

施工管理システムの補助金活用ガイド|建設業が申請前に確認すべき対象要件
紙と表計算ソフトで複数現場の進捗や原価を管理していると、現場が増えるほど転記や確認の手間が積み上がります。施工管理システムを入れれば管理はまとめられますが、初期費用や月額料金がネックになり、導入を先送りしている工務店・専門工事会社も多いのではないでしょうか。実は施工管理システムのようなクラウド型ITツールの導入は、経済産業省・中小企業庁系の補助金の対象になります。この記事では、どの補助金がどんな条件で使えるのか、そして申請のどの段階で何をすべきかを、順を追って整理します。
施工管理システム導入で使える補助金はどれか
施工管理システムは会計・受発注・進捗管理などの業務をクラウド上のツールで効率化する投資にあたるため、まず検討するのはデジタル化・AI導入補助金(旧IT導入補助金)です。現場の機器と組み合わせて構成を作り込む場合は、中小企業省力化投資補助金(一般型)も選択肢に入ります。この2つは目的の軸で分かれる制度なので、それぞれの条件を見ていきます。
メイン候補:デジタル化・AI導入補助金(旧IT導入補助金)
デジタル化・AI導入補助金は、事務局に登録されたITツール(ソフト・クラウド等)を導入する投資を支援する制度です。2026年度時点の補助上限は、通常枠450万円、インボイス枠350万円、複数者連携デジタル化・AI導入枠3,000万円の3段階に分かれています。施工管理システムのような単独導入は通常枠が基本線になります。
申請にあたっては、事務局に登録されたIT導入支援事業者(ベンダー等)の支援を受けて申請する前提があり、導入するツール自体も事務局への登録品であることが前提です。加えて、導入目的が「生産性向上(業務効率化・DX)」に結びついていることが求められます。通常枠のなかでも業務プロセスの対応範囲が広い区分では、賃上げ計画の策定・表明が実質的な前提になっている点にも触れておきます。
サブ候補:中小企業省力化投資補助金(一般型)
現場のタブレットやIoTセンサーなど、施工管理システムを機器と組み合わせて導入する場合は、中小企業省力化投資補助金(一般型)も検討対象になります。2026年度時点の補助上限は1億円です。ただし対象になるのは「オーダーメイド性のある設備」(ICT・IoT・AI・ロボット等を活用した専用設備等)に限られます。省力化に資する汎用設備を複数組み合わせることでより高い省力化効果や付加価値を生み出す場合、または導入環境に応じて周辺機器や構成する機器の数・搭載する機能等が変わる場合のいずれかに該当すれば、汎用設備でもオーダーメイド設備とみなされます。逆に、単に汎用設備を単体で導入する事業は対象外です。単価50万円(税抜)以上の機械装置等を最低1つ入れるという要件を満たしていても、それだけでは対象になりません。
この制度は3〜5年の事業計画を組み、労働生産性を年平均4.0%以上伸ばす計画が必要です。賃上げ目標も要件になっており、未達の場合は達成率に応じて返還が発生しうる制度である点も踏まえて検討します。
対象外になりやすいケース:小規模事業者持続化補助金
小規模事業者持続化補助金(2026年度時点の補助上限250万円)は、建設業では「製造業その他」の業種区分にあたり、常時使用する従業員20人以下が対象規模です。会社役員・個人事業主本人・同居の親族従業員・日雇い等はこの人数にカウントされませんが、常時雇用の従業員が数十名規模の会社では対象規模を超えてしまう可能性があります。加えてこの制度は「販路開拓」が主題の制度で、施工管理システムの導入は業務効率化が主目的になりやすいため、対象規模を満たす場合でも制度の主題との相性を確認してから検討します。
💬 執筆者の三浦から一言
審査する側にいたころ、名前だけで補助金を選ぼうとする相談をよく受けました。まず投資規模と目的で絞るほうが早く、ITツールの導入であればデジタル化・AI導入補助金の対象になるかどうかを最初に確認するのが近道です。
申請前セルフチェックリスト
本格的に動き出す前に、以下の項目を自社の状況に照らして確認します。
- 常時使用する従業員数と業種区分(建設業は「製造業その他」区分で判定される)
- 導入目的が「業務効率化・DX」なのか、機器を含めた「省力化」なのか
- 中小企業省力化投資補助金(一般型)を検討する場合、汎用設備の組み合わせや構成変更でオーダーメイド性を示せるか
- デジタル化・AI導入補助金を検討する場合、事務局登録のIT導入支援事業者・登録ツールを使う前提で動けるか
- 3〜5年の事業計画を組み、労働生産性や賃上げの目標値を計画に落とし込めるか
交付決定前にやってはいけないこと
補助金は、採択されればすぐに契約や発注を進めてよいわけではありません。国の補助金制度では一般に、交付決定前に行った発注・契約・支払は対象外という運用が広く取られています。小規模事業者持続化補助金では公募要領に「交付決定日前に行った発注・契約・支払は対象外」と明記されており、採択通知を受け取っただけでは事業を開始できません。
デジタル化・AI導入補助金や中小企業省力化投資補助金(一般型)についても、同種の運用が制度共通の原則として広く取られていますが、この一文がそのまま明記されているかどうかは制度・公募回によって異なります。ベンダーとの契約や発注のタイミングは、検討している回の公募要領で必ず確認したうえで動き出します。
現場の繁忙期と重ねた逆算スケジュールの組み方
建設業は着工が集中する時期に人手も時間も取られるため、公募スケジュールをそのまま追いかけると、繁忙期に申請書類の作成やベンダー選定が重なってしまいます。ここは繁忙期を避けて逆算する発想に切り替えます。
公募スケジュールの構造がイメージしやすい例として、小規模事業者持続化補助金の第20回公募を挙げます。申請受付開始が2026年11月5日、事業支援計画書(様式4)発行の受付締切が2026年12月4日、申請受付締切が2026年12月15日17:00、採択発表が2027年3月頃、見積書等の提出期限が2028年2月29日、事業実施期限が2028年3月31日、実績報告書の提出期限が2028年4月10日という順で進みます。申請から実績報告まで長い期間が設けられているのが分かります。この日程はあくまで小規模事業者持続化補助金の第20回公募のものなので、デジタル化・AI導入補助金や中小企業省力化投資補助金(一般型)を検討する場合は、それぞれの回の公募要領で日程を個別に確認します。
構造としては、公募開始前の閑散期にベンダー選定・見積取得・事業計画づくりを終え、交付決定を待ってから契約・導入に入り、検収・支払を経て実績報告書を仕上げる、という順序になります。着工が集中する時期に検収や実績報告の作業が重ならないよう、公募要領に示された各期限から逆算して社内のスケジュールを組みます。
申請でつまずきやすいポイント・落とし穴
中小企業省力化投資補助金(一般型)は、労働生産性を年平均4.0%以上伸ばす計画と賃上げ目標が要件になっており、未達の場合は達成率に応じて返還が発生しうる制度です。計画づくりを簡単に済ませてしまうと、この返還リスクがそのまま自社に返ってきます。
また同制度には、対象外になりやすい例として、みなし大企業に該当する場合、直近3年の課税所得年平均が15億円を超える場合、実態確認ができない場合、従業員0名の場合、外部任せで主体性がないと判断される場合が挙げられています。自社がこれらに該当しないかも事前に確認します。
デジタル化・AI導入補助金では、対象ツールが事務局への登録品であることが前提になるため、導入したいシステムが登録されているかどうかをベンダーに確認してから話を進めます。
💬 執筆者の三浦から一言
事務局で書類を見ていた立場から言うと、「施工管理システムの補助金」とひとまとめに呼ばれがちですが、正式には制度ごとに名称が分かれています。デジタル化・AI導入補助金はかつて「IT導入補助金」と呼ばれていた制度で、中小企業省力化投資補助金もカタログ注文型と一般型は別物です。正式名称と枠まで確認してから相談窓口に行くと話がスムーズです。
まとめ
施工管理システムの導入は、業務効率化を目的とするならデジタル化・AI導入補助金、現場機器と組み合わせた省力化を目的とするなら中小企業省力化投資補助金(一般型)が検討の中心になります。どちらを選ぶ場合も、交付決定前の発注・契約・支払を避け、自社の繁忙期を避けて公募スケジュールから逆算した準備を進めることが、申請を止めずに進める近道です。制度ごとの対象要件や日程は改定されることがあるため、検討段階では必ず最新の公募要領を確認します。
【無料相談のご案内】
弊社では、補助金専門行政書士法人V-Spiritsが補助金支援を行っております。元補助金審査員の三浦を中心とした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。
この記事を監修した人
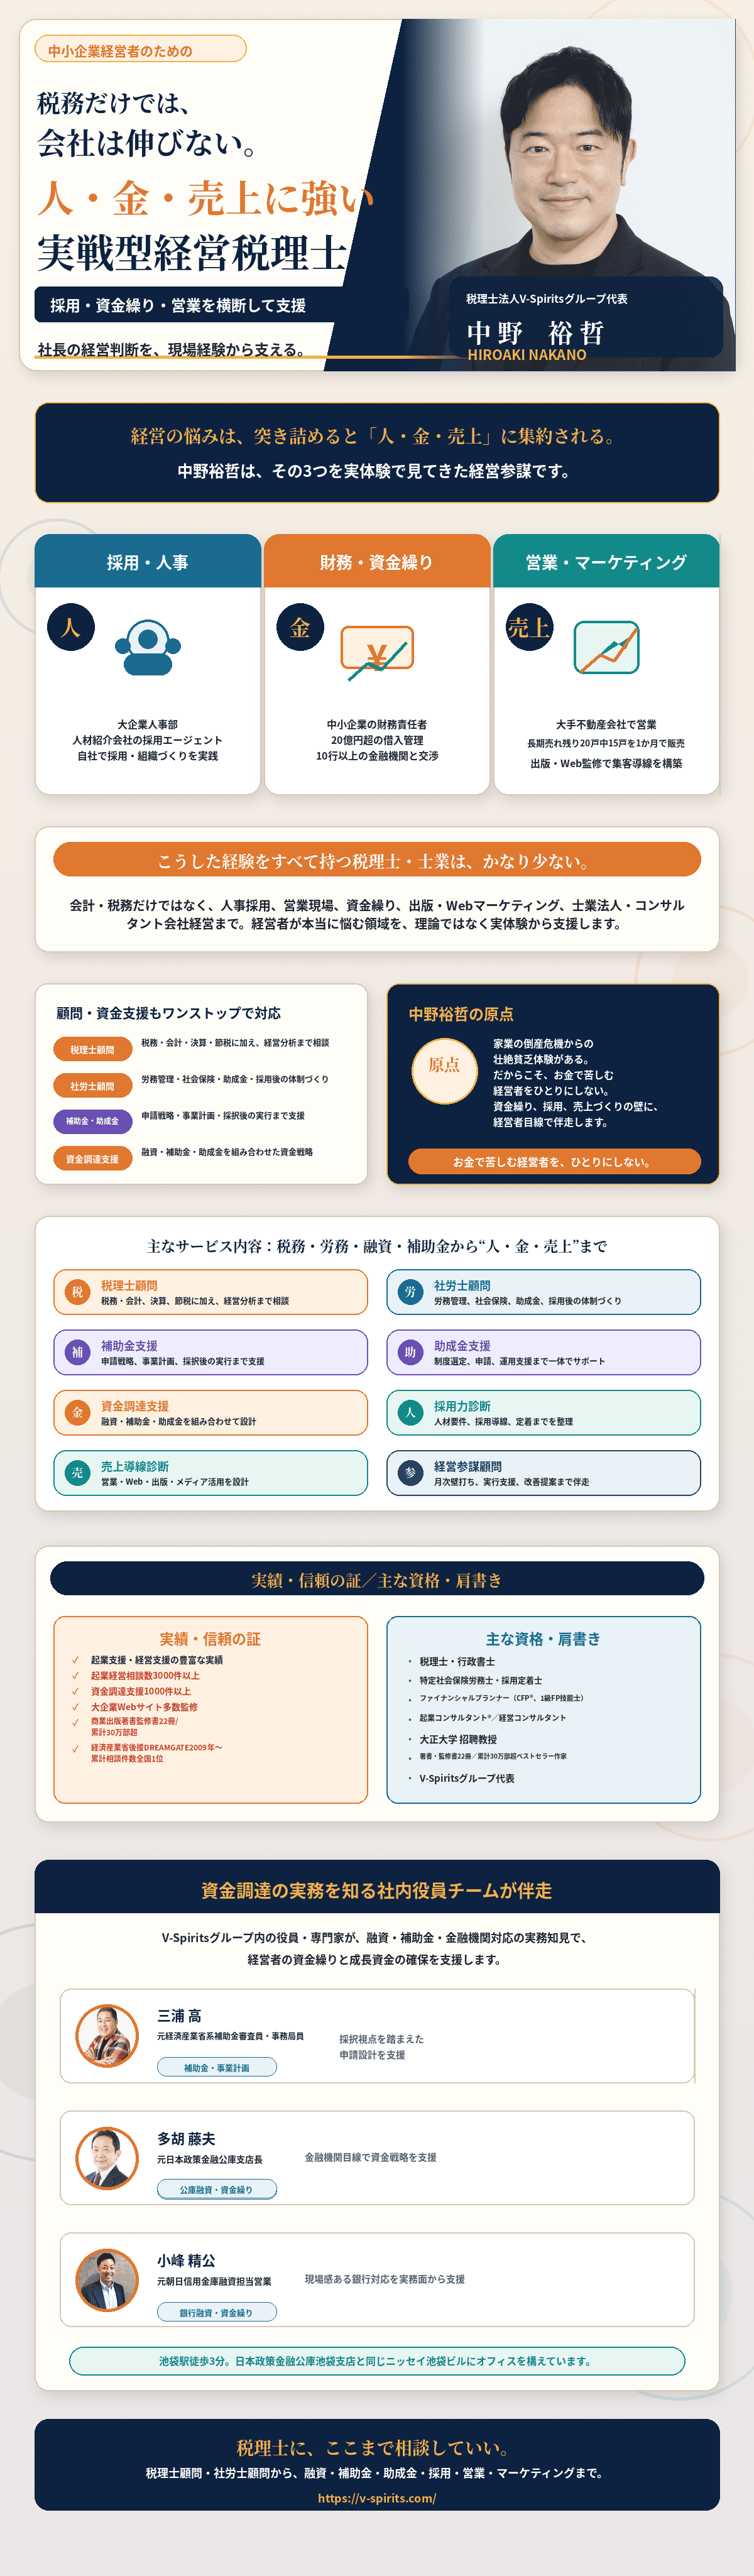
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。