

ドローン測量を受注して売上をつくるまでに、補助金と登録で確認する順番
ドローン測量の機材をそろえて、これまで外注していた測量を自社でまかなうところまでは、比較的イメージしやすいと思います。難しくなるのはその次で、「せっかく機材と人がいるのだから、他社の現場も請けて売上にしたい」と考えたときです。ここから先は、機材の話ではなく事業の作り方の話に変わります。
補助金の情報を集めていると、機体やソフトの購入にどの制度が使えるかという説明にはすぐ行き当たります。一方で、測量を外部から請け負う事業にすると何が変わるのか、そこに補助金がどうかみ合うのかは、あまり整理されていません。この記事では、土木・測量まわりの仕事を手がける中小の建設会社を想定して、外販するかどうかで変わる論点を、制度の側と登録の側の両方から並べます。数字は2026年8月時点の公募要領・法令にもとづくものです。
「自社で使う」と「請け負う」は、制度上まったく別の話です
まず押さえておきたいのは、ドローン測量を自社の工事のために使うことと、他社から測量を請け負うことが、法律上は別の行為として扱われる点です。
測量法第10条の2は、「測量業」を、基本測量、公共測量またはそれら以外の測量を請け負う営業と定義しています。自社が施工する現場を自社で測る行為は、この「請け負う」に当たりません。ところが、同じ機材と同じ技術者で、よその会社の現場を測って対価を受け取ると、その時点で測量業を営んでいることになります。
ドローン測量の新規事業化でつまずきやすいのは、この線をまたぐ瞬間が投資のあとに来ることです。機材を入れて社内で運用実績を積み、「この精度なら外にも出せる」と判断してから受注に動く順序が自然だからです。ところが後述するとおり、外販を前提にするかどうかで使える補助金の枠が変わるため、投資の前に外販するかどうかを決めておくほうが、制度を選び直す手間が減ります。
外部から請け負うなら、測量業者としての登録が要ります
測量業を営もうとする者は、測量業者としての登録を受けなければならないと測量法第55条第1項が定めています。第55条の14には、登録を受けない者は測量業を営むことができないという規定もあります。つまり、他社の現場を有償で測ることを事業にするなら、登録は選択肢ではなく前提条件です。
関連して、次の点も条文上決まっています。
- 登録の有効期間は5年です(第55条第2項)。期間満了後も続けるなら更新の登録を受けます(同条第3項)
- 測量業者は、営業所ごとに測量士を1人以上置かなければなりません(第55条の13第1項)
- 事業者本人、法人ならいずれかの役員が測量士であって、その人が自ら主として業務を行う営業所については、上の設置義務は適用されません(同条第2項)
ここで効いてくるのが、測量士を置けるかどうかという人の問題です。機材は買えば手に入りますが、測量士は資格者なので、採用するか、社内の誰かが取得するか、役員自身が有資格者であるかのいずれかになります。補助金の公募スケジュールとこの人の手当ては別々に進むので、片方だけ間に合っても外販は始まりません。
登録の具体的な申請書類や区分の判断は行政書士の領域です。自社のケースで登録が要るのか、いつ動くべきかは、実際の受注の形を持って専門家に相談するのが確実です。
外販するかどうかで、当てる補助金の枠が変わります
ここからが制度の話です。同じドローン測量への投資でも、それを何のためにやるかによって、乗る枠が変わります。
他社から受注する事業を新しく立ち上げるなら、新事業進出枠
新事業進出・ものづくり商業サービス補助金 新事業進出枠は、既存事業とは異なる新市場・高付加価値事業への進出を支援する枠です。審査では、新市場性か高付加価値性のどちらかで新規事業として筋が通るかが見られます。
この枠で気をつけたいのは、対象外の線引きが公募要領にはっきり書かれていることです。既存事業と同一市場、既存製品の増産・再製造、単なる製法変更、単なるメニュー追加、単に商圏が違うだけといったものは、新事業進出に該当せず対象外とされています。施工の一部だった測量を、そのまま外にも売るという説明だけでは、既存事業の延長に見られる余地が残ります。誰に、どういう形で、いくらで売るのかを、既存の施工売上とは別の商流として書けるかどうかが分かれ目になります。
金額の入口にも条件があります。新事業進出枠の補助下限は750万円です。補助上限は従業員規模別で、1人から20人なら2,500万円、21人から50人なら4,000万円といった具合に変わります(大幅賃上げ特例の適用時はさらに引き上げられます)。機体1台と解析ソフトだけの投資額では下限に届かないことがあり、その場合はこの枠に乗せる前提自体を考え直すことになります。なお、新事業進出枠では建物費も対象経費に含められますが、建物の単なる購入・賃貸は対象外です。
もうひとつ、新規設立・創業後1年に満たない事業者は対象外で、最低1期分の決算書が求められます。分社化して測量部門を別法人にする構想がある場合は、この点が効いてきます。
自社の現場で完結させるなら、革新的新製品・サービス枠や省力化投資
外販まで踏み込まず、自社工事の中で測量のやり方を変える段階なら、新事業進出枠は筋が合いません。
新事業進出・ものづくり商業サービス補助金 革新的新製品・サービス枠は、自社の技術力等を活かした新製品・新サービスの開発を支援する枠で、補助下限は100万円です。ただし公募要領では、新製品・新サービスの開発を伴わない単なる導入は対象外、同業で既に相当程度普及している開発も対象外とされています。ドローン測量そのものは同業ですでに広がっているため、「機材を入れて効率化した」という説明のままでは、この枠でも通りにくい部類に入ります。
測量作業そのものの省人化が主眼なら、中小企業省力化投資補助金の側で考えるほうが説明は素直です。どの制度も、交付決定前の契約・発注・購入は対象外という共通の落とし穴があります。
💬 執筆者の三浦から一言
事務局側で申請書を見ていた立場から申し上げると、この枠は「事業計画は申請者自身が作成すること」が公募要領に明記されていて、外部への丸投げは不採択や取消の対象です。支援者に書いてもらう前提で進めると、受注の形を説明できる人が社内にいない状態が残ります。誰に売るかだけは、自社で言葉にしておいてください。
測量サービスの売り込みが主眼なら、小規模事業者持続化補助金
機材はすでにあり、外販の告知や商談の場づくりに費用をかけたいという段階なら、小規模事業者持続化補助金が候補に入ります。補助上限は基本50万円で、インボイス特例と賃金引上げ特例の要件を満たす場合に最大250万円まで上乗せされます。
ただし対象は小規模事業者に限られ、常時使用する従業員数の上限は業種で異なります。商業・サービス業(宿泊業・娯楽業を除く)は5人以下、宿泊業・娯楽業は20人以下、製造業其他は20人以下です。会社役員や個人事業主本人、同居の親族従業員はカウントしません。また、ウェブサイト関連費は交付申請額の上限が30万円(税込)で、この費目だけの申請はできない点も、告知中心の計画では効いてきます。
着手前に決めておくと迷いが減る3つのこと
ここまでを、動く順番に並べ直します。
- 外販するかどうかを先に決める。 決まると、測量業者登録の要否と、乗せる補助金の枠が同時に決まります
- 測量士の手当てと補助金の申請を別の線表で管理する。 資格者の確保は公募スケジュールとは無関係に進みます
- 交付決定より前に発注しない。 採択の連絡だけで発注してしまうと、その経費は対象から外れます
参考までに、新事業進出・ものづくり商業サービス補助金の第1回公募は2026年6月29日に開始され、締切は2026年9月30日18時、採択発表は2026年12月頃とされています(公募要領1.0版)。回次によって日程は変わるため、実際の申請時は最新の公募要領で確認してください。
まとめ
ドローン測量の新規事業化は、機材を選ぶところから始めたくなりますが、制度の側から見ると出発点は別のところにあります。自社の現場で使うのか、他社から請け負うのか。この一点で、測量法上の登録が要るかどうかも、補助金のどの枠に乗るかも決まります。
外販するなら、新事業進出枠の新市場性をどう説明するかと、補助下限750万円という入口が最初の関門です。自社利用にとどめるなら、無理に新規事業として組み立てず、省力化や開発の文脈で整理したほうが計画は通ります。どちらの道を選ぶにせよ、投資を決める前に線を引いておくと、あとから制度を選び直す手戻りを避けられます。
【無料相談のご案内】
弊社では、補助金専門行政書士法人V-Spiritsが補助金支援を行っております。元補助金審査員の三浦を中心とした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。
この記事を監修した人
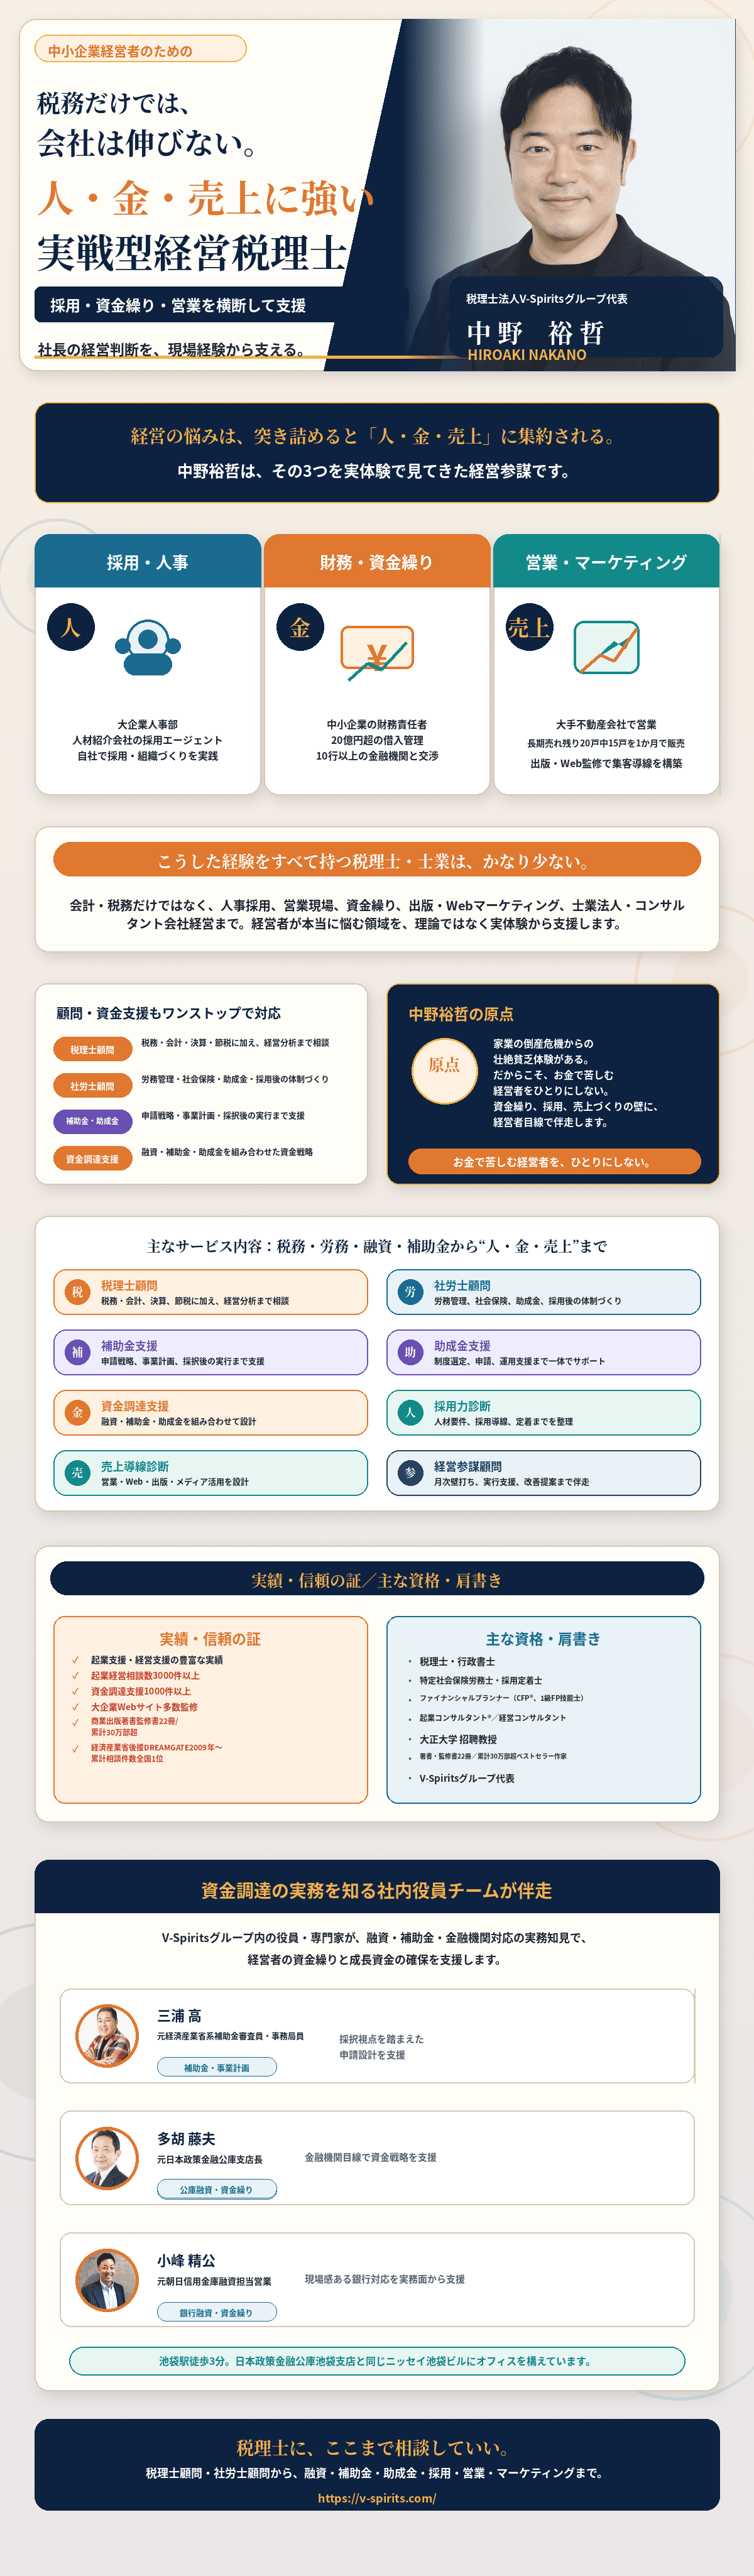
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。