

動物病院の電話対応削減に省力化補助金を使うときの実務と落とし穴
診察中に鳴り続ける電話を受付が取り、そのたびに手が止まる。2院目を出したあと、代表番号を1院で受けて振り分ける形にしたところ、受付の負担がかえって増えた。この状況を機械やサービスで減らそうと考えたとき、候補に挙がるのが中小企業省力化投資補助金です。ところが電話まわりの投資は、見積の中身が月額のサービス利用料に寄りやすく、制度の入口で外れることがあります。申請の前に確かめておきたい5つの分かれ目を整理します。
電話を減らす投資は「省力化」に見えて、制度の入口では別の顔をしています
中小企業省力化投資補助金には、カタログ注文型と一般型の2つがあります。カタログ注文型は、公的に登録された省力化製品のなかから選んで導入する、即効性を重視した枠組みです。一般型は、自院の業務やレイアウトに合わせて設備・システムを組み立てる、オーダーメイド寄りの投資を想定しています。
電話対応の削減で検討されるのは、自動音声の振り分け、予約や問診をオンラインに寄せる仕組み、留守番応答の自動化といったものが中心です。これらは形としては「機械を1台買う」ではなく「サービスを月額で使う」に近づきます。省力化投資補助金はどちらの型も設備投資を前提に設計されているため、見積が月額の利用料だけで構成されていると、補助の対象として残る金額がほとんどなくなる、という結果になりえます。ここが最初の分かれ目です。
分かれ目1|カタログ注文型は、カタログに載っている製品しか買えません
カタログ注文型は、カタログに登録された省力化製品を導入することが前提の制度です。自院で情報を集めて良さそうなサービスを見つけ、事業者と直接契約したとしても、その製品がカタログに登録されていなければ、この型では申請ができません。
あわせて、この型は中小企業等が販売事業者と共同で申請する設計になっており、単独での申請は原則としてできません。つまり、製品を決めるのと同時に、その製品を扱う販売事業者と組む段取りが要ります。院内で導入内容を固めてから制度を探す進め方だと、この2点でつまずきやすくなります。
対象になる経費は、カタログに登録された省力化製品の本体費と、その導入に伴う付帯費用(据付・設定・運用支援など、要件に照らして判断されます)です。補助上限は賃上げ計画の内容によって枠が広がる設計で、公募回ごとに見直しが入っているため、金額は申請を予定している回の公募要領で確認してください。
分かれ目2|一般型は、汎用のサービスを単体で入れるだけでは対象になりません
一般型の対象になるのは、オーダーメイド性のある設備です。情報通信技術やロボットなどを活用した専用設備がこれにあたりますが、汎用の設備であっても、次のどちらかに当てはまればオーダーメイド設備とみなされます。
- 省力化に資する汎用設備を複数組み合わせることで、より高い省力化効果や付加価値を生み出す場合
- 導入環境に応じて、周辺機器や構成する機器の数、搭載する機能などが変わる場合
逆に、汎用設備を単体で導入するだけの事業は対象外です。一般型には「単価50万円(税抜)以上の機械装置等を最低1つ入れる」という要件もありますが、この金額要件を満たしただけでは足りません。電話まわりで言えば、応答を自動化するサービスだけを契約する形は、この基準に照らすと弱くなります。受付端末や院内の呼び出し機器、予約・問診の仕組みまで含めて構成を組み、院の動線に合わせて機器の数や機能が変わることを説明できる状態にしておくと、判定の土俵に乗ります。
なお、一般型の対象経費には機械装置・システム構築費が必須区分として置かれ、そのほかに運搬費、技術導入費、知的財産権等関連経費、専門家経費、クラウドサービス利用費が並びます。クラウドサービス利用費は補助事業専用の利用であることが前提になるため、院全体で使っている契約をそのまま乗せる考え方とは相性がよくありません。
分かれ目3|効果は「電話が何件減ったか」ではなく労働生産性で測られます
省力化投資補助金が計画で求めるのは、労働生産性(付加価値を従業員数で割った値)の伸びです。カタログ注文型は年平均3.0%以上、一般型は年平均4.0%以上という水準が置かれています。受電件数が半分になったという説明だけでは、この指標には届きません。
電話が減って空いた時間を何に振り替えるのかを、数字で書けるかどうかが分かれ目になります。診察の枠を増やすのか、予防診療の案内を増やすのか、時間外の人員配置を見直すのか。振り替え先が売上や人件費のどこに効くのかまで書けて、はじめて付加価値の話につながります。
未達だったときの扱いも、2つの型で違います。賃上げ目標を盛り込んで枠を広げた場合、カタログ注文型は減額の対象になり、一般型は達成率に応じて返還が発生しうる設計です。枠の大きさだけで型を選ぶと、この差が後から効いてきます。
分かれ目4|2院で代表電話をまとめるなら、どちらの人手が減るのかを説明できるようにします
分院を持つ動物病院で電話の集約を検討する場合、投資は1件でも、負担が減るのは2院のどちらか、あるいは両方という形になります。労働生産性は付加価値を従業員数で割って測るため、どの範囲の人数と付加価値で計算するのかがあいまいだと、計画そのものが読めなくなります。
一般型では、外部任せで主体性がないと判断される事業は対象外になりやすいという整理があります。集約の設計を販売事業者に丸ごと預けるのではなく、どの業務をどちらの院から動かすのかを院側の言葉で説明できる状態にしておくと、この論点をかわせます。
分かれ目5|投資の中身がソフト側に寄るなら、制度そのものを変える判断があります
見積を並べてみて、機械装置と呼べるものがほとんど残らないのであれば、省力化投資補助金にこだわらないという選択肢があります。ITツールの導入が主役になる投資では、デジタル化・AI導入補助金のほうが制度の設計と合います。
こちらは事務局に登録されたITツールを、登録された支援事業者の支援を受けて導入することが前提の制度です。対象経費にはソフトウェア購入費のほか、クラウド利用料が最大2年分、設定・研修・マニュアル作成・保守サポートといった導入関連費が入ります。電話の応答や予約・問診をサービスで置き換える投資は、この構成のほうが素直に収まります。
一方で、パソコンやタブレットなどのハードを単体で買う費用は対象外です。汎用品が基本的に補助金の対象にならない考え方はどの制度でも共通しており、受付の端末を数台そろえたいという発想から入ると行き止まりになります。
💬 執筆者の三浦から一言
事務局で申請書を見ていた立場から申し上げると、電話まわりの相談は、もう契約して使い始めた状態で持ち込まれることがあります。交付決定の前に契約や発注を済ませてしまうと、その分は対象から外れる扱いになります。段取りの順番は制度ごとに確認が要りますので、見積を取る段階で申請の予定を販売事業者に伝えておくと、後戻りが減ります。
よくある質問
人の医療機関向けの「保険診療にかかる経費は対象外」という説明は、動物病院にも当てはまりますか
この整理は、公的医療保険(診療報酬)と国の補助が重複することを避けるために置かれているものです。動物の診療は公的医療保険の対象ではないため、この重複を理由に外れる立場にはありません。ただし、制度の対象可否は法人格や公募回によって記載が変わりますので、申請予定の回の公募要領で確認してください。
今使っている電話システムを入れ替えるだけでも申請できますか
入れ替えそのものは省力化に見えても、汎用の設備を単体で導入する形だと一般型の対象からは外れます。院の動線に合わせて構成が変わること、複数の機器を組み合わせて効果を出すことを説明できるかどうかが判定の分かれ目です。
カタログ注文型と一般型は、どちらから検討するとよいですか
導入したい製品がカタログに登録されていて、販売事業者と組める見通しがあるならカタログ注文型が早い進め方です。自院に合わせた組み立てが要る、あるいは登録製品では足りないという場合に一般型を検討する、という順番が実務に合います。
まとめ
電話対応の削減という動機は現場の実感に沿っていますが、制度側は「設備投資かどうか」「効果を労働生産性で説明できるか」という物差しで見ています。見積が月額のサービス利用料に寄っていないか、機械装置と呼べる部分が残っているか、空いた時間の振り替え先を数字で書けるか。この3つを先に確かめてから型を選ぶと、申請の前に外れる可能性を減らせます。本記事の内容は2026年8月時点の公表情報に基づくものです。公募回ごとに要件や金額の見直しが入りますので、申請の際は最新の公募要領をご確認のうえ、判断に迷う部分は専門家へご相談ください。
【無料相談のご案内】
弊社では、補助金専門行政書士法人V-Spiritsが補助金支援を行っております。元補助金審査員の三浦を中心とした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。
この記事を監修した人
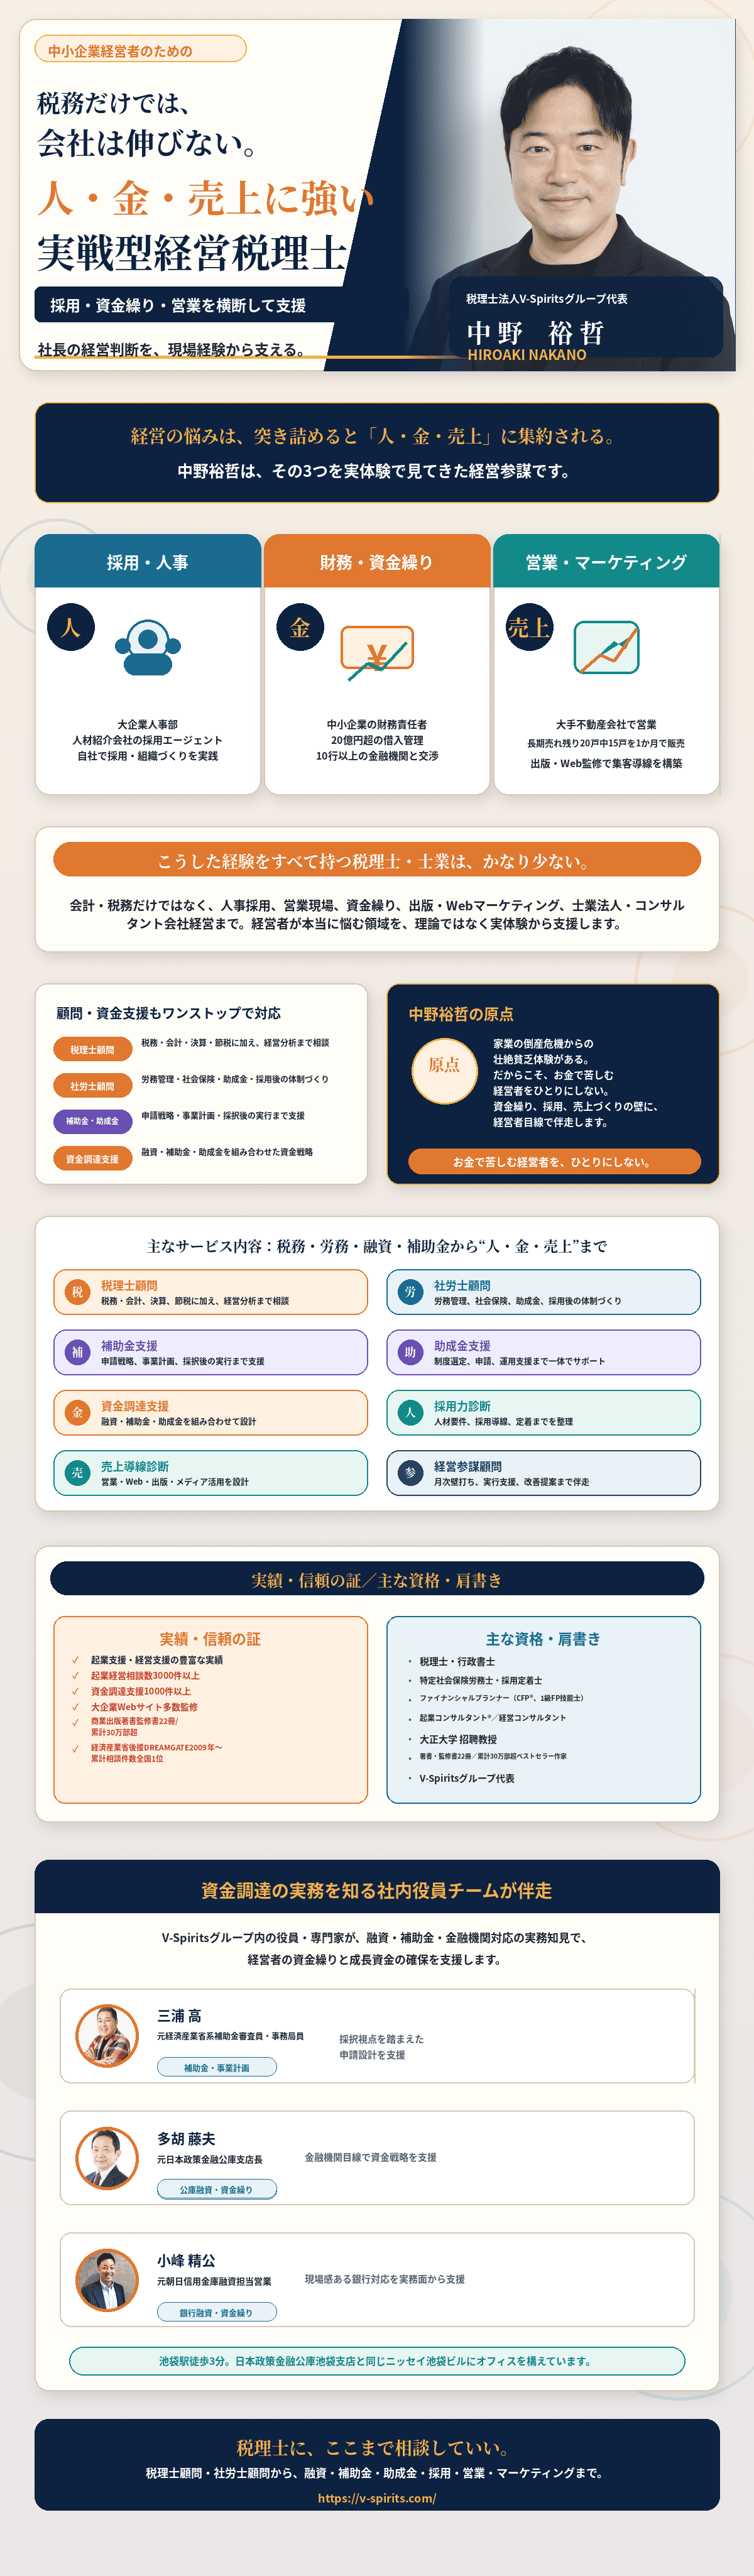
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。