

プロパー融資とは|保証協会付き融資との違いと検討の順番を整理
事業資金の調達を調べていると「プロパー融資」という言葉を目にすることがあります。保証協会付き融資と何が違うのか、どちらを先に検討すればよいのか、分かりにくいと感じる方も多いのではないでしょうか。この記事では、プロパー融資の基本的な考え方と、保証協会付き融資との違い、検討の順番についての一般的な考え方を整理します。
プロパー融資とは何か
プロパー融資とは、信用保証協会の保証を付けずに、金融機関が自らのリスク判断だけで行う融資のことを指します。金融機関が貸し倒れのリスクをすべて自分で引き受ける形になるため、保証協会付き融資と比べて、事業の実績や取引関係がより重視される傾向があります。金利面では、保証料が発生しない分、総支払額が抑えられる可能性がある一方、審査のハードルは相対的に高くなりやすいといわれています。
保証協会付き融資とは何か
保証協会付き融資は、信用保証協会が保証人のような役割を果たすことで、金融機関が融資をしやすくする仕組みです。自治体・金融機関・信用保証協会の三者が関わる「制度融資」として提供されることもあります。実行主体(お金の出し手)はあくまで民間金融機関で、信用保証協会が保証を付ける役割を担い、自治体は利子補給や預託などで関与するという構造になっています。実績が少ない開業初期の段階でも利用しやすいという特徴があります。
プロパー融資と保証協会付き融資、何が違うのか
大きな違いは、貸し倒れリスクを誰が負うかという点です。プロパー融資は金融機関がリスクをすべて負うため、事業の実績や信頼関係が重視されます。一方、保証協会付き融資は信用保証協会が保証を付けることでリスクの一部が分散されるため、実績が少ない段階でも相談しやすい仕組みになっています。その代わり、保証協会付き融資では保証料というコストが発生する点も踏まえておく必要があります。
どちらを先に検討すべきか
開業前や開業直後で実績が乏しい段階では、保証協会付き融資や、日本政策金融公庫の創業融資が現実的な選択肢になりやすいといえます。事業を続けていく中で決算実績が積み上がり、金融機関との取引関係が築かれてくると、プロパー融資も選択肢に入りやすくなります。順番としては、まず実績が少なくても利用しやすい制度から始め、事業の実績を重ねながら、将来的にプロパー融資への移行を視野に入れていく、という流れが一般的な考え方です。
💬 執筆者の小峰から一言
信用金庫で融資を出す側にいたころ、保証協会付き融資からプロパー融資へ切り替わるかどうかは、金額の大小よりも取引の継続年数と、決算内容の安定度で見ていた印象があります。急いでプロパーを狙うより、まず着実な取引実績を積む発想のほうが、結果的に近道になることが多いと感じていました。
フランチャイズ加盟者にとっての位置づけ
フランチャイズに加盟する場合も、この2つの融資の考え方はそのまま当てはまります。開業前は事業実績がないため、保証協会付き融資や日本政策金融公庫の創業融資が中心的な選択肢になります。開業後、1店舗目の実績が積み上がり、2店舗目以降の多店舗化を検討する段階になると、金融機関との取引関係を土台にプロパー融資を選択肢に加える加盟者も出てきます。フランチャイズ本部が持つ出店計画やエリア戦略の情報も、金融機関との対話の材料として活用できます。
金利・保証料の考え方
プロパー融資は保証料が発生しない分、総支払額を抑えられる可能性がありますが、その分金融機関が負うリスクが大きいため、金利や審査の厳しさに反映されることがあります。保証協会付き融資は保証料が発生するものの、実績が少ない段階でも利用しやすいというメリットがあります。どちらが総合的に有利かは、借入金額・返済期間・自社の実績など複数の条件によって変わるため、単純に保証料の有無だけで比較するのではなく、金融機関に具体的な条件を確認しながら検討することが現実的です。
移行を目指すときに意識したいこと
保証協会付き融資からプロパー融資への移行を目指す場合、決算内容の安定性や、金融機関との取引継続年数が意識されるといわれています。日頃から試算表や決算書をきちんと整理し、金融機関に定期的に経営状況を報告しておくことが、信頼関係の構築につながります。一度の融資だけで判断されるのではなく、継続的な取引の積み重ねが評価される仕組みであることを理解しておくとよいでしょう。
よくある質問
Q. プロパー融資のほうが必ず有利なのですか。
A. 保証料が発生しない分、総支払額が抑えられる可能性はありますが、審査のハードルが相対的に高くなりやすい面もあります。どちらが有利かは事業の状況によって異なるため、一概にプロパー融資のほうが有利とは言い切れません。
Q. 開業したばかりでもプロパー融資は検討できますか。
A. 検討すること自体は可能ですが、実績が乏しい開業初期は、保証協会付き融資や創業融資のほうが現実的な選択肢になりやすいといえます。プロパー融資は、事業の実績が積み上がった段階で選択肢に入りやすくなる傾向があります。
まとめ
プロパー融資は金融機関が単独でリスクを負う融資、保証協会付き融資は信用保証協会が保証を付けることで実績が少なくても利用しやすくした融資です。開業初期は保証協会付き融資や創業融資から始め、実績を積み重ねながらプロパー融資への移行を視野に入れていく、という段階的な考え方が現実的です。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
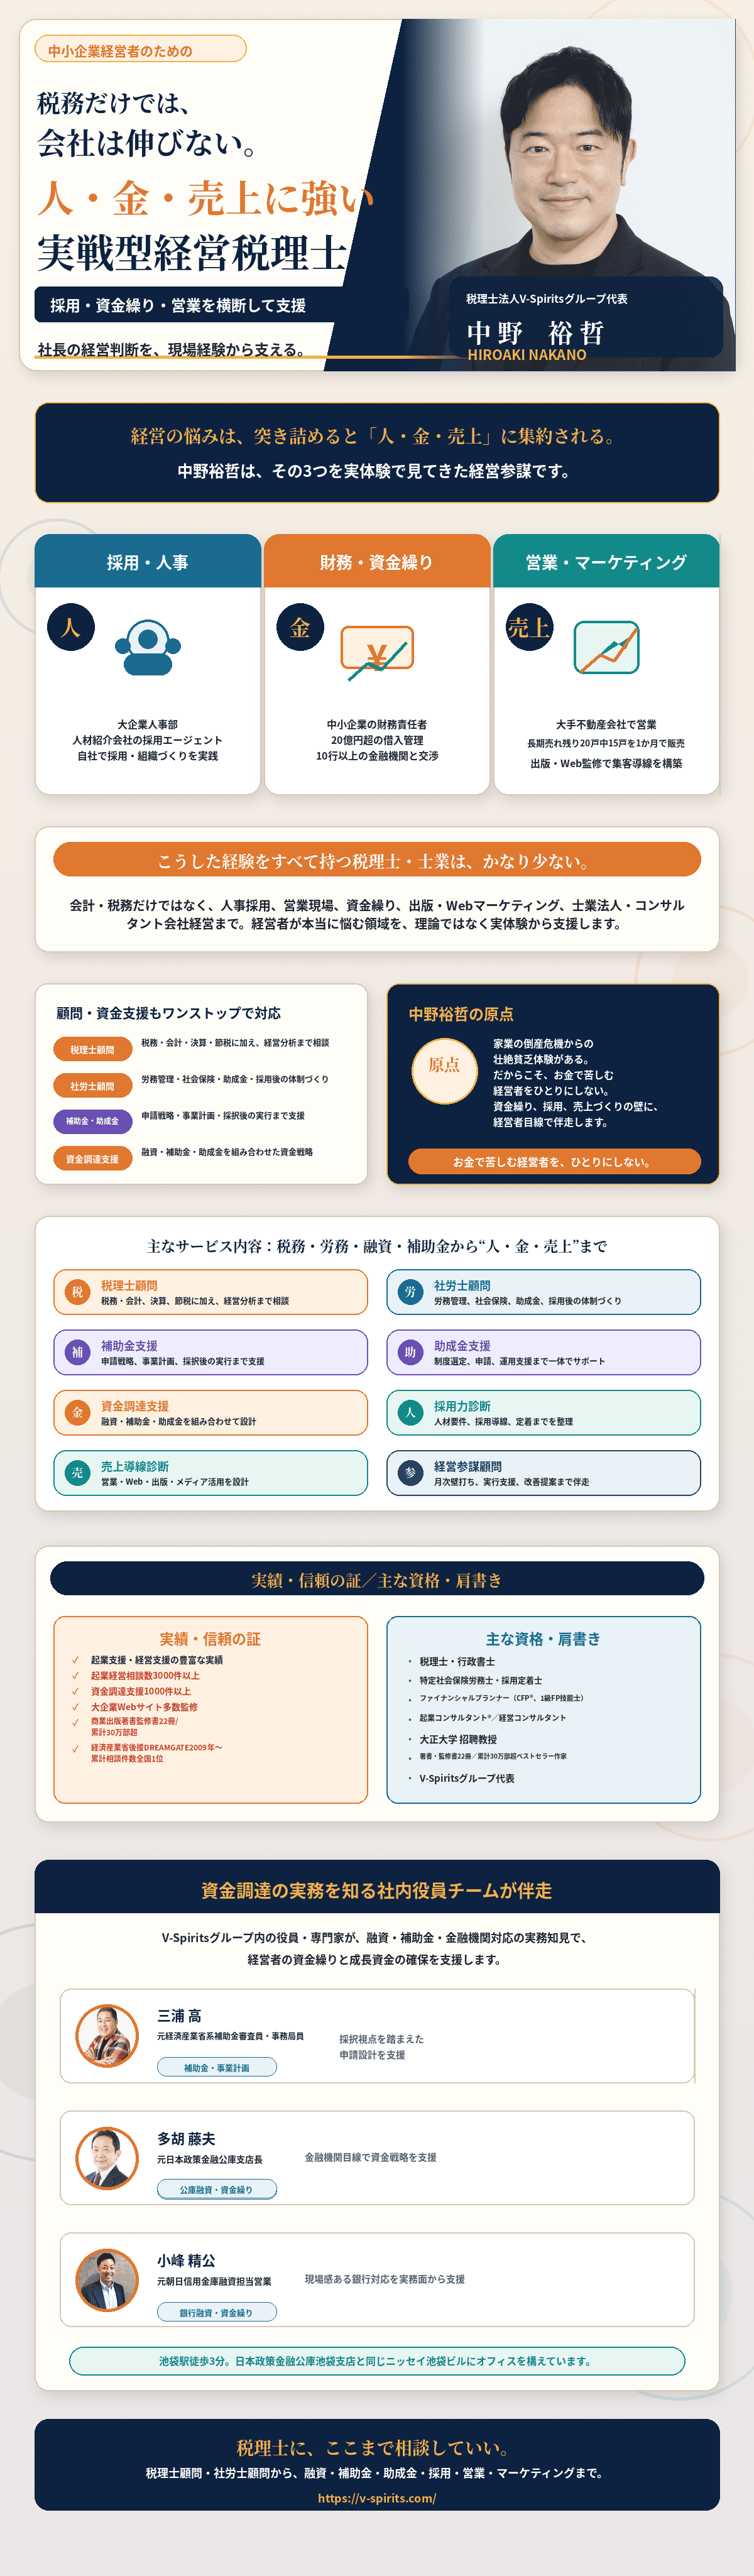
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。