

クリニック開業の融資は担保なし・保証人なしで受けられる?無担保無保証の条件と金利の差
クリニックの開業資金は、内装・医療機器・当面の運転資金を合わせると数千万円規模になります。勤務医の方から「自宅も担保に入れられないし、身内に保証人も頼みたくない。それでも融資は受けられるのか」というご相談をいただくことがあります。
結論から申し上げると、日本政策金融公庫の創業融資は、創業期に該当する方であれば原則として無担保・無保証人で利用できます。ただし「無担保でも借りられる」という話と、「無担保でも条件は同じ」という話は別です。担保の有無で基準利率の水準そのものが変わりますし、無担保だから金利が優遇される、という理解も正確ではありません。
この記事では、無担保・無保証人で借りられる対象の条件、担保の有無で変わる金利、クリニック開業でよく混ざる誤解を、よくあるご質問の形も交えて整理します。数字は2026年6月1日現在の情報で、制度・金利は変わりやすいため、申請時は日本政策金融公庫の公式情報をご確認ください。
結論:創業期であれば原則として無担保・無保証人で利用できます
日本政策金融公庫 国民生活事業の創業融資では、「創業期の方」を対象に、原則として無担保・無保証人で各種融資制度を利用できる枠組みが用意されています。
「創業期の方」とは、次のいずれかに当てはまる方です。
- 新たに事業を始める方
- 事業開始後、税務申告を2期終えていない方
勤務医の方がこれから開業する場合は前者に、開業して間もないクリニックは後者に当てはまります。開業から数年が経ち税務申告を2期終えている場合は、この前提が変わりますので、同じ条件で考えないほうが安全です。
「新創業融資制度」はすでに廃止されています
無担保・無保証について調べていると「新創業融資制度」という名前を見かけることがあります。これは無担保・無保証の特例として案内されていた制度ですが、2024年3月に廃止されています。現在は各融資制度のなかに無担保・無保証人の枠組みが組み込まれている形です。
創業時の主力制度は「新規開業・スタートアップ支援資金」です。2024年3月までの名称は「新規開業資金」で、2024年4月から現在の名称に改称・拡充されています。数年前の解説記事や書籍を参照すると旧制度名のまま書かれていることがありますので、制度名を手がかりに調べるときは公開時期にご注意ください。
よくある誤解:「無担保だから金利の引下げが受けられる」ではありません
創業融資の解説でよく見かけるのが、「創業期に無担保で借りると原則0.65%の引下げが受けられる」という説明です。この書き方は、引下げの条件を誤って狭く伝えています。
正しくは、創業期の方が利用する場合、担保の有無を問わず引下げの適用対象になります。引下げ幅は原則0.65%で、雇用の拡大を図る場合は0.9%です。この「雇用の拡大を図る場合」は対象者の区分ではなく、引下げ幅が大きくなる条件にあたります。
ただし、実際の適用可否は利用する融資制度・審査・条件により異なる可能性があります。必ず下がるものとして資金計画を組まず、申請先で確認する前提で見ておくほうが安全です。
💬 執筆者の小峰から一言
信用金庫で融資を出す側にいたころの感覚で言うと、担保を取らない案件ほど、自己資金がどう手元に積み上がったのかを見ています。制度上は自己資金の額や割合の要件は決まっていませんが、面談の時点で口座に確認できる形になっているかは見られます。開業前に自費で買った設備や取得した資格の費用も一定範囲で評価されることがありますので、領収書は残しておいてください。
無担保と有担保では「基準利率そのもの」が違います
担保の有無で変わるのは、引下げではなく基準利率の水準です。日本政策金融公庫 国民生活事業の融資利率は、2026年6月1日現在で次のようになっています。
| 利率区分 | 無担保・2期未了(創業期など) | 有担保 |
|---|---|---|
| 基準利率 | 年3.45〜5.15% | 年2.50〜4.80% |
| 特別利率A | 年3.05〜4.75% | 年2.10〜4.40% |
| 特別利率B | 年2.80〜4.50% | 年1.95〜4.15% |
| 特別利率C | 年2.55〜4.25% | 年1.90〜3.90% |
幅があるのは、返済期間や据置期間の有無、制度ごとの個別規定によって適用利率が変わるためです。特別利率A〜Cは、国の政策目標に合致する制度が適用された場合に基準利率からステップダウンして適用される体系で、前の項目で説明した創業期の0.65%引下げとは別の枠組みです。二つを足して差し引く計算にはなりません。
なお、一般的な紹介記事では「創業融資は固定金利で年2〜3%台」と書かれていることがありますが、これは古い、または概算の目安です。数字を見るときは基準日が書かれているかを確かめてください。
クリニック開業で無担保・無保証を前提に資金計画を組むときの見方
クリニックは、内装工事と医療機器で設備資金が大きくなりやすい一方、開業直後は患者数が積み上がるまで時間がかかります。無担保・無保証を前提にする場合、次の枠組みのなかで組み立てることになります。
限度額
新規開業・スタートアップ支援資金の融資限度額は7,200万円(うち運転資金4,800万円)です。設備資金と運転資金の内訳で枠が分かれている点は、機器の購入額が先に決まりやすいクリニックでは効いてきます。
返済期間と据置期間
| 資金使途 | 返済期間 | 据置期間 |
|---|---|---|
| 設備資金 | 20年以内 | 5年以内 |
| 運転資金 | 10年以内 | 5年以内 |
元金返済の据置期間は5年以内で、据置中は利息のみの支払いとなります。開業初期のキャッシュフローに余裕を持たせる目的で使われる仕組みです。上の数字は新規開業・スタートアップ支援資金を利用する場合の例で、利用する制度によって変わります。
自己資金
制度上、自己資金の額や割合の要件は決まっていません。「開業費用の3割は自己資金が必要」という説明を見かけますが、これは要件ではありません。一方で、自己資金の額は審査の判断材料の一つで、多いほど有利になりやすい傾向があります。要件がないことと、見られないことは別の話です。
審査で見られること
審査では、事業として創業した実績がなくても、事業計画書と自己資金などをもとに判断されます。判断材料はこの二つに限られるわけではなく、経験や資金使途、面談の内容なども含めて総合的に見られます。
また、創業融資だからといって決算書をまったく見ないわけではありません。新しく設立した医療法人であっても、一期でも決算が締まっていればその決算書が確認されます。すでに別の法人を経営している場合は、その法人の決算書も確認の対象になります。
申請から融資実行までのスケジュール
書類提出後、融資実行までの目安はおおむね3週間〜1か月です。創業計画書・自己資金のエビデンス・見積書などを整える時間を含めると、準備に1か月、審査と実行に1か月で、合計2か月程度を見ておくと安全です。
クリニックの場合、物件の賃貸借契約や機器の納期が先に動きやすく、資金の着地とスケジュールがずれやすい構造があります。「今すぐ資金が要る」という状況には時間的に合わないため、開業日から逆算して申請時期を決める流れになります。
よくあるご質問
Q. 担保を出したほうが融資は通りやすくなりますか
担保の有無で変わるのは、上の表のとおり基準利率・特別利率の水準です。融資の可否そのものは、事業計画書や自己資金などをもとにした個別の審査で決まりますので、担保を出せば通るという関係ではありません。担保に入れられる資産がある場合は、金利面の条件を含めて申請先に相談する流れになります。
Q. 保証人を立てなくても本当に大丈夫ですか
創業期の方は原則として無担保・無保証人で各種融資制度を利用できる枠組みになっています。ただし利用する制度や個別の条件によって扱いが変わる可能性がありますので、申込み前に申請先でご確認ください。
Q. 自己資金は開業費用の3割が必要と聞きましたが本当ですか
制度上、自己資金の額や割合の要件は決まっていません。かつての「新創業融資制度」にあった自己資金要件のイメージが残っているものと思われます。ただし自己資金の額は審査の判断材料になりますので、要件がないことと、いくらでもよいことは別だとお考えください。
Q. 個人で開業してから医療法人化する場合、創業融資は使えますか
すでに営んでいる事業をそのまま法人化する、いわゆる法人成りの場合は、原則として創業融資の対象外となり、通常の融資の扱いになります。すでに事業実績があるとみなされるためです。法人化の判断は税務・登記の手続きも関わりますので、税理士・司法書士などの専門家に相談しながら進めてください。
Q. 一度審査に落ちると、次の審査に影響しますか
日本政策金融公庫は個人信用情報機関に加盟していますが、審査に落ちたこと自体が信用情報に記録されることはありません。一方で、公庫内には審査に落ちた記録が残ります。そのため次の審査では、落ちたことを考慮に入れた形になるため、慎重に扱われる可能性があります。原因を特定して改善したうえで出し直す流れになります。
まとめ
クリニックの開業融資は、創業期に該当する方であれば原則として無担保・無保証人で利用できます。整理すると次のとおりです。
- 対象は「新たに事業を始める方」または「税務申告を2期終えていない方」
- 無担保・無保証の特例だった「新創業融資制度」は2024年3月に廃止済み。現在の主力は「新規開業・スタートアップ支援資金」
- 創業期の0.65%(雇用の拡大を図る場合は0.9%)の引下げは、担保の有無を問わず適用対象
- 担保の有無で変わるのは基準利率・特別利率の水準(2026年6月1日現在、無担保・2期未了の基準利率は年3.45〜5.15%、有担保は年2.50〜4.80%)
- 自己資金は制度上の額・割合の要件がなく、一方で審査の判断材料になる
担保も保証人も出せないことは、創業融資を検討するうえで前提を外す理由にはなりません。むしろ論点は、無担保を前提にした金利帯と据置期間のなかで、開業後の返済が成り立つ計画を組めるかどうかに移ります。判断に迷う場合は、開業日から逆算した申請スケジュールも含めて専門家にご相談ください。
本記事の数字は2026年6月1日現在の情報です。制度・金利は変わりやすいため、申請時は日本政策金融公庫の公式情報で最新の内容をご確認ください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
この記事を監修した人
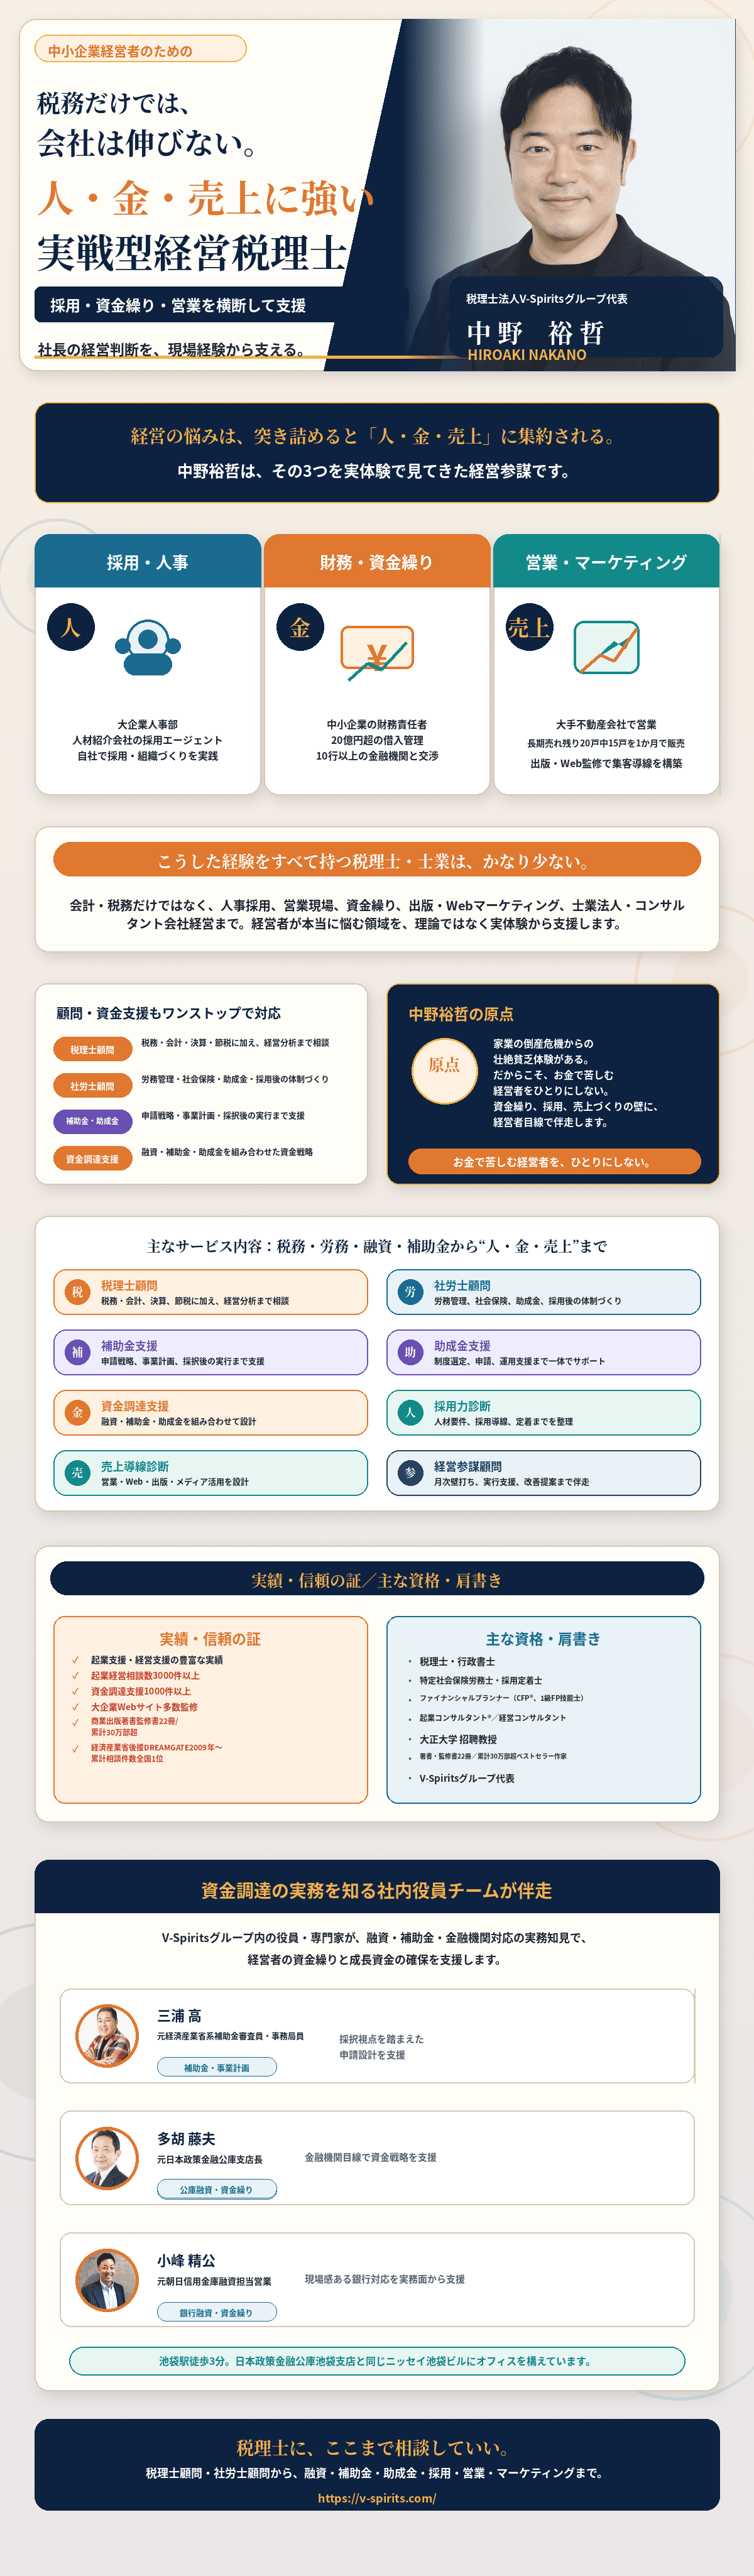
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。