

飲食店の独立、店舗規模の決め方は?大箱と小規模を資金面で比べる
店長として現場を任され、飲食店での独立を考え始めた方から、こんなご相談をよくいただきます。
💬 店長経験者の方からのご相談
今の店は月商1,000万円ほどあり、スタッフも多い店舗です。自分も同じくらいの売上を作れると思う反面、最初から大きな箱を借りて人を雇うのはリスクが高いとも感じています。経験を活かしてある程度の規模で始めるべきか、席数を絞って小さく始めるべきか、資金面ではどう判断すればいいでしょうか?
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
小峰からの回答
結論から言うと、「経験があるから今の店と同じ規模で」「不安だから小さく」のどちらかに寄せて決める必要はありません。規模は、経験の量ではなく、規模別に数字を並べたときの資金の余裕で比べて決めるものです。私から「こちらが正解です」とお伝えできる話ではありませんが、比べるときの軸はお示しできます。
信用金庫で融資を出す側にいたころは、事業計画書の数字が、選んだ規模の理由とつながっているかどうかを読んでいました。規模そのものの大小より、その規模を選んだ根拠が数字でたどれるかが、判断の分かれ目になります。
まず、月商1,000万円の位置づけを整理する
今の店の月商は、立地、店の知名度、そろったスタッフ、仕入れ先との関係など、長い時間をかけて積み上がった条件のうえで出ている数字です。独立後の店は、その条件をゼロから作り直すところから始まります。「自分なら同じくらい作れる」という感覚は現場を知る方ならではのものですが、資金計画に置く数字としては、独立直後から同じ水準が出る前提にしないほうが安全です。
そのため、月商が立ち上がるまでの期間を、手元の資金でどこまで支えられるかを規模ごとに確認します。これが「資金面でどう判断するか」への、いちばん実務的な答えです。
規模別に並べて比べる5つの項目
今の店に近い規模の案と、席数を絞った案を、最低でも2つ用意し、次の5項目を同じ形で並べてください。
- 初期投資:物件取得費、内装、厨房機器、什器、開業前の仕込みや告知にかかる費用など。席数と厨房の大きさに応じて増えます。
- 固定費:家賃、人件費のうち売上に関係なく出ていく部分、借入の返済、設備の維持費など。来店客がゼロの月でも出ていきます。
- 損益分岐点売上:固定費を回収して、利益がゼロになる売上の水準です。
- 必要客数:損益分岐点売上に届くために、1日あたり何人のお客様が必要かという数字です。
- 資金余力:初期投資を払ったあとに手元へ残る資金で、売上が固まるまでの不足分を支える体力にあたります。
並べてみると、大箱と小規模の違いは「大きいか小さいか」よりも、固定費の重さと、売上の伸びしろの関係として見えてきます。
損益分岐点と必要客数は式で出せる
特別な計算は要りません。次の式で、規模案ごとに出せます。
- 損益分岐点売上 = 月の固定費 ÷(1 − 変動費率)。変動費率は、食材原価のように売上に比例して増える費用の割合です。
- 1日に必要な客数 = 損益分岐点売上 ÷ 客単価 ÷ 月の営業日数
- 席の回転の目安 = 1日に必要な客数 ÷ 席数
ここで大切なのは、答えの数字そのものより、規模案どうしの差です。大箱は家賃と人件費が大きくなるぶん、損益分岐点が上がり、毎日必要な客数も増えます。席数が多いので、席の回転の目安が低く出ることもありますが、その客数を開業直後から集められるかは別の問題です。
一方、席数を絞った案は固定費が軽く、損益分岐点も下がります。ただし、満席になったときの売上の天井も低くなります。見るべきなのは、損益分岐点と売上の天井のあいだに、返済をしても利益が残るだけの幅があるかどうかです。固定費が軽くても、天井が低すぎれば幅は狭くなります。
資金余力は「立ち上がりの赤字を支える体力」
開業してから売上が固まるまでの間は、損益分岐点に届かない月が出ることを見込んでおく必要があります。その不足を埋めるのが運転資金で、人件費も運転資金の対象になります。手元にどれだけ資金が残るかが、資金余力です。
初期投資が大きい案件ほど、自己資金と借入を投資に回したあとの手元は薄くなりやすくなります。客数の伸びが思うように進まない時期に、家賃、人件費、返済が同時に重なると、売上があっても手元の現金が先に尽きるということが起こり得ます。スタッフを多く抱える体制は、毎月出ていく固定費の重さという意味で、この点に強く効いてきます。
反対に、初期投資を抑えた案は手元に余裕を残しやすい反面、売上の天井が低いと、残った余力で伸ばす選択肢が限られることもあります。どちらの案でも、初期投資に資金を使い切らず、運転資金の分を残す設計にしておくことが、規模を問わない共通の考え方です。
売上は3つのケースで置いてみる
資金余力を確かめるには、月商を1つの数字で置くのではなく、低めのケース、中間のケース、見込みどおりのケースの3つで試算します。低めのケースでも、資金が尽きる月がいつ来るのか、それまでに売上が損益分岐点へ届くのかを、規模案ごとに見比べます。
月商1,000万円は、見込みどおりのケースの一つとして置くのはかまいません。ただ、それだけを前提に固定費を組むと、外れたときに手元資金で支えきれなくなります。低めのケースまで含めて耐えられる規模が、資金面では選びやすい規模といえます。
融資の面から見た規模の選び方
日本政策金融公庫の創業融資では、審査は斯業経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。店長としての勤務経験は、創業計画書の経験欄に業務経験として書く材料です。規模を選ぶ段階で見られるのは、選んだ規模に対して、売上・原価・人件費の根拠が説明できているか、必要な資金と借入額がつながっているかという点です。
大箱の案は、初期投資が大きくなり、借入額も増えやすくなります。そのぶん、返済の原資となる利益を出すための売上の根拠が、より丁寧に問われます。席数を絞った案は借入が小さくなる一方、その売上で返済と利益が両立するかを示す必要があります。どちらの案にも、説明すべきことがあります。
自己資金については、制度上、額や割合の要件は決まっていませんが、審査の重要な判断材料になります。規模案ごとに、自己資金をいくら投資へ回し、いくら運転資金として残すのかを決めておくと、計画書の説明が一貫します。
また、適用される利率や返済期間は、審査のうえ金融機関が決めるもので、こちらで選べるものではありません。返済額を固定費へ入れるときは、借入額と条件に幅を持たせて、複数のパターンで試算しておくと安心です。
判断の進め方
- 今の店に近い規模の案、席数を絞った案を、それぞれ書き出します。
- 案ごとに、初期投資、固定費、損益分岐点売上、1日に必要な客数を式で出します。
- 売上を3つのケースで置き、資金が尽きる月と、手元に残る資金を確認します。
- 損益分岐点と売上の天井の幅、資金余力の厚み、返済の負担を並べて、どこまで耐えられる規模かを見ます。
開業時の規模を1つに決めきれない場合は、まず抑えた規模で始めて、数字を見ながら広げていく道も、比較する案の一つに入れられます。その場合も、広げるときに必要になる資金がどのくらいかを、最初の計画の段階で見積もっておくと判断しやすくなります。
まとめ
規模の正解は、経験の長さではなく、規模別に置いた数字と、手元に残る資金で決まります。まず2つの案で損益分岐点と資金余力を式で出し、低めの売上でも耐えられるかを確かめるところから始めてみてください。
この規模別の比較は、一人で数字を組み立てるのが難しい部分でもあります。規模別の収支シミュレーションを作り、借入額や返済の組み立て方まで、資金計画を専門家と一緒に進められる相談窓口があります。ご自身の案を持ち込み、数字の根拠を確かめながら計画を整えたい方は、一度ご相談ください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
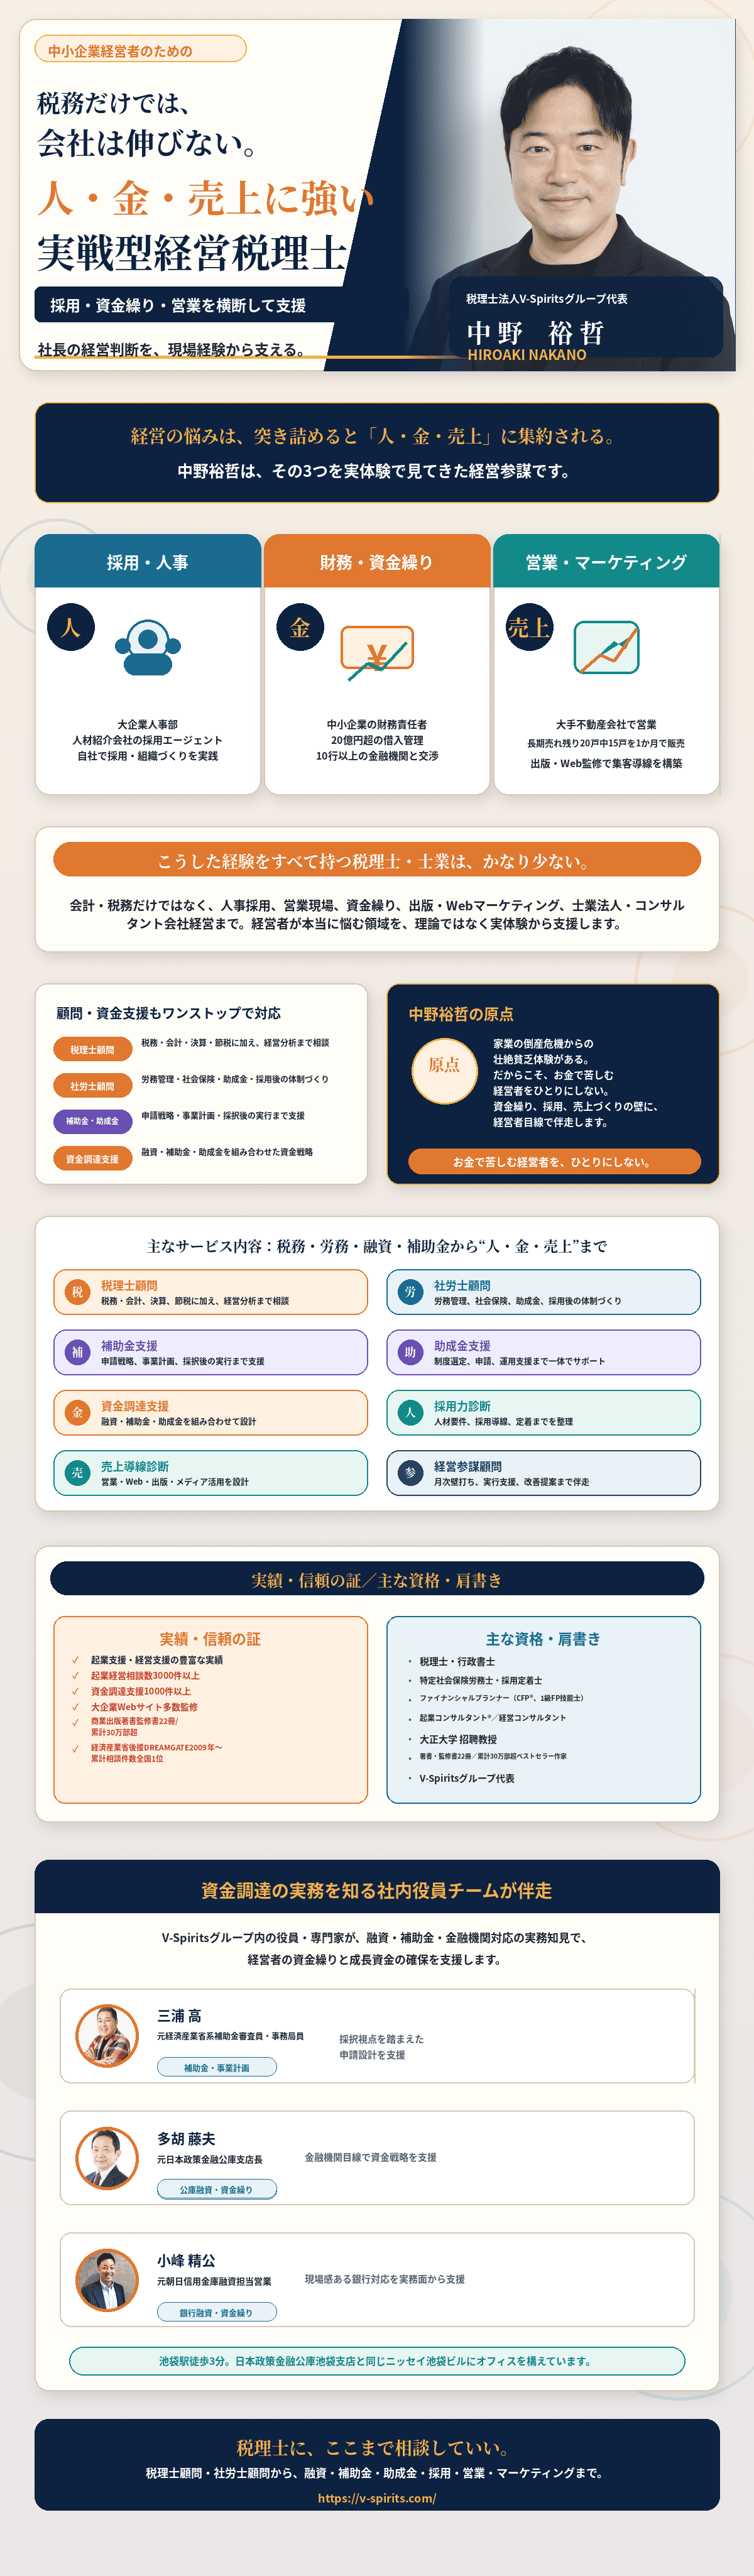

この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。