

飲食店の開業資金は貯金300万円で足りる?総額の積み上げ方と融資の組み合わせ方
料理人として独立を考え始めた方から、こんなご相談をよくいただきます。
💬 料理人の方からのご相談
飲食店の開業にはかなりお金がかかると聞きますが、何にいくら必要なのかが分からず、目標にする貯金額を決められません。今は300万円ほど貯めています。500万円まで待つべきなのか、融資を組み合わせれば今から準備を進めてもいいのか、自分の場合はどう考えればいいでしょうか?
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
小峰からの回答
結論から言うと、300万円で足りるのか、500万円まで待つべきなのかは、貯金額だけでは決まりません。先に決めるのは、開きたい店に必要な資金の総額です。総額が見えてはじめて、自己資金と借入をどう組み合わせるか、待つのか進めるのかを判断できます。以下、制度の数字は2026年9月時点の情報です。
目標の貯金額は「総額」から逆算して決める
目標にする貯金額が決められないのは、あなたの意志の問題ではなく、必要な総額がまだ見えていないからです。貯金の目標は、店に必要な総額から借入の見込みを引いた残りとして決まるものです。順番が逆になっていると、300万円でも500万円でも、根拠のない数字になってしまいます。
開業資金は、大きく次の2つに分けて積み上げます。
- 設備資金:物件の取得費、内装工事、厨房機器、什器や備品など、開店までにかかる支出
- 運転資金:食材の仕入れ、人件費、家賃など、開店後に店を回していくための支出
この2つの合計が、あなたの店の必要資金です。運転資金は、開店した月から売上が十分に立つとは限らない前提で、見込んでおく必要があります。
業態・坪数・物件条件で総額は大きく変わる
同じ飲食店でも、必要な総額は条件によってまったく違います。ここでは目安の金額をあえて挙げません。挙げた数字が自分の店に当てはまるとは限らず、それを基準に判断すると危ういからです。代わりに、総額を動かす要素を整理します。
- 業態:火を使う調理が中心か、厨房設備は重くなるか、席数や客単価をどう見込むか
- 坪数:広くなるほど内装費も家賃も増えます
- 物件条件:前の店の設備や内装が残っている物件か、何もない状態から造る物件か
やり方は単純です。候補にしたい業態と物件の条件を決め、内装や厨房機器は見積書を取って項目ごとに積み上げます。見積書は融資の申込でも使う書類ですから、無駄になりません。まだ物件が決まっていない段階でも、条件を仮置きして総額を出しておくと、貯金の目標が具体的になります。
自己資金は融資の審査でどう見られるか
日本政策金融公庫の創業融資では、制度上、自己資金の額や割合の要件は決まっていません。300万円だから対象外、500万円なら対象という線引きは、制度の側にはないのです。
ただし、審査は業務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断され、自己資金の額は重要な判断材料になります。多いほど有利になりやすいのは事実です。あわせて、金額だけでなく、その自己資金をどう貯めてきたかという形成過程も見られます。融資を出す側の目線で言うと、金額と同じくらい、貯め方に説明がつくかどうかが気になるところです。
業務経験は、同じ業種での勤務経験、勤務年数、役職といったものです。調理場での経歴は、創業計画書の経験欄でそのまま書ける材料になります。
自己資金は、面談の時点で口座に確認できる形にしておくのが原則です。また、創業前に自費で取得した資格、設備や備品の購入、テストマーケティングの費用などは、みなし自己資金として一定の範囲で評価されることがあります。領収書は必ず保管しておいてください。
融資を組み合わせるなら、借りられる額より返せる額で考える
創業期の代表的な制度は、日本政策金融公庫の新規開業・スタートアップ支援資金です。制度上の融資限度額は7,200万円(うち運転資金4,800万円)で、原則として無担保・無保証人で借りられます。ただし、上限まで借りられるという意味ではありませんし、借りて良い額でもありません。
条件面の数字は次のとおりです。
- 基準利率:2026年9月1日現在、創業期(税務申告を2期終えていない時期)に利用する場合で年3.75〜5.35%
- 利率の引下げ:創業期の方が利用する場合は、原則0.65%(雇用の拡大を図る場合は0.9%)の引下げが適用される可能性があります。適用可否は制度や審査・条件により異なるため、必ず下がると考えず、申込先で確認してください
- 返済期間の枠:設備資金は20年以内、運転資金は10年以内
- 据置期間の枠:5年以内で、据置中は利息のみの支払いです
返済期間や据置期間は制度上の枠です。実際に適用される利率、返済期間、据置期間は、審査のうえ金融機関が決定するもので、申込者が選んで決められるものではありません。希望を伝えることはできますが、決めるのは金融機関です。
ここで大切なのは、借入額を増やすほど毎月の返済も増えるという点です。席数、客単価、来店数から売上を見込み、仕入れ、人件費、家賃を引いた後に、返済の原資が残るか。事業計画では、その根拠を数字の出どころまで書き切ることが求められます。
500万円まで待つべきか、今から進めるべきか
あなたのケースでは、300万円と500万円の差は200万円です。待つということは、その200万円の分だけ借入を減らせるか、または同じ借入で余裕を持たせられるということです。逆に進めるということは、その200万円を借入で補い、返済に上乗せするということです。この差を、次の3点で比べてみてください。
- 積み上げた総額に対して、貯金と借入の見込みの合計が、運転資金まで含めて足りているか
- 借入の見込み額を、事業計画の数字で返せると説明できるか
- あと200万円を貯めるのに何か月かかるのか。その間に、動きたい物件や時期を逃さないか
待つ期間が長くなるほど貯金は増えますが、その間に出会える物件や動き出せる時期は変わっていきます。待つことにも、進めることにも、それぞれコストがあります。だからこそ、どちらが正解かを最初に決めるのではなく、総額と返済の数字を出してから決めるのが順序です。
なお、進める場合は、申込から融資実行までの時間も見込んでください。書類提出後おおむね3週間〜1か月で、準備を含めると合計で約2か月を見ておくと安全です。土地や建物を取得する場合は設備資金にあたる支出で、創業融資の対象になります。取得を前提に検討するなら、物件を押さえる前に申込先へ相談してください。
貯金額だけを理由に、諦めるかどうかは決められません
貯金が目標に届かないことを理由に、夢を諦めるかどうかを決める基準は、制度のどこにもありません。見るべきなのは、総額、自己資金、返済の見込みが一本の計画として整合しているかどうかです。貯金が300万円でも、総額を抑えた形で計画を組み直せる余地はありますし、500万円あっても、総額に対して借入が重ければ計画は苦しくなります。
ただし、融資は借金です。審査に通るかどうかは、個別の状況や計画の中身によって変わります。貯金の額だけで、通る、通らないを決めつけることはできません。
今日から手を動かすなら
まずは、候補にしたい業態と物件条件を仮に決め、設備資金と運転資金を項目ごとに書き出してください。次に、手元の貯金と、そのお金をどう貯めてきたかを整理します。そのうえで、借入額を仮に置き、毎月の返済が売上から出せるかを試算してみてください。この3つがそろえば、300万円で進めるのか、500万円まで待つのかを、感覚ではなく数字で選べます。
総額の積み上げと自己資金の整理を先に済ませておけば、待つ場合も進める場合も、次の一歩が具体的になります。
開業に必要な資金の積み上げ方や、返済を踏まえた借入額の考え方を、事業計画や資金計画の作成を進めながら専門家と一緒に整理できる窓口があります。手持ちの貯金額で開業予算を組めるのか、借入額の目安をどう置くのかなど、数字の組み立て方から相談してみてください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
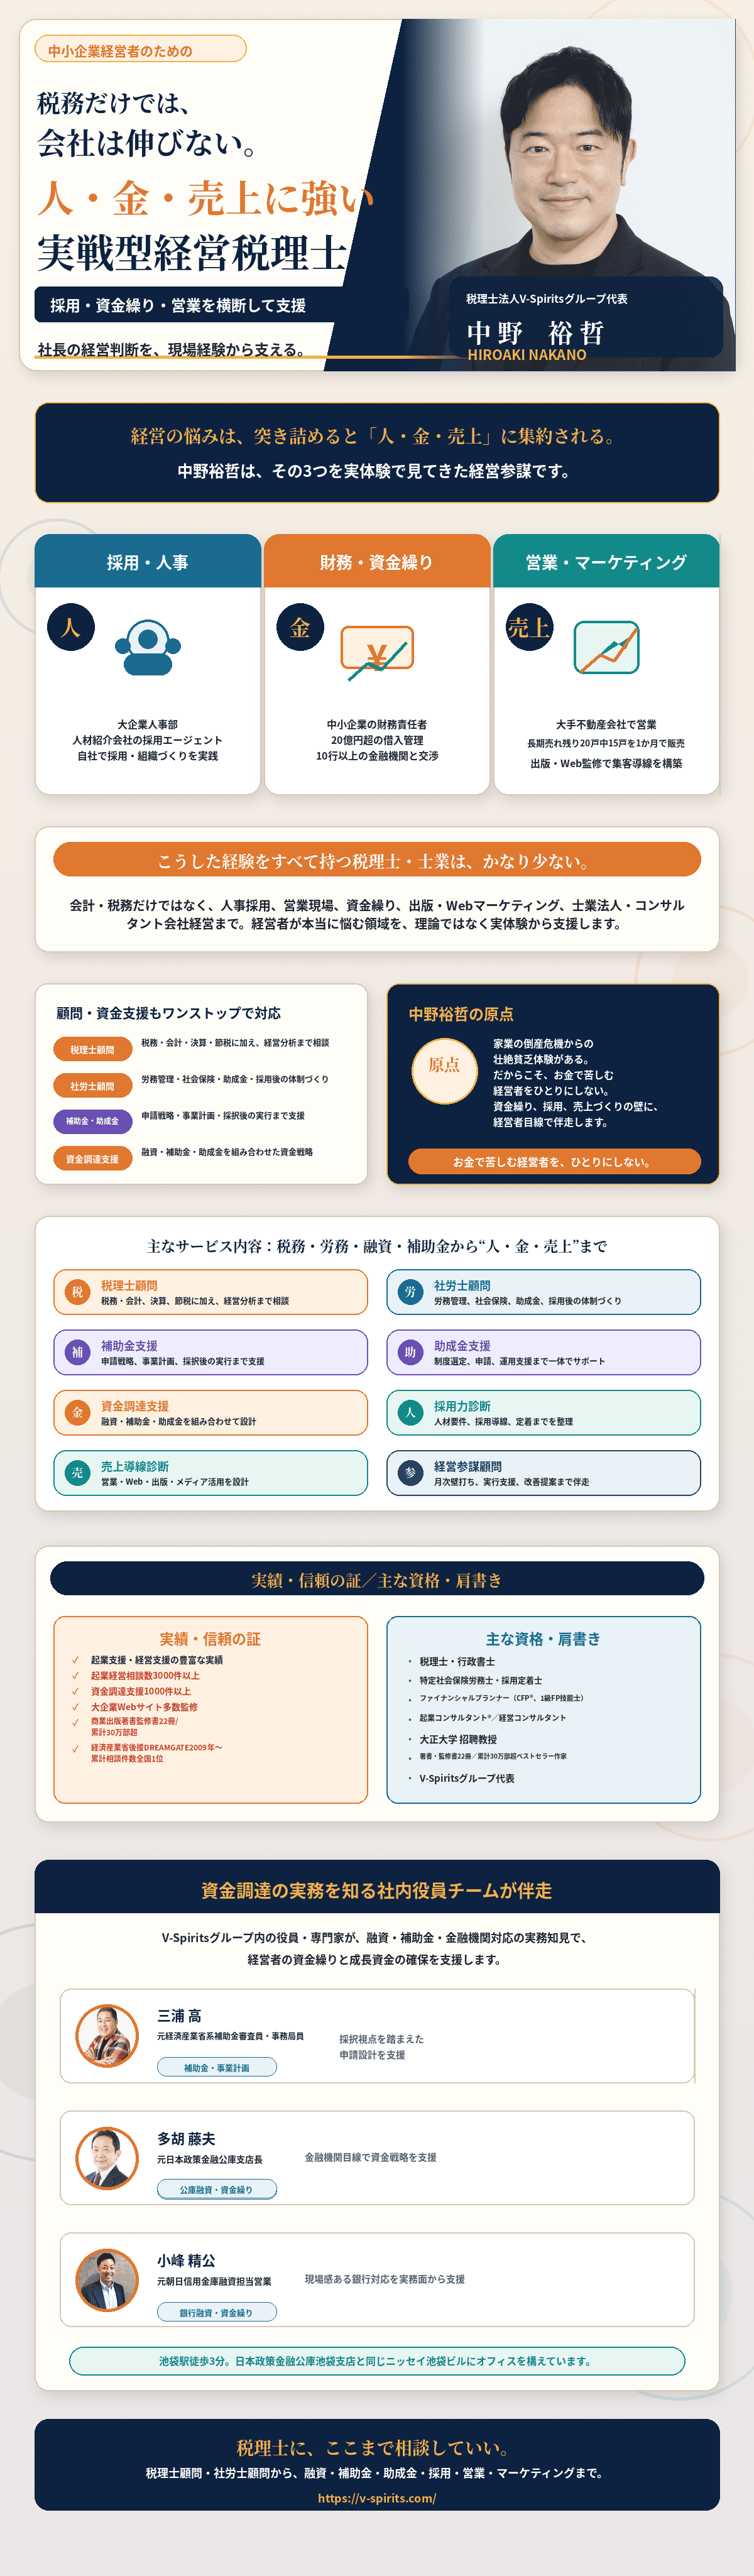

この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。