

クリニックの開業融資を公庫に断られたら|否決理由の切り分けと、再申請までにやること
物件の目星をつけ、医療機器の見積もりも取り、いよいよ資金の目処をつけるという段階で、日本政策金融公庫の審査に通らなかった。クリニックの開業準備では、この一点で予定が丸ごと止まってしまいます。開院予定日が決まっている場合はなおさらです。
ただ、断られたことそのものより問題なのは、理由が分からないまま焦って再申請してしまうことです。否決の背景を切り分けずに同じ書類を出し直しても、結果は変わりません。この記事では、公庫に断られたあとに何を確認し、どの順番で立て直すかを整理します。あわせて、クリニックだからこそ計画に織り込んでおきたい点にも触れます。記載している数字・条件は2026年8月時点で公開されている情報にもとづくものです。
まず押さえたい:否決は「信用情報の傷」ではありません
断られた直後にいちばん不安になるのが、「この記録が残って、もう借りられなくなるのではないか」という点です。ここは事実関係を正確に押さえておきましょう。
日本政策金融公庫は個人信用情報機関に加盟していますが、審査に落ちたこと自体が信用情報機関側の記録として残ることはありません。一方で、公庫内部には審査に落ちた記録(申込・審査の履歴)が残ります。そのため、同じ申請者が次回審査を受ける際は、過去に否決された経緯を踏まえて慎重に扱われる可能性があります。
つまり、「信用情報に傷がついた」のではなく、「公庫側に前回の経緯が残っている」という状態です。だからこそ、次に申し込むときは前回から何が変わったのかを説明できる状態にしておくことが意味を持ちます。
否決の理由を4つに切り分ける
公庫は否決理由を詳しく説明しない場合が多いため、自分で仮説を立てて潰していく必要があります。実務上、次の4つに分けて考えると整理しやすくなります。
1. 自己資金|「3割が目安」は要件ではありません
「開業資金の3割程度の自己資金が必要」といった説明をよく見かけますが、制度上、自己資金の額や割合の要件は決まっていません。旧「新創業融資制度」にあった自己資金の割合要件のような固定の基準は、現行の制度にはないためです。
ただし、自己資金の額が審査の重要な判断材料になるのは事実で、多いほど有利になりやすい傾向はあります。金額そのものだけでなく、面談の時点で口座に確認できる形になっているかも見られます。また、創業前に自費で購入した設備や備品、テストマーケティングの費用などは、みなし自己資金として一定範囲で評価されることがあるため、領収書は必ず保管しておきましょう。
「3割に届いていないから再申請できない」と思い込む必要はありません。逆に、割合だけを揃えても、資金の出所を説明できなければ評価されにくくなります。
2. 事業計画の説得力|クリニック特有の入金タイムラグ
クリニックの開業計画で見落とされやすいのが、保険診療の入金が後ろにずれる点です。診療報酬は、月ごとに請求してから実際に入金されるまで一般におよそ2か月かかるとされています。開院初月に患者さんが来ても、その分の収入が手元に入るのは2か月ほど先ということです。
この構造を踏まえずに「開院3か月目から黒字」という計画を出すと、収支の見通しは合っていても資金繰りが破綻している計画になります。人件費、テナント料、医療機器の支払いは開院初月から発生するためです。運転資金をどれだけ厚く見ているか、その根拠は何かを説明できるかどうかは、審査で問われやすいポイントになります。
あわせて、患者数と診療単価の置き方も見られます。開院直後から標榜科の平均値どおりの患者数が来る前提になっていないか、近隣の医療機関の状況を踏まえた立ち上がりカーブになっているかを、もう一度確認してください。
3. 信用情報の事故情報
過去の延滞や債務整理が原因になっている可能性もあります。心当たりがある場合は、CIC・JICC・全国銀行個人信用情報センター(KSC)の3機関で自己開示をして、現状を確認してください。延滞が残っていれば完済し、登録が抹消される時期を確認します。
なお、自己破産歴の登録期間は最長でも7年程度です。KSCの官報情報が2022年11月に10年から7年へ短縮され、CIC・JICCは5年とされています。「10年は消えない」という古い情報を前提に諦めてしまうケースがあるため、まず現状を確認するところから始めるのが確実です。
4. 資金使途と調達手段のミスマッチ
クリニックは開業資金の規模が大きく、内装工事とCT・レントゲンなどの医療機器で相当額になります。必要額のすべてを公庫1本で組もうとした結果、金額の妥当性を説明しきれなかったというケースもあります。何をどの手段で賄うのかを分けて考え直すと、通し方が見えてくることがあります。
また、創業融資でも決算書をまったく見ないわけではありません。新しく設立した法人であっても、一期でも決算が締まっていればその決算書が確認されます。代表者が別に会社を経営している場合は、その会社の決算書も確認の対象になります。手元にある決算書の内容も踏まえて説明できるよう整理しておくと安心です。
再申請までにやること
原因を潰さずに再申請しても結果は変わりません
原因を潰さずに再申請しても、結果は変わりません。自己資金不足、事業計画の説得力不足、業界未経験への対策不足など、否決の理由を具体的に特定し、そこを改善したうえで再申請することが必要です。
担保を入れる選択肢も検討する
2026年6月1日現在の基準利率は、無担保で創業期(税務申告を2期終えていない時期)に利用する場合が年3.45〜5.15%であるのに対し、有担保では年2.50〜4.80%とされています。担保を差し入れられるかどうかで、条件そのものが変わってくる可能性があります。
創業期の方が利用する場合は、原則0.65%(雇用の拡大を図る場合は0.9%)の引下げが適用される可能性がありますが、適用可否は利用する制度や審査・条件により異なるため、必ず下がると考えず申請先で確認してください。なおこの引下げは、担保の有無によって対象が変わるものではありません。元金返済の据置期間は5年以内で設定でき、据置中は利息のみの支払いとなります。
調達の組み直しを検討する
公庫以外の選択肢を組み合わせる方法もあります。自治体の制度融資は、自治体・金融機関・信用保証協会の三者が連携する仕組みで、融資の実行主体は民間金融機関、信用保証協会は保証を付ける役割を担い、自治体が利子補給や預託などで関与します。「信用保証協会からお金を借りる」制度ではない点を押さえておくと、窓口での話が早くなります。
医療機器についてはリースを使う判断もありますが、次のようなデメリットもあります。
- 連帯保証人が必要になる
- 機器の所有権が持てない
- 契約期間中の中途解約が難しい
- 故障時の修理負担が借主側になる契約が多い
融資とリースのどちらが有利かは、資産計上の考え方や資金繰りの状況によっても変わるため、賃貸借費用の負担も含めて税理士や金融機関に相談しながら判断することをおすすめします。
クリニックだからこそ確認したい3点
- 開設届と融資申請の順番:診療所の開設に関する手続きと融資の申請は、どちらを先に進めるかで段取りが変わります。物件契約のタイミングとも絡むため、早い段階で全体の順番を決めておきます。
- 運転資金の厚み:融資限度額は7,200万円(うち運転資金4,800万円)です。設備資金にばかり目が向きがちですが、入金が後ろにずれる分の運転資金を確保できているかを見直してください。
- スケジュールの逆算:書類提出から融資実行までは、おおむね3週間から1か月が目安です。創業計画書や自己資金のエビデンス、見積書などを整える時間を含めると、準備に1か月、審査・実行に1か月で合計2か月程度を見込んでおくと安全です。再申請ではここに改善のための時間が上乗せされます。
よくある質問
Q. 否決された直後にすぐ再申請してもよいですか?
原因を潰さずに再申請しても、結果は変わりません。自己資金不足、事業計画の説得力不足、業界未経験への対策不足など、否決の理由を具体的に特定し、そこを改善したうえで再申請することが必要です。
Q. 一度審査に落ちると、次回の審査に影響しますか?
日本政策金融公庫は個人信用情報機関に加盟していますが、審査に落ちたこと自体が信用情報に記録されることはありません。一方で、公庫内には審査に落ちた記録が残ります。そのため次の審査では、落ちたことを考慮に入れた形になるため、慎重に扱われる可能性があります。
Q. 自己資金を追加で用意すれば通りますか?
自己資金の額は審査の重要な判断材料のひとつですが、それだけで結果が決まるものではありません。審査では、事業として創業した実績がなくても、事業計画書と自己資金などをもとに判断されます。自己資金を厚くすることと並行して、患者数の見込みや運転資金の根拠といった計画の中身も見直しておくことをおすすめします。
まとめ
公庫に断られても、信用情報機関に否決の記録が残るわけではありません。ただし公庫内部には履歴が残るため、次に申し込むときは「前回から何が変わったか」を説明できる状態にしておくことが要になります。
やるべき順番は、①否決理由を自己資金・事業計画・信用情報・資金使途の4つに切り分ける、②該当する原因を実際に改善する、③担保の有無や制度融資など調達の組み方を見直す、の3ステップです。クリニックの場合は特に、保険診療の入金が請求から約2か月後になる構造を計画に織り込めているかを確認してください。ここが抜けていると、収支計画が正しくても資金繰りが持たない計画に見えてしまいます。
制度の内容・金利・条件は改定されることがあります。この記事の内容は2026年8月時点で公開されている情報にもとづくものですので、実際に申請する際は必ず日本政策金融公庫の最新の公式情報をご確認ください。個別の状況によって取るべき手は変わりますので、判断に迷う場合は専門家にご相談ください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
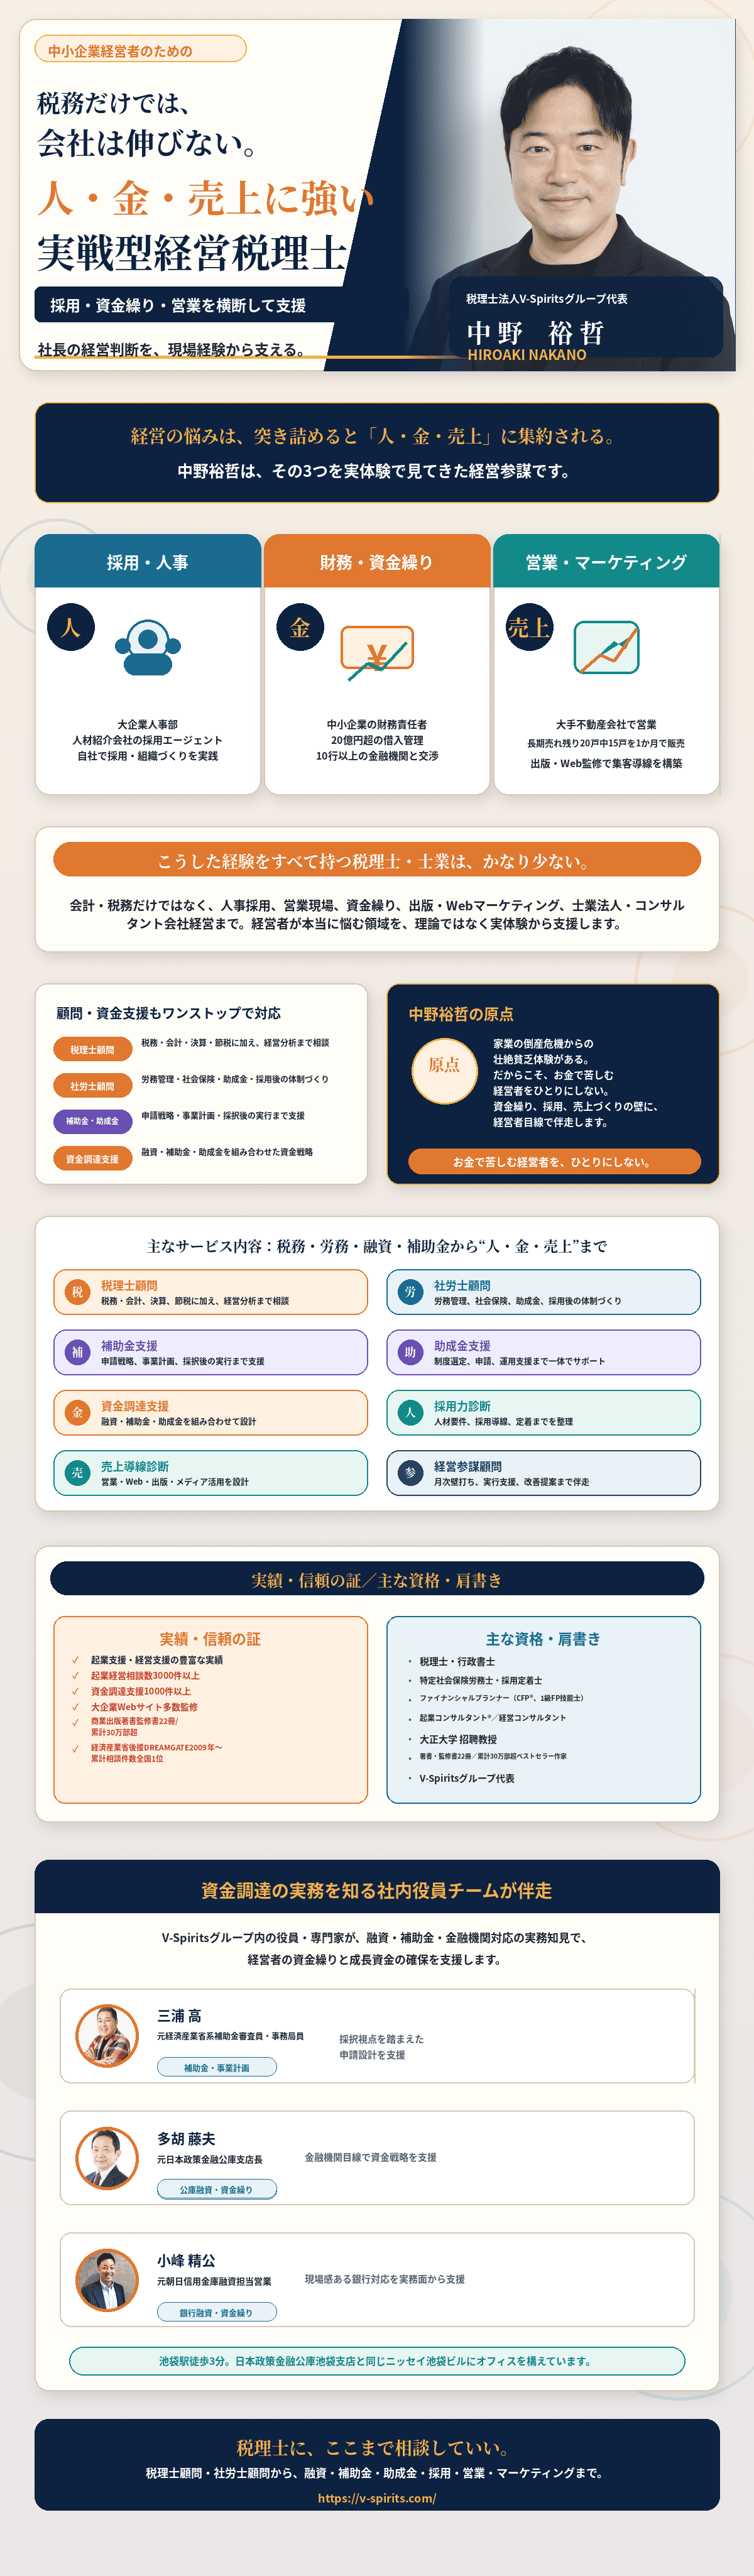
この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。