

飲食店のバリアフリー化に使える補助金は?対象になる工事と実質負担を2026年度版で解説
段差やトイレのバリアフリー改修に補助金は使えるのか|飲食店の対象判定と実質負担の考え方
ご高齢のお客様やベビーカー連れのご家族が増え、「入口の段差をなくしたい」「トイレを広げて手すりを付けたい」と考える飲食店オーナーの方が増えています。ただ、いざ調べてみると「バリアフリー改修に使える補助金」と書かれた情報は多いのに、自分の店が対象になるのかどうかまではっきり分からない、という声をよく聞きます。
実際のところ、国の補助金でバリアフリー改修に充てられる制度は限られています。そして、工事の内容よりも先に「従業員数」で対象から外れてしまう飲食店が少なくありません。この記事では、2026年度時点で現実的に検討できる制度を整理したうえで、対象になる工事とならない工事の境目、そして実質的な自己負担がいくらになるのかを試算しながら解説します。なお、補助金の要件は公募回ごとに変わりますので、申請前には必ず最新の公募要領をご確認ください。
飲食店のバリアフリー化で現実的に検討できる補助金は2つ
バリアフリー改修そのものを目的にした国の補助金は用意されていません。そのため、「販路開拓」や「新市場への進出」という別の目的の中に改修工事を位置づけて申請する形になります。2026年度時点で飲食店が検討しやすいのは、次の2つです。
小規模事業者持続化補助金
小規模事業者が経営計画にもとづいて行う販路開拓の取り組みを支援する制度です。対象経費の「委託・外注費」に、店舗改装やバリアフリー化工事が含まれています。補助率は3分の2で、基本の補助上限は50万円です。要件を満たす場合はインボイス特例で50万円、賃金引上げ特例で150万円がそれぞれ上乗せされ、両方を満たした場合の最大値が250万円になります。
新事業進出・ものづくり商業サービス補助金 新事業進出枠
既存事業とは異なる新市場・高付加価値事業への進出を支援する枠で、対象経費に「建物費」が含まれるのが特徴です。従業員20人以下の場合の補助上限は2,500万円、補助率は中小企業者で2分の1です。ただし補助下限が750万円と高く、単なる改装は対象になりません。詳しくは後述します。
このほか、自治体が独自に用意しているバリアフリー改修の助成制度もあります。ただし名称も要件も自治体によって異なり、募集していない地域もありますので、お店の所在地の商工会・商工会議所や自治体の窓口でご確認ください。
最初の関門は工事内容ではなく「従業員数」です
持続化補助金でつまずきやすいのが、工事の中身に入る前の対象者要件です。この制度は「小規模事業者」向けで、業種ごとに常時使用する従業員数の上限が決まっています。
- 商業・サービス業(宿泊業・娯楽業を除く):常時使用する従業員 5人以下
- サービス業のうち宿泊業・娯楽業:常時使用する従業員 20人以下
- 製造業その他:常時使用する従業員 20人以下
一般的な飲食店は宿泊業でも娯楽業でもありませんので、5人以下という枠で判定されることになります。ホールとキッチンで常時数名を雇っている店舗では、ここで対象から外れるケースが出てきます。
ただし、この人数の数え方には除外されるものがあります。会社役員、個人事業主本人、同居の親族従業員、日雇いなどはカウントされません。パート・アルバイトの扱いは雇用契約の内容によって判断が分かれますので、自己判断で諦める前に商工会・商工会議所に確認していただくのが確実です。
なお、医療法人や学校法人などは対象外とされていますが、通常の飲食店であればこの点は問題になりません。むしろ注意したいのは、申請時点で未開業の創業予定者が対象外である点です。「開業と同時にバリアフリー仕様で作りたい」というご相談は多いのですが、この制度では開業後の申請が前提になります。
補助の対象になる工事・ならない工事の境界線
従業員数の要件を満たしたとして、次に問題になるのが工事の中身です。「改修工事なら何でも対象」と考えていると、申請段階で計画を組み直すことになりかねません。
対象になりやすいもの
持続化補助金では、店舗改装やバリアフリー化工事は「委託・外注費」の区分で扱われます。入口のスロープ設置、店内の段差解消、トイレへの手すり設置、扉の引き戸化といった、既存の建物の中で行う改修は、この区分に載せやすい工事です。あわせて、車いすでも使える高さのテーブルなどの店舗備品は「機械装置等費」で計上する形になります。
対象外になりやすいもの
一方で、建物の増築・増床や、「不動産の取得」にあたる工事は対象外と判断されやすい領域です。判定は、外気分断性・土地への定着性・用途性という3つの要件で行われます。分かりやすく言えば、屋根と壁で囲われた新しい空間を土地に固定して作り足す工事は、改修ではなく不動産の取得と見なされやすい、ということです。
「多目的トイレを新設したいが、店内に余裕がないので建物の外側に増築する」という計画は、この線を越えてしまう可能性があります。同じ多目的トイレでも、既存の倉庫スペースを転用して内部改装で作る場合とは扱いが変わりますので、設計段階で相談されることをおすすめします。また、送迎用の車両など自動車は原則として対象外です。
「販路開拓」として説明できるかどうか
見落とされがちですが、持続化補助金はあくまで販路開拓の制度です。「お客様が困っているから直したい」という動機だけでは、計画としては弱くなります。「高齢のお客様やベビーカー利用のご家族という新しい客層を取り込むための投資である」という形で、売上の増加見込みまで含めて説明できるかどうが評価の分かれ目になります。
実質負担はいくらになるのか、3つのケースで試算します
「最大250万円」という数字だけを見て工事計画を立ててしまうと、後から資金計画が崩れます。補助率3分の2、基本の補助上限は50万円です。
以下は税抜きの概算で、実際の申請では消費税分は補助対象外となる点にご注意ください。
ケース1:工事費75万円(スロープ設置と入口の段差解消)
75万円の3分の2は50万円です。基本の補助上限とちょうど同じですので、補助金50万円、自己負担25万円という計算になります。持続化補助金だけで完結させるなら、この規模が最も無駄のない設計です。
ケース2:工事費150万円(トイレの拡張と手すり設置を含む)
150万円の3分の2は100万円ですが、基本の補助上限は50万円ですので、ここで頭打ちになります。補助金50万円、自己負担100万円です。工事費が75万円を超えたところから、増えた分はそのまま自己負担になっていくとお考えください。
ケース3:2つの特例を満たして上限250万円になる場合
インボイス特例と賃金引上げ特例の両方の要件を満たすと、補助上限は250万円まで広がります。この場合、工事費375万円で補助金250万円、自己負担125万円という計算です。ただし賃金引上げ特例は事業場内最低賃金の引き上げが条件になりますので、人件費の増加分も含めて判断する必要があります。赤字事業者が賃金引上げ特例を使う場合は補助率が4分の3になる区分もあります。
なお、上乗せ部分だけでなく通常枠の要件も含めて1つでも満たさない場合は、全体が交付対象外になります。「特例が付かなかったから上限50万円で採択される」という形にはなりませんので、要件は慎重に確認してください。
あわせて覚えておきたいのが、経費区分ごとの上限です。広報費とウェブサイト関連費はそれぞれ交付申請額の上限が30万円(税込)で、しかもこれらの経費だけで申請することはできません。「バリアフリー対応をチラシやホームページで告知したい」という場合は、工事費と組み合わせたうえで、この上限内に収める配分を考えることになります。
工事を発注する前に効く2つの締切
制度の要件を満たしていても、段取りを間違えると補助金を受け取れなくなります。工事は業者の都合で日程が決まりがちなので、特に事故が起きやすいところです。
締切1:交付決定日より前の発注・契約・支払は対象外です
採択の通知が届いた時点ではまだ事業を始められません。その後の交付決定を待つ必要があります。「採択されたと聞いたので工事業者に発注した」という順番だと、その工事費は補助対象外になります。工期の相談は進めても、契約書の締結と発注は交付決定の後に回してください。
締切2:事業支援計画書(様式4)の発行受付締切
持続化補助金の申請には、商工会・商工会議所が発行する事業支援計画書(様式4)が必要です。第20回公募では、申請受付が2026年11月5日から、申請締切が2026年12月12日17時ですが、様式4の発行受付締切は2026年12月4日と1週間以上前に設定されています。この締切を過ぎた発行依頼は、いかなる理由でも受け付けられません。申請書の締切だけを見て準備を進めると間に合いませんので、窓口へは余裕をもってご相談ください。
そのほか、申請は電子申請のみでGビズIDプライムのアカウントが事前に必要です。取得には日数がかかりますので、早めに手続きを始めてください。また、50万円(税込)を超える発注や、単価50万円(税抜)を超える機械装置等については2者以上の相見積が必要になります。支払は銀行振込が原則で、1取引10万円(税抜)を超える現金払いは認められません。
従業員6人以上・工事規模が大きい場合の代替ルート
持続化補助金の対象から外れる場合、次に検討できるのが新事業進出・ものづくり商業サービス補助金 新事業進出枠です。この枠は対象経費に建物費が含まれており、従業員20人以下で補助上限2,500万円、補助率は中小企業者で2分の1です。
ただし、単なるバリアフリー改修では申請できません。この枠が求めているのは、申請者にとって新規性のある製品・サービスを、申請者にとって新しい市場に提供することです。たとえば「バリアフリー化とあわせて、これまで手がけていなかった介護施設向けの配食事業に進出する」といった形で、新しい事業の柱が立っている必要があります。既存業態の改装や、単なるメニュー追加、商圏が違うだけの出店は対象になりません。
加えて、補助下限が750万円と高く設定されています。補助率2分の1ですので、1,500万円以上の投資規模が前提になる計算です。また、新規設立・創業後1年に満たない事業者は対象外で、最低1期分の決算書が必要になります。第1回公募の締切は2026年9月30日18時です。
どちらの制度にも当てはまらない場合は、日本政策金融公庫や金融機関の融資でまかない、自治体の助成制度があれば併用を検討する、という順番になります。補助金は原則として後払いですので、いずれにしても工事費を一度は自己資金または融資で立て替える必要がある点は共通しています。なお、バリアフリー改修には税制上の優遇措置が用意されている場合もありますが、適用の可否や計算方法は個別の事情によって変わりますので、税理士にご確認ください。
よくある質問
Q. 賃貸の店舗でもバリアフリー改修に補助金は使えますか
賃貸物件であること自体が対象外の理由になるわけではありません。ただし、建物の所有者ではないため、改修について貸主の承諾が必要になります。原状回復義務との関係も含め、工事内容を決める前に貸主とご相談ください。
Q. 手すりや簡易スロープを自分で買って取り付けた場合はどうなりますか
備品の購入は機械装置等費として計上できる可能性がありますが、交付決定前に購入したものは対象外です。また、自社の従業員が施工した人件費は補助対象になりません。
Q. 補助金はいつ受け取れますか
採択・交付決定の後に工事を実施し、実績報告を提出して確定検査を受けてからの精算払いになります。第20回公募では事業実施期限が2028年3月31日、実績報告の提出期限が2028年4月10日と設定されています。工事の支払時期と入金時期に数か月単位のずれが出ますので、資金繰りの計画に織り込んでおいてください。
Q. 補助金と融資はどちらを先に相談すべきですか
補助金は後払いですので、工事費の立て替え原資をどう用意するかを先に整理しておくと話が早く進みます。融資と補助金の両方を検討されている場合は、同じタイミングで相談されることをおすすめします。
まとめ
飲食店のバリアフリー化に使える国の補助金は、実質的に小規模事業者持続化補助金と、新事業進出・ものづくり商業サービス補助金 新事業進出枠の2つです。まず確認していただきたいのは、工事の内容ではなく常時使用する従業員数が5人以下かどうかという入口の要件でした。
そのうえで、既存建物内の改修は対象になりやすい一方、増築・増床は不動産の取得と見なされて対象外になりやすいという境界線があります。補助率3分の2・基本上限50万円という前提で計算すると、工事費75万円あたりが最も効率のよい規模で、それを超えた分は自己負担が積み上がっていきます。そして何より、交付決定前の発注と様式4の発行締切という2つの締切を外さないことが、実務では最も大切です。
ご自身の店舗がどの制度に当てはまるのか、工事の中身がどこまで対象になるのかは、店舗の状況によって変わります。判断に迷われたときは、計画を固める前の段階でご相談ください。
【無料相談のご案内】
弊社では、補助金専門行政書士法人V-Spiritsが補助金支援を行っております。元補助金審査員の三浦を中心とした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。
この記事を監修した人
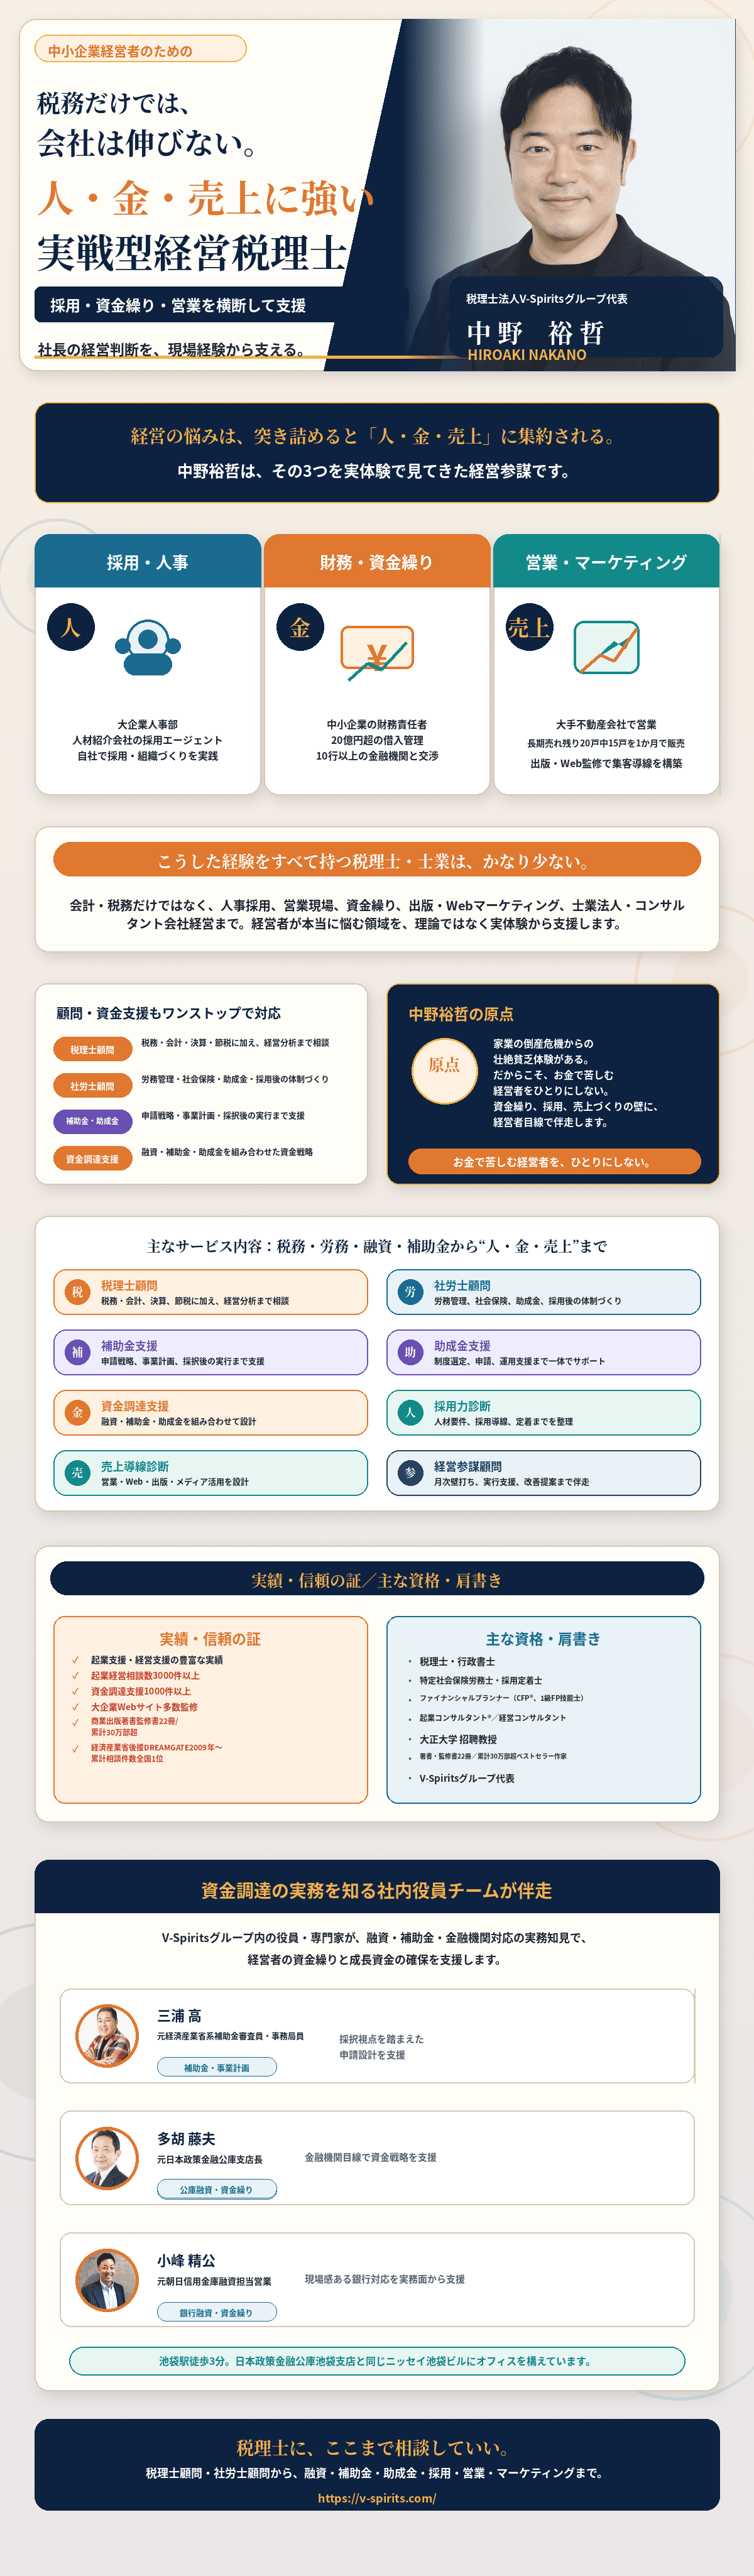
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。