

鍵屋で独立するなら公庫の創業融資は使える?開業資金と計画書の考え方
鍵屋の開業でも、日本政策金融公庫の創業融資(新規開業・スタートアップ支援資金など)を申し込むことができます。審査では、鍵屋に関わる経験、自己資金、売上の見込みの根拠などが見られます。借りられる額は本人の条件と事業計画によって決まり、一律の目安はありません。
この記事では、出張型の鍵屋を始めたい会社員の方に向けて、開業資金の見積もり方、自己資金の考え方、創業計画書での売上の書き方、申込みから融資実行までの流れを順に説明します。制度の内容は、日本政策金融公庫「新規開業・スタートアップ支援資金」(2026年11月5日確認)をもとにしています。制度は変わることがあるため、申込み前に公式の案内で最新を確認してください。
鍵屋の開業に、融資は必ず必要ですか?
必ずではありません。開業に必要な金額と、自分で用意できる自己資金との差が大きいときに、融資を検討することになります。
店舗を構えない出張型の鍵屋は、物件にかかる費用を抑えやすい事業です。その一方で、現場へ向かう車両、開錠や交換に使う工具、すぐに使える部品の在庫は最初に必要になります。考える順番は、必要な総額を出す、自己資金で足りる分を引く、足りない分を借りるかどうかを決める、の3段階です。
では、鍵屋の開業で日本政策金融公庫の創業融資は使えるのでしょうか。新たに事業を始める方は創業期の方として扱われ、原則として無担保・無保証人で各種融資制度を利用できます。融資限度額は7,200万円です。返済期間は設備資金で20年以内、運転資金で10年以内で、それぞれ元金返済の据置期間が5年以内の範囲で認められることがあります。ただし、これらは制度上の上限の枠です。実際の返済期間や据置期間は、審査のうえ金融機関が決定します。審査の結果、希望に沿えないこともあります。
鍵屋の開業資金は、いくらかかりますか?
設備資金と運転資金に分けて見積もるのが基本です。以下の金額はすべて架空の例で、実際の金額は車両や工具の選び方、開業するエリアによって変わります。
設備資金の例は次のとおりです。
- 車両(中古の軽バンなど):150万円
- 開錠・複製・交換に使う工具と機器:60万円
- 初期の部品・シリンダーの在庫:40万円
- ホームページ、名刺、車両の表示などの準備:30万円
この例では設備資金が合計280万円です。運転資金の例は次のとおりです。
- 部品の継続的な仕入れ:40万円
- 広告費・集客費:50万円
- 車両の燃料・保険・駐車場などの維持費:30万円
運転資金は合計120万円で、設備資金と合わせて400万円になります。運転資金は、売上が安定するまでの数か月分を見込んで組みます。従業員を雇う場合の給与や、法人の場合の役員報酬も、事業に必要な経費として運転資金の対象になります。資金使途は事業に必要な支出であることが前提のため、判断に迷う支出は申込先に確認してください。
車両と工具は、新品にするか中古にするかで総額が大きく変わります。まず自分で見積もりを取り、金額を表にしておくと、後で創業計画書の資金使途にそのまま使えます。
鍵屋で融資を受けるとき、自己資金はどのくらい必要ですか?
制度上、自己資金の額や割合の決まりはありません。ただし自己資金の額は審査の重要な判断材料で、多いほど有利になりやすいといえます。
見られるのは金額だけではありません。いくらあるかに加えて、どのように貯めてきたかという形成過程も、創業計画書で説明する内容です。自己資金は、面談の時点で口座に確認できる形にしておきます。
創業前に自費で取得した資格、設備や備品の購入、テストマーケティングにかけた費用は、「みなし自己資金」として一定範囲で評価されることがあります。すでに自分で買いそろえた工具があるなら、領収書を必ず保管しておいてください。
審査では、同じ業種での勤務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。鍵の販売や施工、出張作業の勤務経験がある方は、計画書の経験欄に勤務先、勤務年数、役職、担当した作業を具体的に書けます。会社経営の経験ではなく、同じ業種で働いた経験を書く欄です。
鍵屋の創業計画書では、売上の根拠をどう書けばよいですか?
出張型の売上は「1件の単価、1日の件数、1か月の稼働日数」に分けて書き、それぞれの数字の出どころまで示します。
以下は架空の例です。1件の平均単価を1万5千円、1日の件数を3件、月の稼働日数を20日と置くと、月の売上は90万円になります。実際には、自分が勤めていた会社での作業ごとの料金や件数、同じ地域の事業者が公開している料金を見比べて仮置きし、「なぜその数字にしたか」を書き添えます。開業直後から1日3件を見込むのが妥当かどうかも、集客の方法と合わせて説明します。
売上の次は、部品の原価、車両の維持費、広告費を順に書き、返済に回せる金額を示します。調達したい金額が、先に作った開業資金の見積表と合っていること、つまり資金使途と調達額が整合していることも、確認される点です。見積書など、金額を裏づける資料も準備しておきます。
💬 監修者の元日本政策金融公庫の支店長の多胡から一言
2025年11月時点での私の見解です。「成功・無難・失敗の複数パターンの計画書を出すべき」と言われることがありますが、公庫に提出する計画書は1つで十分です。分厚くする必要もなく、パワーポイント10枚のような資料も要りません。複数のパターンは、売上が落ちた場合などの質問に答えるための控えとして手元に置いておくものです。まとめる力も、経営の能力のうちだと考えています。
計画書は、読む人が短時間で内容を把握できる分量にまとめます。数字の根拠を一つずつ言葉で説明できる状態にしておくと、面談で質問されたときにも答えやすくなります。
なお、創業融資でも決算書をまったく見ないわけではありません。新しく設立した会社でも一期でも決算が締まっていれば、その決算書は確認されます。また、代表者が別の会社を経営している場合は、その会社の決算書も確認の対象になります。個人で始める場合は、この点は関係しないことが多いでしょう。
鍵屋の開業で、申込みから融資実行までの流れはどうなりますか?
準備に約1か月、書類提出後の審査から融資実行までにおおむね3週間から1か月かかり、合計で約2か月を見ておくと安全です(2026年11月5日時点の目安)。
流れは次の順です。
- 開業資金の見積表と、売上の分解表を作る
- 創業計画書、自己資金を確認できる資料、見積書などを準備する
- 申込みをする
- 面談を受ける
- 審査を経て、融資が実行される
注意したいのは、車両や工具を先に契約したり購入したりしないことです。融資の実行前に支払うと資金使途や自己資金の整理が複雑になるため、購入の前に申込先へ相談してください。
鍵屋の開業では、お金のほかに、防犯や鍵の取り扱いに関する資格や届出が必要になる場合があります。いつ動くかによって開業日が変わり、資金計画にも響きます。開業予定日から逆算して早めに確認しておいてください。詳しくは専門家(行政書士など)や管轄の窓口にご確認ください。
融資を受ける前に、まず何から準備すればよいですか?
次の3つから手を動かしてください。
- 開業資金の見積表を作り、設備資金と運転資金に分けて金額を書き出す
- 自己資金の金額と、貯めてきた経過を整理する
- 売上を「単価、件数、稼働日数」に分けた表にして、数字の出どころを書き添える
この3つがそろうと、創業計画書の骨組みはほぼできあがります。融資が通るかどうかは審査で決まるため、事前に約束できることはありません。一方で、準備の質は自分で高められます。何から手をつけるか迷う場合は、創業融資の無料相談もご利用ください。
よくある質問
自己資金は面談時点で全額入金しておくべきですか
はい、原則として面談時点で口座に確認できる形にしておきます。
車両を先に買ってしまってもよいですか
先に購入すると、資金使途や自己資金の整理が難しくなることがあります。購入や契約の前に、申込先へ相談してください。
一度審査に落ちると、次回の審査に影響しますか
日本政策金融公庫は個人信用情報機関に加盟していますが、審査に落ちたこと自体が信用情報に記録されることはありません。一方で、公庫内には審査に落ちた記録が残ります。そのため次の審査では、落ちたことを考慮に入れた形になるため、慎重に扱われる可能性があります。
否決された直後にすぐ再申込してもよいですか
原因を潰さずに再申込しても、結果は変わりません。自己資金不足、事業計画の説得力不足、同じ業種での勤務経験の説明不足など、否決の理由を具体的に特定し、そこを改善したうえで再申込することが必要です。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
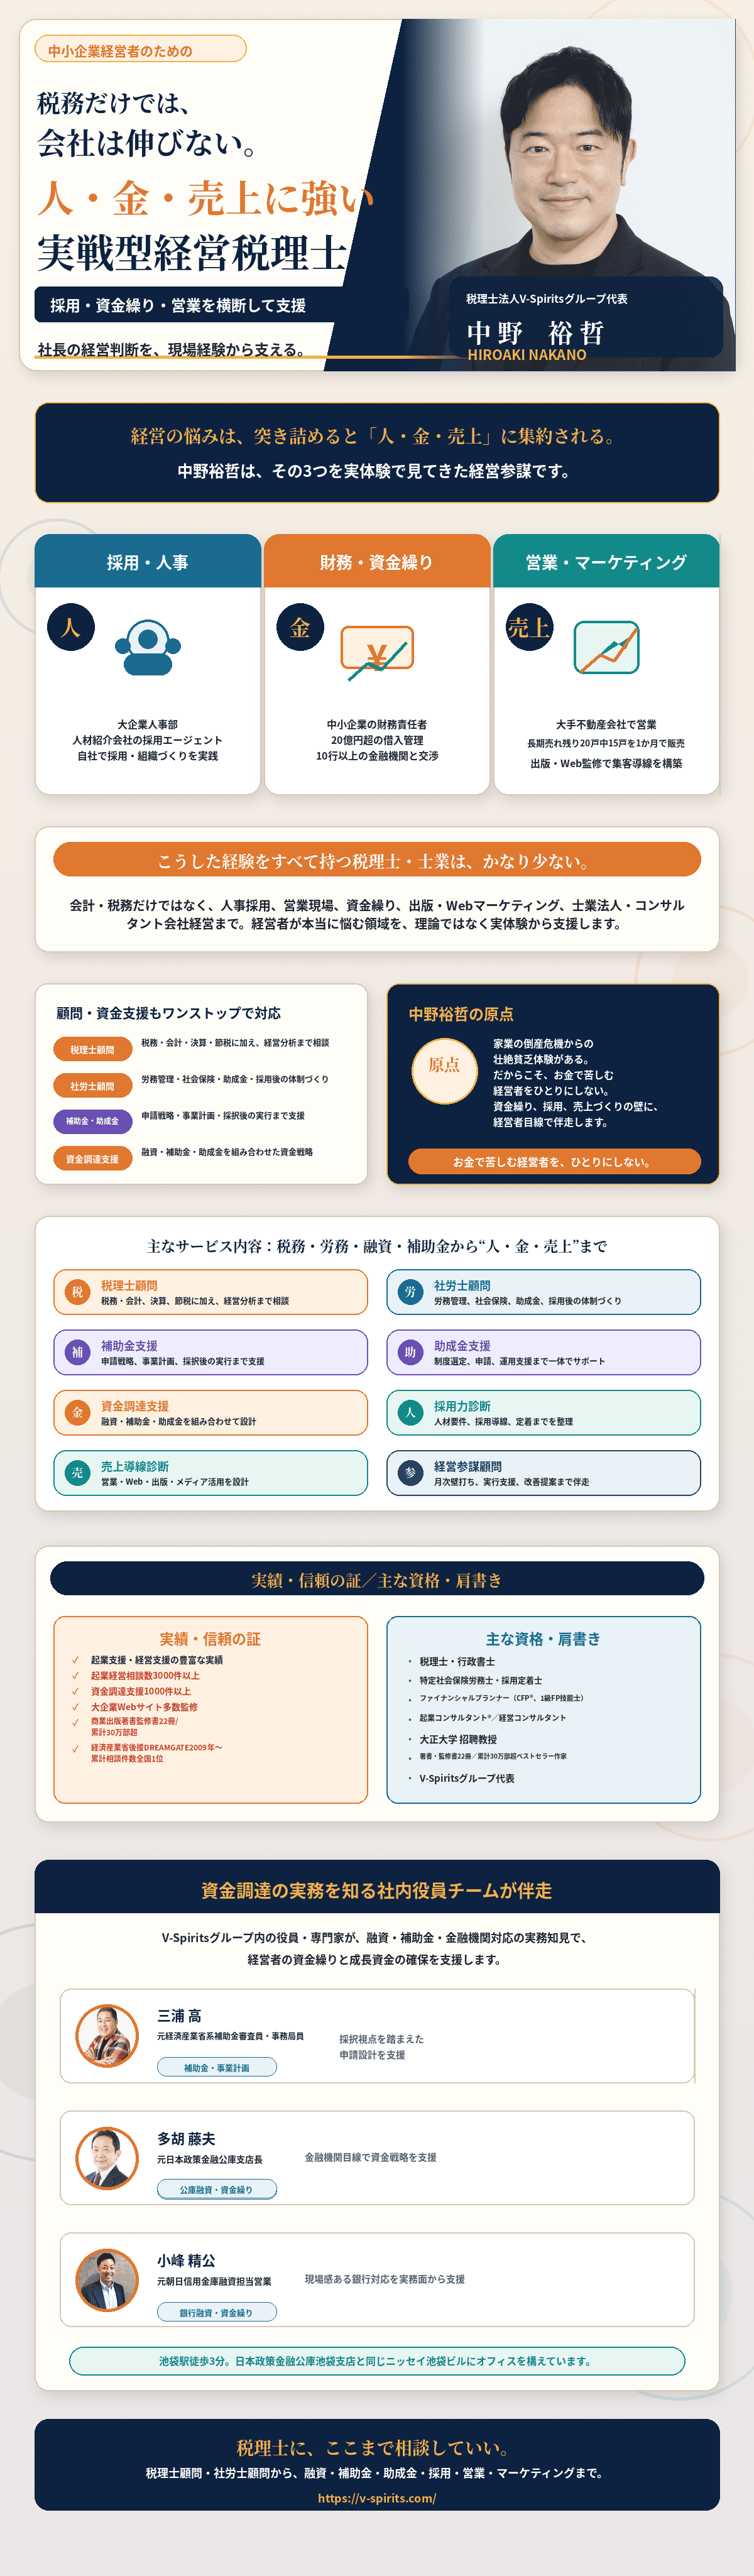

この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。