

整形外科・リハビリクリニックの開業資金は何で決まるか|必要額の積み方と融資の返済設計
整形外科やリハビリテーション科の開業資金を調べると、5,000万円から1億円といった幅の広いレンジが並びます。ただ、この数字をそのまま自院の借入額の根拠にはできません。整形外科は、リハビリをどこまで併設するかによって、内装の広さも、そろえる機器も、開院時に雇う人数も変わる診療科だからです。同じ「整形外科の開業」でも、必要額の中身がまったく違ってきます。
この記事では、相場から入るのではなく、リハビリ体制から必要額を積み上げる順番と、日本政策金融公庫の創業融資でその資金をどう組むかを整理します。数字は2026年8月時点で確認できる公表情報にもとづくもので、金利や制度の条件は変わりやすいため、申請前に最新の情報をご確認ください。
必要額を決めるのは「リハビリをどこまでやるか」です
整形外科の開業資金が診療科の中でも大きくなりやすいのは、診察室と処置室だけでは診療が完結しないためです。運動器のリハビリを提供するなら、機能訓練を行うスペースと、そこに配置する理学療法士などのスタッフが必要になります。この2つは、初期費用と毎月の固定費の両方を同時に動かします。
- 面積が増える:機能訓練のスペースを取る分だけ、賃料も内装工事費も上がります
- 機器が増える:エックス線装置や超音波診断装置に加えて、物理療法機器や運動療法用の器具が加わります
- 人が増える:受付・看護師に加えて、リハビリを担当する職種を開院時点から採用しておく必要があります
逆に言えば、リハビリを最小限にして外来診療を中心に組み立てるなら、必要額はレンジの下側に寄ります。まず決めるべきは金額ではなく、開院時にどこまでの診療体制で始めるかです。ここが決まらないうちに「いくら借りられるか」から考え始めると、計画の根拠が作れません。
設備資金と運転資金を分けて積み上げる
必要額を出すときは、設備資金と運転資金を最初から別々に積みます。融資の条件が、この2つで別物だからです。
日本政策金融公庫の主力制度である新規開業・スタートアップ支援資金は、融資限度額が7,200万円で、そのうち運転資金は4,800万円までという枠組みになっています。返済期間は、設備資金が20年以内、運転資金が10年以内です。据置期間はどちらも5年以内で、据置中は利息のみの支払いになります。
同じ金額を借りても、設備資金として組むか運転資金として組むかで、毎月の返済額は変わります。内装工事費や医療機器のように長く使う資産は設備資金、人件費や賃料のように毎月出ていくものは運転資金と、見積の段階から区分を分けておくと、返済計画の説明がそのまま通ります。「開業資金一式」でまとめてしまうと、この設計ができません。
開院直後に効くのは、診療報酬が入金されるまでの時間差です
整形外科の資金計画で見落とされやすいのが、収入と支出のタイミングのずれです。保険診療の診療報酬は、診療した月からおおむね2か月後の入金になるのが一般的です。一方で、スタッフの給与と賃料は開院した最初の月から出ていきます。
リハビリを併設する整形外科は、他の診療科に比べてスタッフ数が多くなりやすい構造です。つまり、入金が始まるまでの2か月間に出ていく固定費が、他科より重くなります。さらに、開院直後から患者数が計画どおりに立ち上がるとは限りません。運転資金は、この入金の時間差と、患者数が積み上がるまでの期間の両方を吸収する必要があります。
ここで効いてくるのが据置期間です。審査で認められれば元金の返済を5年以内の範囲で据え置くことができ、その間は利息のみの支払いになります。入金が始まるまでの2か月と、診療単価と患者数が想定の水準に近づくまでの期間を月単位で並べたうえで、据置をどこまで取るかを決める、という順番になります。金額を先に決めて後から返済条件を当てはめるのではなく、立ち上がりのカーブに返済条件を合わせる設計です。
融資の条件で誤解されやすい点を先に押さえる
金利については、古い目安が今も流通しています。2026年6月1日現在の基準利率は、創業期(税務申告を2期終えていない時期)に利用する場合で年3.45〜5.15%です。創業期の方が利用する場合は、原則0.65%(雇用の拡大を図る場合は0.9%)の引下げが適用される可能性がありますが、適用可否は利用する制度や審査・条件により異なるため、必ず下がると考えず申請先で確認してください。なお、この引下げは担保の有無によって対象が変わるものではありません。担保を入れて借りる場合でも、創業期の方であれば引下げの対象になります。
自己資金についても誤解があります。制度上、自己資金の額や割合の要件は決まっていません。旧「新創業融資制度」にあった10分の1という要件は、2024年3月の同制度の廃止とともに現行制度には引き継がれていません。ただし自己資金の額は審査の重要な判断材料で、面談の時点で口座に確認できる形にしておく必要があります。開業前に自費で購入した備品などは、みなし自己資金として一定範囲で評価されることがあるため、領収書を保管しておいてください。
もう一つ、創業融資だから決算書は見ないという理解も正しくありません。新しく設立した医療法人であっても、一期でも決算が締まっていればその決算書は確認されます。代表者が別に会社を経営している場合は、その会社の決算書も確認の対象です。審査では、事業として創業した実績がなくても、事業計画書と自己資金などをもとに判断されます。
💬 執筆者の多胡から一言
公庫で支店長をしていたころの見方で申し上げますと、減額の判断は資金使途の妥当性と、資金調達の代替性の2点に集まります。診療の規模に対して過剰なスペックの機器はないか、商売としてその立地が本当に必要か、という見られ方をします。見積は一式ではなく一台ごとに、なぜその仕様が要るのかを説明できる形にしておいてください。
開院日から逆算するスケジュール
融資は、申し込んでから実行までに時間がかかります。書類提出後の実行まではおおむね3週間から1か月が目安で、創業計画書・自己資金のエビデンス・見積書といった書類を整える期間を含めると、合計で約2か月を見ておくと安全です。
整形外科の場合、この2か月に加えて、物件の契約から内装工事、医療機器の搬入・据付、保険医療機関の指定に関する手続きが並行して進みます。工事や機器の納期は先に決まってしまうことが多いため、開院予定日から逆算して、融資の相談をどこに置くかを最初に決めておくことになります。資金の目処が立たないまま工事の契約を先に進めると、後戻りができません。
また、業界での勤務経験は豊富でも、経営そのものは初めてという方が多い診療科でもあります。計画の説得力を補うなら、事業運営に直接関わる体制を整える方向が有効です。顧問や外部委託に任せる形は、経営への関与としては弱く見られます。
まとめ
整形外科・リハビリクリニックの開業資金は、相場のレンジではなく、リハビリをどこまで併設するかという診療体制の決定から積み上がります。面積・機器・人員の3つが決まれば、設備資金と運転資金の内訳が出て、そこから返済期間(設備20年以内・運転10年以内)と据置期間(5年以内)の設計に進めます。
そのうえで、保険診療の入金が診療月からおおむね2か月後になるという時間差と、患者数が立ち上がるまでの期間を、運転資金と据置期間で吸収する形に整えます。金利や制度の条件は変わりやすく、個別の資金使途の判断も状況によって変わりますので、計画の段階から専門家にご相談ください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。 約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
この記事を監修した人
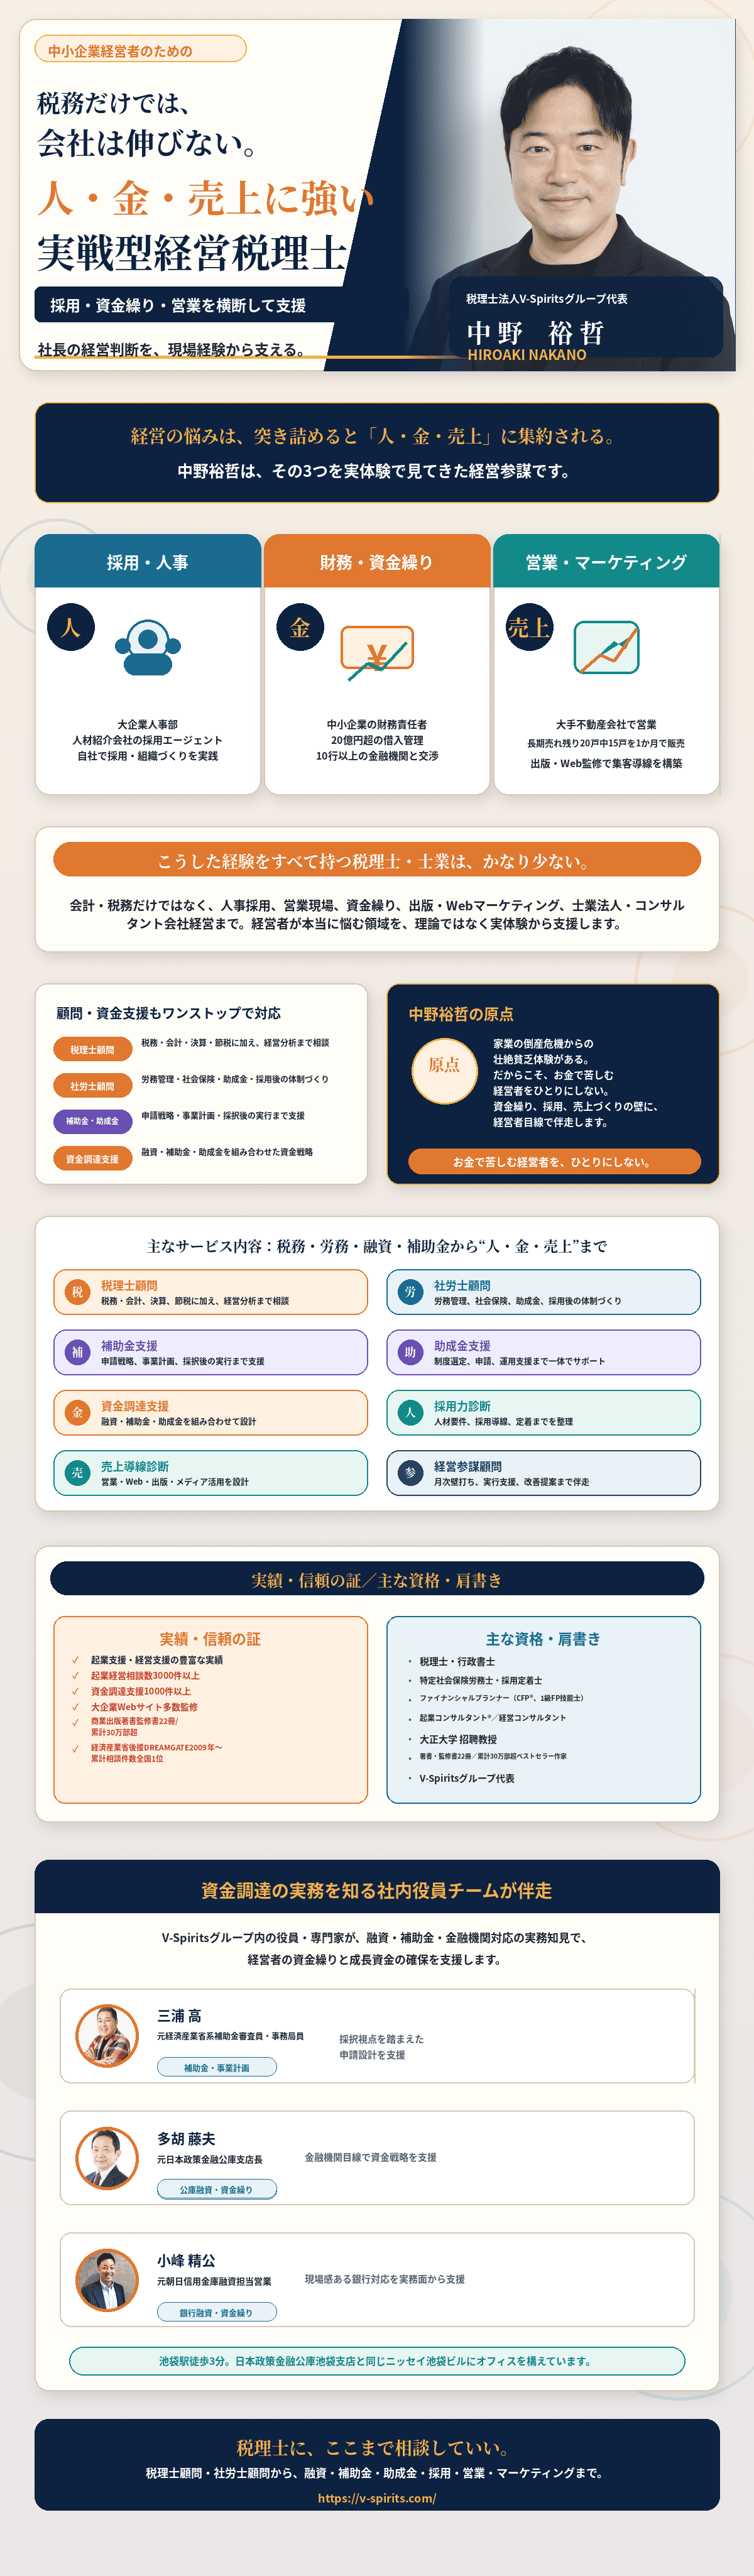
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。