

飲食店独立の借入額の決め方|自己資金400万円を残すか使うかの判断軸
店長として働いた経験を生かして独立を考え始めた方から、こんなご相談をよくいただきます。
💬 店長経験者の方からのご相談
自己資金は400万円ほどあります。借金は少ない方が安心だと思う一方、自己資金を内装や設備にほとんど使ってしまうと、開業後に売上が遅れたとき対応できません。借入を増やして手元資金を残す考え方もあるのでしょうか?毎月無理なく返せる金額は、何を基準に決めればいいですか?
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
小峰からの回答
結論から言うと、借入額は「借金は少ない方がいい」「借りて現金を厚くした方がいい」という二択では決まりません。返済に回せる利益(返済原資)、損益分岐点、開業後に必要な手元資金の3つから逆算して決めるものです。どちらの方向が正解かを私から言い切ることはできませんが、その判断に必要な材料と式をお伝えします。
借入残高と現金残高は、どちらか一方を優先するものではありません
信用金庫で融資を出す側にいたころは、借入残高の大きさそのものより、返済の原資が計画のどこから生まれるのか、必要な資金と調達額が噛み合っているのかを見ていました。金融機関側から見ると、借入の多い少ないは結果であって、出発点は事業の数字です。
飲食店は、借入が少なくても手元の現金が尽きれば営業を続けられません。反対に、手元資金を厚くしても毎月の返済が重ければ、その現金は返済に消えていきます。借入残高にも現金残高にも、それぞれ別のリスクがあります。そのため、どちらを優先するかではなく、両方が同時に成り立つ範囲を数字で探すことになります。
自己資金400万円の位置づけ
日本政策金融公庫の創業融資では、自己資金の額や割合について、制度上の要件は決まっていません。ただし、自己資金の額は審査の重要な判断材料で、多いほど有利になりやすいとされています。審査では、業務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。
そこで、400万円を内装や設備にすべて使うか、一部を手元に残すかは、次の逆算の結果を見てから決める順番になります。自己資金は面談の時点で口座から確認できる形にしておくことも忘れないでください。
適正借入額を逆算する3つのステップ
ステップ1:返済原資から借入額の上限を出す
まず、開業後の月々の利益から、税金や社会保険など支払いの時期が来るものを織り込んだうえで、毎月返済に回せる額を出します。計画どおりに売上が立つ前提ではなく、控えめに見積もった数字を使うのが基本です。
- 借入額の上限 = 毎月の返済原資 × 返済月数 − 利息の総額
返済月数の上限は、新規開業・スタートアップ支援資金を利用する場合、設備資金で20年以内、運転資金で10年以内という制度上の枠があります。ただし、実際に適用される返済期間・据置期間・利率は、審査のうえ金融機関が決定するもので、申込者が選べるものではありません。希望は申込時に伝えられますが、決めるのは金融機関です。計算するときは短めの期間を置いて余裕を確かめておくのが安全です。
利息の目安には、2026年9月1日現在の基準利率を使います。創業期(税務申告を2期終えていない時期)に利用する場合で、年3.75〜5.35%です。創業期の方が利用する場合は、原則0.65%(雇用の拡大を図る場合は0.9%)の引下げが適用される可能性がありますが、適用可否は利用する制度や審査・条件により異なります。必ず下がると考えず、引下げがなくても回る計算にしておくと、後で慌てません。
元金返済の据置期間は5年以内の範囲で認められることがあり、据置中は利息のみの支払いとなります。据置が終わると元金の返済が始まりますので、そのときの月々の返済額が返済原資に収まるかも、必ず確認してください。
ステップ2:損益分岐点に返済額を載せて考える
次に、借りた場合の月々の返済額を、固定費と同じ扱いで損益分岐点に加えます。
- 返済後の損益分岐点売上高 =(毎月の固定費 + 毎月の返済額)÷(1 − 変動費率)
飲食店の場合、固定費は家賃や人件費など、売上に関係なく出ていくもの、変動費は食材の原価など、売上に応じて増えるものです。借入を増やすと毎月の返済額が上がり、その分だけ、赤字にならないために必要な売上も上がります。
ここで見るのは、計画している売上が、返済後の損益分岐点売上高をどれだけ上回っているかです。計画どおりの売上だけでなく、売上が計画を下回るケースも何段階か置いて、返済後も黒字を保てるかを確かめます。下回っても黒字が保てるなら、その借入額は月々の負担として耐えられる範囲にあります。
ステップ3:売上が遅れたときの手元資金を出す
最後に、開業後に売上が軌道に乗るまでの不足を賄える手元資金を出します。
- 必要な手元資金 = 軌道に乗るまでの月数 ×(毎月の固定費 + 毎月の返済額 − 毎月の粗利)
軌道に乗るまでの月数は、業態や立地、計画によって変わります。月数の目安を私から示すことはしません。ご自身の計画で仮置きしたうえで、それより長引いたケースも試してみてください。毎月の返済額が式の中に入っていることに注意が必要です。借入を増やして手元資金を厚くすると、返済額も増えて、必要な手元資金の側も膨らみます。
3つの数字を、資金全体に組み合わせる
ここまでの数字を、開業に必要な資金全体に当てはめます。
- 必要な総額 = 内装・設備・物件取得などの開業費用 + 手元資金(運転資金)
- 借入額 = 必要な総額 − 自己資金のうち投入する額
この借入額が、ステップ1の上限に収まり、ステップ2で赤字にならず、ステップ3の手元資金も確保できるかを確認します。収まらなければ、内装や設備の規模を見直すか、売上や原価の見立てを見直すことになります。
400万円を全部投資に回す案と、一部を手元に残す案を並べて計算すると、違いが見えてきます。借入の使途を設備資金と運転資金に分けると、返済期間の上限の枠が違うことも、月々の返済額に影響します。融資限度額は7,200万円(うち運転資金4,800万円)が制度上の枠ですが、これは借りられる上限であって、目指す金額ではありません。必要額から逆算して決めるものです。
借入を抑える場合と増やす場合の判断材料
- 借入を抑える場合:毎月の返済が軽くなり、損益分岐点が下がります。一方で、手元資金が薄くなり、売上の遅れに対応できる余力が減ります。
- 借入を増やす場合:手元資金を厚くでき、売上の遅れにも対応しやすくなります。一方で、毎月の返済と利息の負担が増え、損益分岐点も上がります。
どちらにも一長一短があり、正解は計画の中身によって変わります。その見極めのために、3つのステップの数字を自分の計画で書き出して、比べてみる必要があります。
面談で説明できる借入額にする
借入額は、希望額としてではなく、計算の根拠とセットで説明できる形にしておきます。売上や原価、人件費の根拠、返済原資、資金使途と調達額のつながりを、創業計画書の数字で示せることが大切です。融資が実行されるかどうかは審査次第ですので、個別の結果を保証することはできません。
まとめ
借入額は、返済原資、損益分岐点、手元資金の3つを、ご自身の計画の数字で書き出すところから決まります。まず、月々に返済へ回せる額と、売上が遅れた場合の不足額の2つを、紙に書き出してみてください。
数字の組み立て方に迷う場合は、返済計画や創業融資の借入額設計を、専門家と一緒に整理できる相談窓口があります。返済原資や損益分岐点、手元資金の数字をどう置くかから相談でき、最終的にいくら借りるかを判断するのは、事業を営むご本人です。判断の材料をそろえる段階から、一緒に進めることができます。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
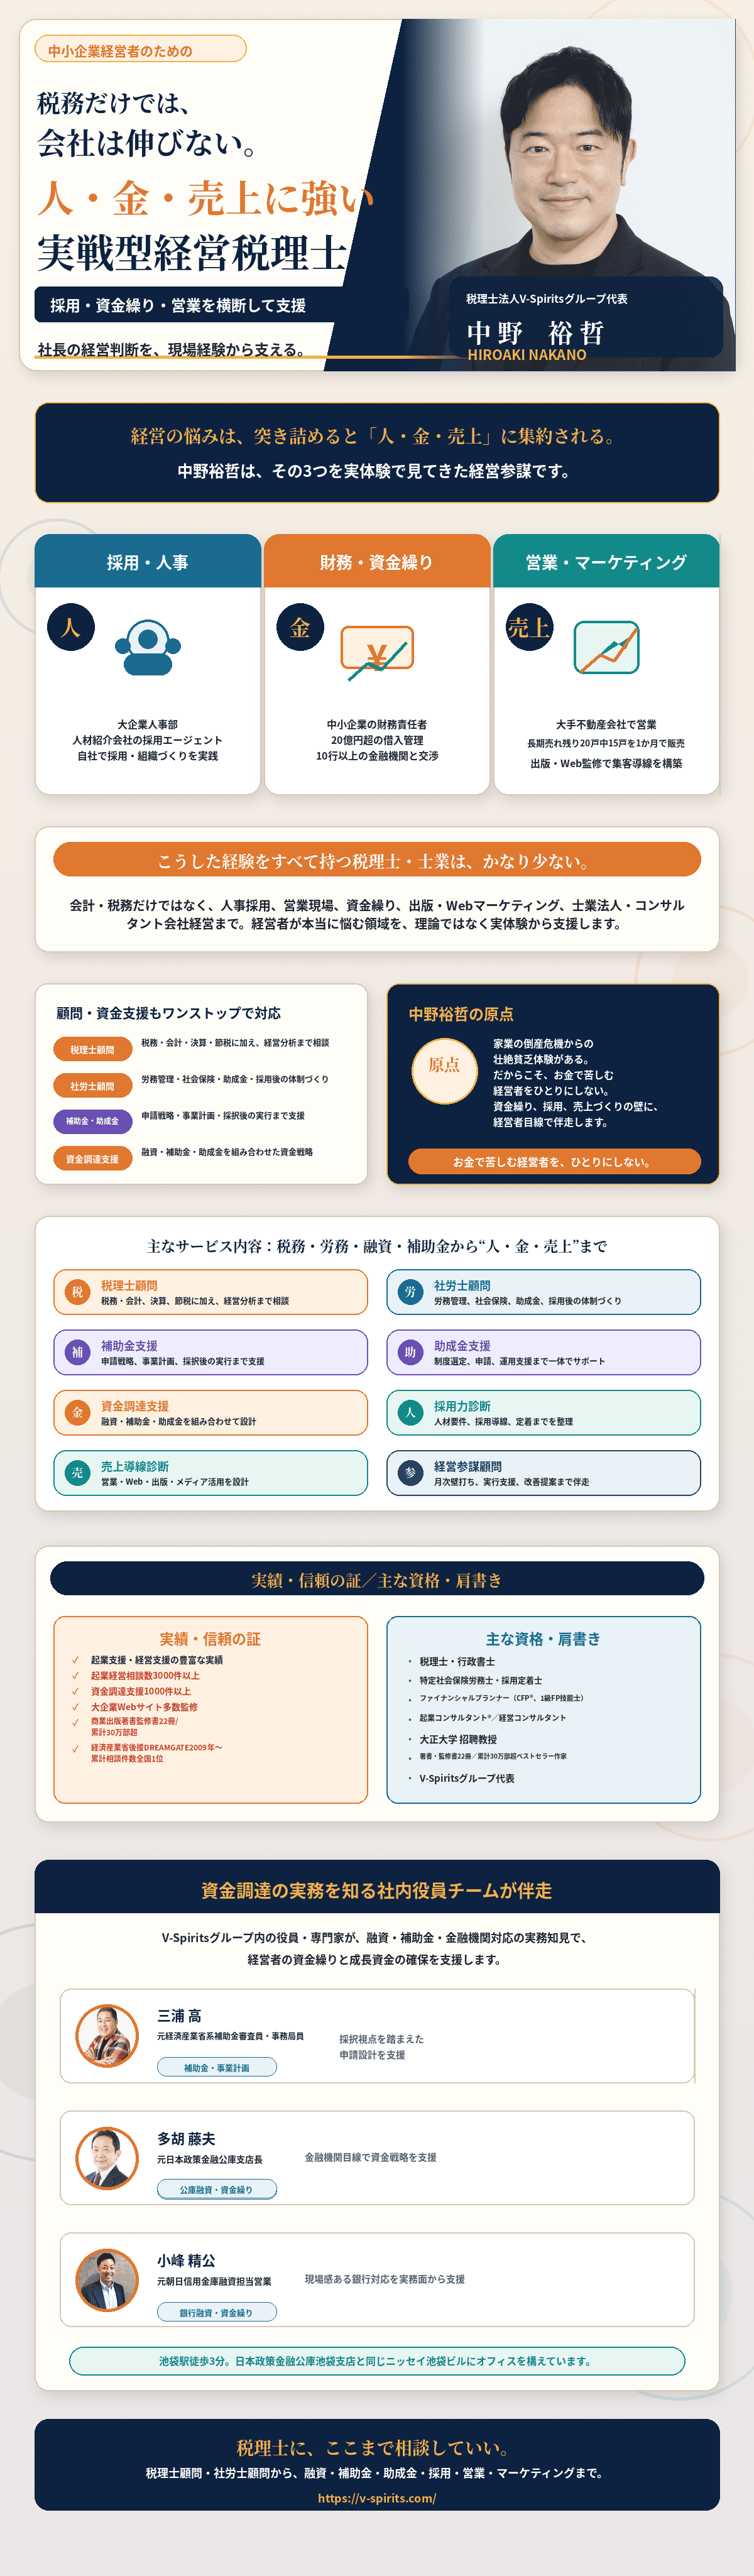

この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。