

中小企業省力化投資補助金で中古の機械は使えるか|個人事業主が発注前に見るチェック手順
開業したばかりで設備にかけられるお金が限られると、中古の機械を探す場面があります。そこで補助金も使えないかと考えたときの結論を、先に書きます。中小企業省力化投資補助金は、一般型もカタログ注文型も、中古品は補助の対象外です。
中古かどうかのほかに、もう一つ先に知っておきたいことがあります。どちらの型も、交付決定より前に買った(発注した)ものは対象になりません。この記事では、機械を買う前に確認する3点、公募要領での調べ方、中古を使いたい場合の考え方を順に説明します。数字や条件は2026年10月時点の公募要領に基づいています。
結論は「どちらの型でも中古は対象外」
中小企業省力化投資補助金(一般型)は、第8回公募の公募要領(2026年9月18日改訂版)の補助対象外経費に「中古品購入費」が挙げられています。中小企業省力化投資補助金(カタログ注文型)も、公募要領(令和8年3月19日改訂)の補助対象外となる経費に「中古品」が入っています。
機械を買う前に確認する3点
確認1 新品で、補助の対象になる種類の機械か
一般型では、単価50万円(税抜)以上の機械装置等を最低1つ入れることが条件です。中古品は対象外経費なので、候補が中古だけの場合は、補助の対象として計上できません。
新品であっても対象にならないものがあります。一般型の対象外経費には「汎用性があり、目的外使用になり得るものの購入費」があり、例として事務用のパソコン、プリンタ、スマートフォン、タブレット端末、カメラ、家具などが挙げられています。本事業でのみ使用が可能なものは除かれます。また、汎用設備を単体で導入するだけの事業は対象になりません。導入環境に応じて周辺機器や機能が変わる場合や、汎用設備を組み合わせて高い省力化効果を出す場合は、オーダーメイド設備とみなされて対象になります。
カタログ注文型は、カタログに登録された省力化製品を、販売事業者と共同で申請して導入する仕組みです。カタログに載っていない機械は選べません。
確認2 発注・契約・支払いは交付決定の後か
両方の型で、交付決定前に発生した経費は対象外です。公募要領には「いかなる理由であっても事前着手は認められません」と書かれています。一般型では、交付決定を受けた日付以降に契約(発注)し、補助事業実施期間内に支払いを完了したものだけが対象です。カタログ注文型でも、交付決定前に購入した省力化製品と、設置作業や運搬費などの導入経費のうち交付決定前に発生した費用が対象外です。
一般型の流れを順番にすると、次のようになります。
- 応募して採択される
- 採択後に交付申請をして、交付決定を受ける(交付申請は原則、採択発表日から2か月後が期限)
- 交付決定の日付以降に、機械を契約・発注する
- 納品、検収、支払いを、補助事業実施期間内に終える(交付決定から17か月)
- 実績報告書を提出する
見積書や仕様書は申請書類として用意するものです。ただ、取得するときも事前着手に抵触しないよう、公募要領が注意を促しています。見積もりを取るのは準備、契約・発注と代金の支払いは交付決定の後、と分けて動くのが安全です。
💬 執筆者の三浦から一言
補助金は、名前から探すより投資規模と目的で絞るほうが早く決まります。既製の省力化機器をすぐ入れたいならカタログ注文型、現場に合わせて設備を組むなら一般型、販路開拓や広報の費用なら小規模事業者持続化補助金という分け方です。機械を探し始める前にこの絞り込みを済ませておくと、買ってから対象外と分かる事態を避けやすくなります。
確認3 購入の方法は対象になるか(リース・レンタル)
開業直後は、まとまった金額を一括で払わず、リースやレンタルにしたいという場面もあります。一般型では、借用(リース・レンタル)の経費は、交付決定後に契約したことが確認できるもので、補助事業実施期間中に要する分だけが対象です。契約期間が実施期間を超える場合は、実施期間分を按分して算出します。
対象リース会社と共同で申請する方法もあります。この場合の条件には、次のものがあります。
- 対象になるリース取引はファイナンス・リース取引に限る
- 補助の対象は、リース会社が販売元に支払う購入費用で、事業者がリース会社に払うリース料そのものは対象外
- 割賦契約はリースに含まれない
条件は多いため、リースを使う予定がある場合は、公募要領の「対象リース会社との共同申請」の章を読んでから、リース会社と協議して申請します。
公募要領での調べ方
公募要領は長い文書ですが、中古や発注時期の確認は、見る場所が決まっています。次の順で読むと、買う前の確認が済みます。
- 事業の公式ページで、受け付けている公募回と、公募要領の改訂日を確認します。一般型は回次ごとに公募要領が出ます(このときは第8回公募)。カタログ注文型は改訂履歴に改訂日が並んでいて、新旧対照表は事業ホームページに掲載されると書かれています。
- 「補助対象経費」の章で、買いたい機械が機械装置・システム構築費に当たるかを見ます。
- 「補助対象外経費」の章(カタログ注文型は「補助対象外となる経費」)で、中古品、汎用性のあるもの、交付決定前の経費の3項目を見ます。
- 「補助対象者」の章で、自分が申請できるかを見ます。一般型の補助対象者には個人事業主が含まれています。一方、提出書類には直近2期分の損益計算書と貸借対照表(個人事業主は青色申告決算書または白色申告の収支内訳書を含む)が挙がっています。開業して間もない場合は、この提出書類の章と照らして、自分が準備できるかを確認します。
- 読んでも判断できない点は、中小企業省力化投資補助金事務局のコールセンターに聞きます。問い合わせ先は公募要領の表紙に載っています。
一般型第8回の補助上限は従業員規模別で、たとえば5人以下は750万円(大幅な賃上げ等の特例で1,000万円)、6〜20人は1,500万円(同2,000万円)です。補助率は1/2で、小規模事業者や再生事業者は2/3です。上限は最大の規模と特例を使った場合ほど高くなるため、自分の従業員数での金額を公募要領で確認してください。
中古を使いたいときの考え方
中古の機械を使うかどうかは、補助金を使うかどうかとは別に決められます。分け方は2通りあります。
補助金を使わず、自己資金で中古を買う
交付決定を待つ必要がなく、開業の時期を優先できます。注意したいのは、補助対象経費にしていない設備に対する費用は、公募要領で対象外とされている点です。中古の機械の設置や調整にかかる費用を、後から補助事業に混ぜることはできない前提で、資金計画を立てます。
新品を補助の対象にして、中古は別の計画にする
補助の対象にする機械は新品とし、中古は補助金とは別に自己資金で調達する分け方です。補助が出るのは対象経費に補助率を掛けた分で、残りは自己資金等でまかなう計画になります。資金計画には、中古の代金を補助金の見込み額に含めない形で書きます。
どちらを選ぶ場合も、補助金で取得した機械には処分の制限があります。売却、転用、破棄などが制限され、転売や目的外使用が分かると、残存簿価相当額等を国庫に返納する必要があります(カタログ注文型の公募要領に明記)。安く手に入れて転売する使い方は、この補助金には合いません。
補助金を待つ場合は、交付決定まで発注できない期間が生まれます。開業の時期を優先するなら、補助金を見送って自己資金で買う判断もあります。
💬 執筆者の三浦から一言
制度を選ぶときは、機械が対象になるかだけでなく、計画が未達だったときの扱いも並べて見てください。賃上げなどの目標を達成できなかった場合、中小企業省力化投資補助金は一般型だと返還があり、カタログ注文型では減額です。ここは制度ごとに違い、申請前に読んでおくと判断が変わる部分です。
まとめ
- 中小企業省力化投資補助金は、一般型もカタログ注文型も中古品は対象外です
- 交付決定前の契約・発注・購入は、いかなる理由でも対象外です。見積もりは準備、発注と支払いは交付決定の後です
- 新品でも、パソコンなどの汎用品や、汎用設備を単体で入れるだけの事業は対象になりません。リースも条件があるため、公募要領で確認します
制度は改定されることがあるため、申請前に最新の公募要領や事務局(Jグランツ・各事務局サイト)で必ず確認してください。
出典:中小企業省力化投資補助金(一般型)第8回公募 公募要領(2026年9月18日改訂版)/同(カタログ注文型)公募要領(令和8年3月19日改訂)。数字は2026年10月時点です。
【無料相談のご案内】
弊社は、V-Spiritsグループ代表の中野裕哲を中心に、元補助金審査員の三浦をはじめとした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。

この記事を監修した人
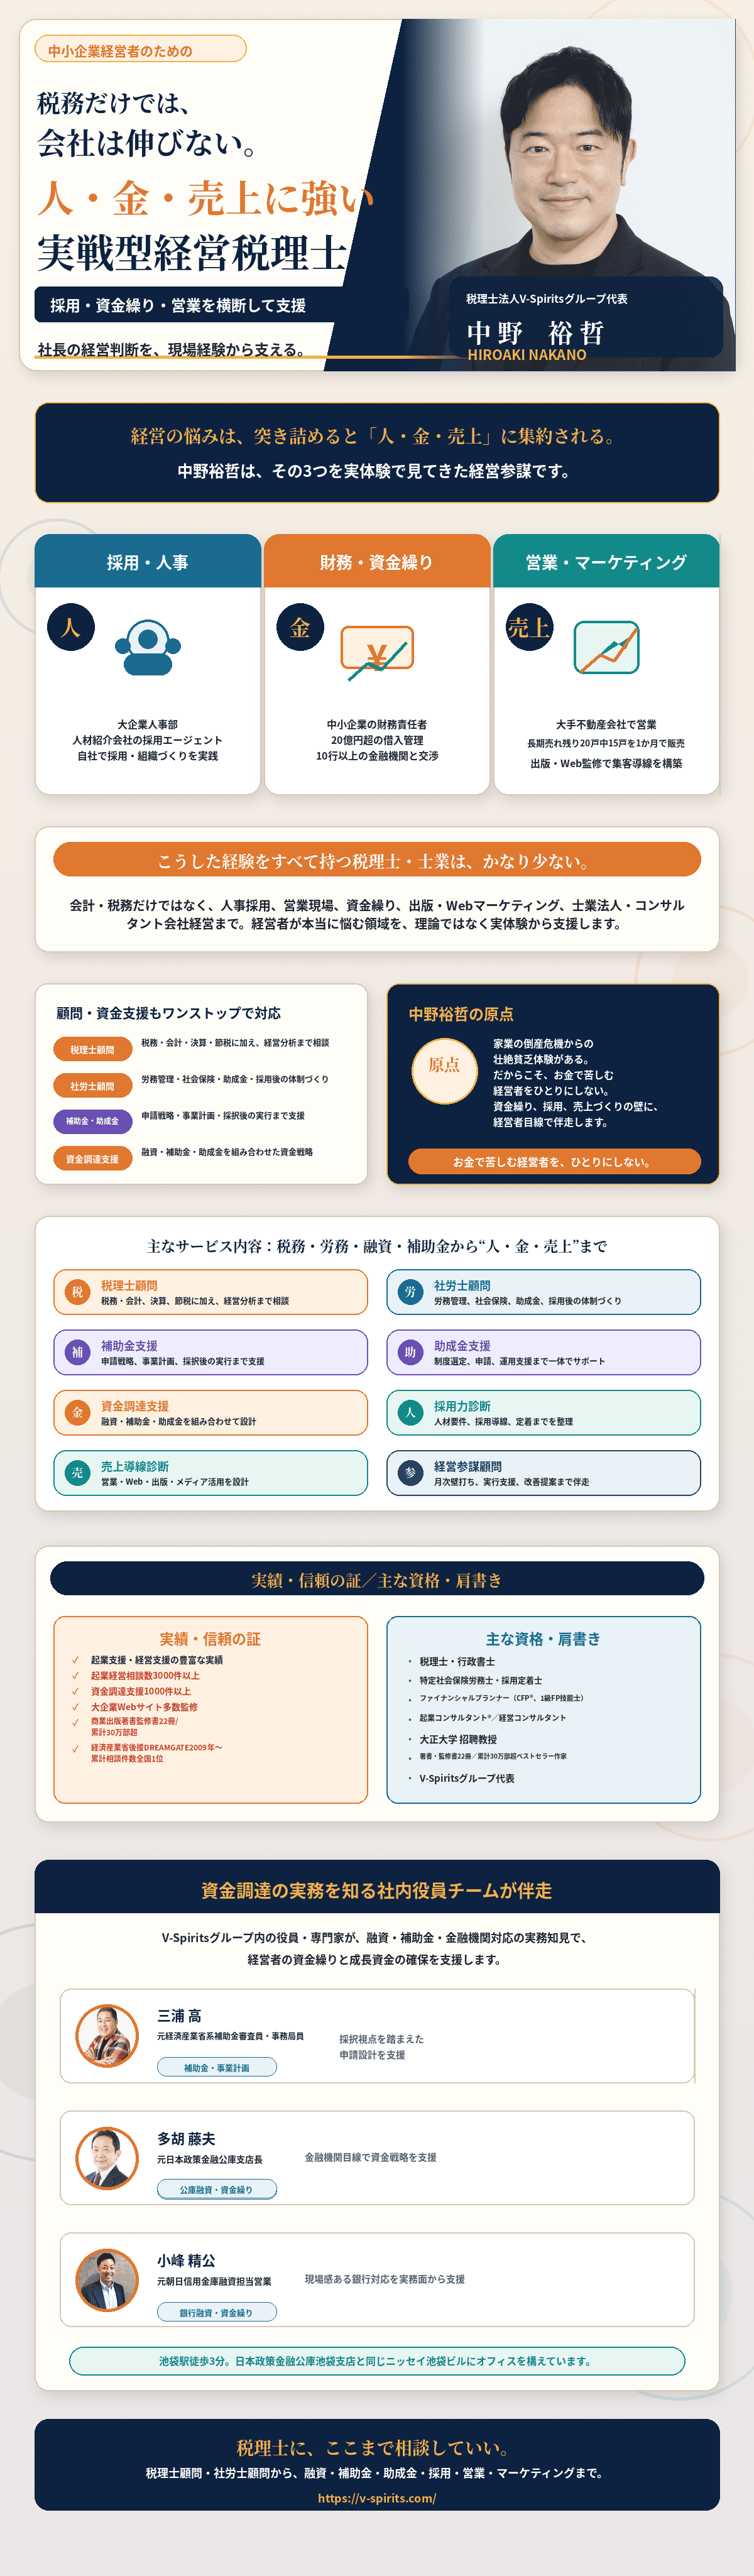
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。