

自転車店を開業するとき、日本政策金融公庫の融資は使えますか?
自転車店の開業でも、日本政策金融公庫の創業融資(新規開業・スタートアップ支援資金など)を申し込むことができます。審査では、自転車店での勤務経験、自己資金、売上の見込みの根拠などが見られます。借りられる額は本人の条件と事業計画によって決まり、一律の目安はありません。
制度の数字は、2026年11月5日時点で日本政策金融公庫の公式サイトで確認した内容です。販売や整備の現場で働いてきて、これから独立を考えている会社員の方に向けて、資金の内訳から申込の流れまでを順に説明します。
自転車店の開業で、日本政策金融公庫の創業融資は使えますか?
はい、使えます。自転車店は、新たに事業を始める方が申し込める創業融資の対象となる業種の一つです。
主な制度は「新規開業・スタートアップ支援資金」です。2024年3月までは「新規開業資金」という名称で、同年4月に改称されました。ご利用いただける方は、新たに事業を始める方、または事業開始後おおむね7年以内の方です。ただし、新たに営む事業について適正な事業計画を立てていて、それを実行する力が十分あると認められる方に限られ、創業計画書を出して内容を確認されます。
2026年11月5日時点で公庫の公式サイトに載っている制度の枠は次のとおりです。
- 融資限度額:7,200万円(うち運転資金は4,800万円)
- 返済期間:設備資金は20年以内、運転資金は10年以内
- 据置期間:どちらも5年以内(据置中は利息のみを支払います)
これは制度上の上限にあたる枠です。実際の利率、返済期間、据置期間は、審査のうえで金融機関が決めるもので、申込者が選べるものではありません。希望を伝えることはできます。利率は日々の情勢で変わるため、最新の数字は公庫の金利情報で確認してください。
担保と保証人については、公式ページに「希望を伺いながら相談する」とあります。創業期の方は原則として無担保・無保証人で利用できますが、審査の結果、希望に沿えないこともあります。
自転車店の開業資金はいくらかかりますか?
店の広さ、立地、在庫の量で大きく変わるため、一律の金額はありません。ここでは考え方をつかむための架空の例を示します。賃貸の小さな店舗で、完成車、部品、用品を扱い、修理も受ける想定です。金額は実在の店や統計ではありません。
設備資金の例(架空)
- 店舗の内装・改装:200万円
- 整備用の工具・作業台・試乗や展示用の設備:80万円
- 陳列棚・什器:60万円
- 看板・レジ・パソコン:50万円
- 設備資金の合計:390万円
運転資金の例
- 最初の仕入れ(完成車・部品・用品):300万円
- 開業後しばらくの家賃・光熱費・広告費など:150万円
- 運転資金の合計:450万円
この例では、合計840万円が必要な資金です。設備資金と運転資金を分けて書くと、融資を何に充てるかが明確になります。
在庫をどこまで持つかが、資金計画の分かれ目です
完成車は1台あたりの仕入れ額が大きく、売れ残ると資金が眠ります。一方で、修理や整備は在庫をあまり持たずに売上を立てやすい反面、1日に対応できる台数には限りがあります。販売と整備のバランスを見て、仕入れの規模を決めてください。
建物を購入して店を構える場合も、土地・建物の取得は設備資金にあたるため、創業融資の対象になります。取得を前提にするなら、物件を押さえる前に申込先へ相談してください。
中古の自転車を仕入れて売る場合は、許可が必要になることがあります。手続きの間は店を開けられない期間が出るため、開業日から逆算して早めに動くことが資金計画にも響きます。詳しくは管轄の警察署や行政書士などの専門家に確認してください。
自転車店で融資を受けるとき、自己資金はいくら必要ですか?
制度上、自己資金の額や割合の要件は決まっていません。ただし、自己資金の額は審査の重要な判断材料で、多いほど有利になりやすい項目です。
自己資金は、面談の時点で口座に確認できる形にしておきます。また、創業前に自費で買った工具や備品は、「みなし自己資金」として一定の範囲で評価されることがあるため、領収書を保管しておきましょう。
💬 監修者の元日本政策金融公庫の支店長の多胡から一言
創業融資の自己資金は、最低額の縛りがほとんどなくなったと見ています。それでも目安は事業全体の約3分の1で、業種や使い道で変わります。親からの援助は問題ありませんが、実際に振り込まれたか、親が出せる人かは確認されます。以上は2025年2月時点の私の見解で、公庫の公式な基準ではありません。
自転車店の開業では、審査で何を見られますか?
審査では、同じ業種での勤務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。
創業計画書の経験欄で見られるのは、自転車店での勤務経験や勤務年数、そこでどの役割を担っていたかです。販売、整備、仕入れ、接客のうち何を何年担当してきたかを、できるだけ具体的に書いてください。
勤務経験が短い場合は、事業計画の具体性と自己資金の形成過程で説明を厚くします。売上・原価・人件費をどの根拠で見積もったか、返済の原資をどこから確保するかを、数字の出どころまで書き切ってください。外部の力を借りるなら、誰にどの範囲を、いくらで任せるのかまで計画に書きます。
自転車店の創業計画書では、売上の根拠をどう書けばよいですか?
車両販売と修理・整備を分けて、それぞれ数字の出どころまで書きます。
販売と整備の売上を分けて組み立てる
次の数字は、計算の形を見せるための架空の例です。
- 修理・整備:1日4台×平均3,000円×営業25日=月30万円
- 車両販売:月8台×平均6万円=月48万円
実際に書くときは、「1日4台」「平均3,000円」の根拠を示します。勤務先での作業時間、1人で対応できる台数、近隣の来店見込みなど、自分の経験から説明できる数字を選んでください。
月ごとの波を資金繰りに入れる
自転車店は、季節や天候で月ごとの売上に波が出やすい業種です。勤務先での月別の動きを思い出しながら、忙しい月と落ち着く月を分けて見込み、落ち着く月でも家賃や返済を払える資金を運転資金に含めます。
原価・人件費・返済原資をつなげる
仕入れ額(原価)、従業員を雇う場合の人件費、毎月の返済額を並べて、売上から無理なく返せる形になっているかを確認します。人件費は事業に必要な経費として運転資金の対象になります。資金使途は事業に必要な支出であることが前提です。迷う支出があるときは、申込先や専門家に確認してください。
資金使途と調達額が合っているかも見られます。前の節の内訳で出した合計額と、申し込む額が食い違わないようにしましょう。
申込みから融資実行までは、どんな流れで、どれくらいかかりますか?
書類を出してから融資の実行まで、おおむね3週間から1か月が目安です。準備の期間を含めると、合計で約2か月を見ておくと安全です。
- 事前に申込先へ相談する(物件や工事の契約より前に行います)
- 創業計画書、自己資金を確認できる資料、見積書などを準備する
- 融資を申し込む
- 面談を受ける
- 審査を受ける
- 融資が実行される
開業日が決まっているなら、そこから2か月以上さかのぼって準備を始めてください。審査で断られた場合、公庫の内部には審査の記録が残り、次の審査では過去の経緯を踏まえて慎重に扱われる可能性があります。原因を整理してから再度申し込むことが大切です。
よくある質問
自己資金は面談の時点で口座に確認できる形にしておくべきですか?
はい、原則として面談の時点で口座に確認できる形にしておきます。
開業準備のために自費で買った工具は、自己資金として見てもらえますか?
創業前に自費で取得した設備や備品は、みなし自己資金として一定の範囲で評価されることがあります。領収書は保管しておいてください。
建物を購入して店を開く場合も、創業融資の対象になりますか?
土地、建物の取得は設備資金にあたる支出ですので、創業融資の対象になります。取得を前提に検討する場合は、物件を押さえる前に申込先へ相談してください。
審査に落ちたら、次の申込に影響しますか?
日本政策金融公庫は個人信用情報機関に加盟していますが、審査に落ちたこと自体が信用情報に記録されることはありません。一方で、公庫内には審査に落ちた記録が残ります。そのため次の審査では、慎重に扱われる可能性があります。
開業に向けて、まず何から手をつければよいですか?
次の3つから始めてください。
- 自転車店での勤務年数、役職、担当してきた作業を書き出す
- 自己資金がいくらあり、どう貯めたかを、通帳や領収書で確認できる形にする
- 設備資金と運転資金に分けた資金表を作り、販売と整備の売上の根拠を数字で書き込む
制度の内容は変わることがあります。申込の前に、公庫の公式サイトで最新の条件を確認してください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
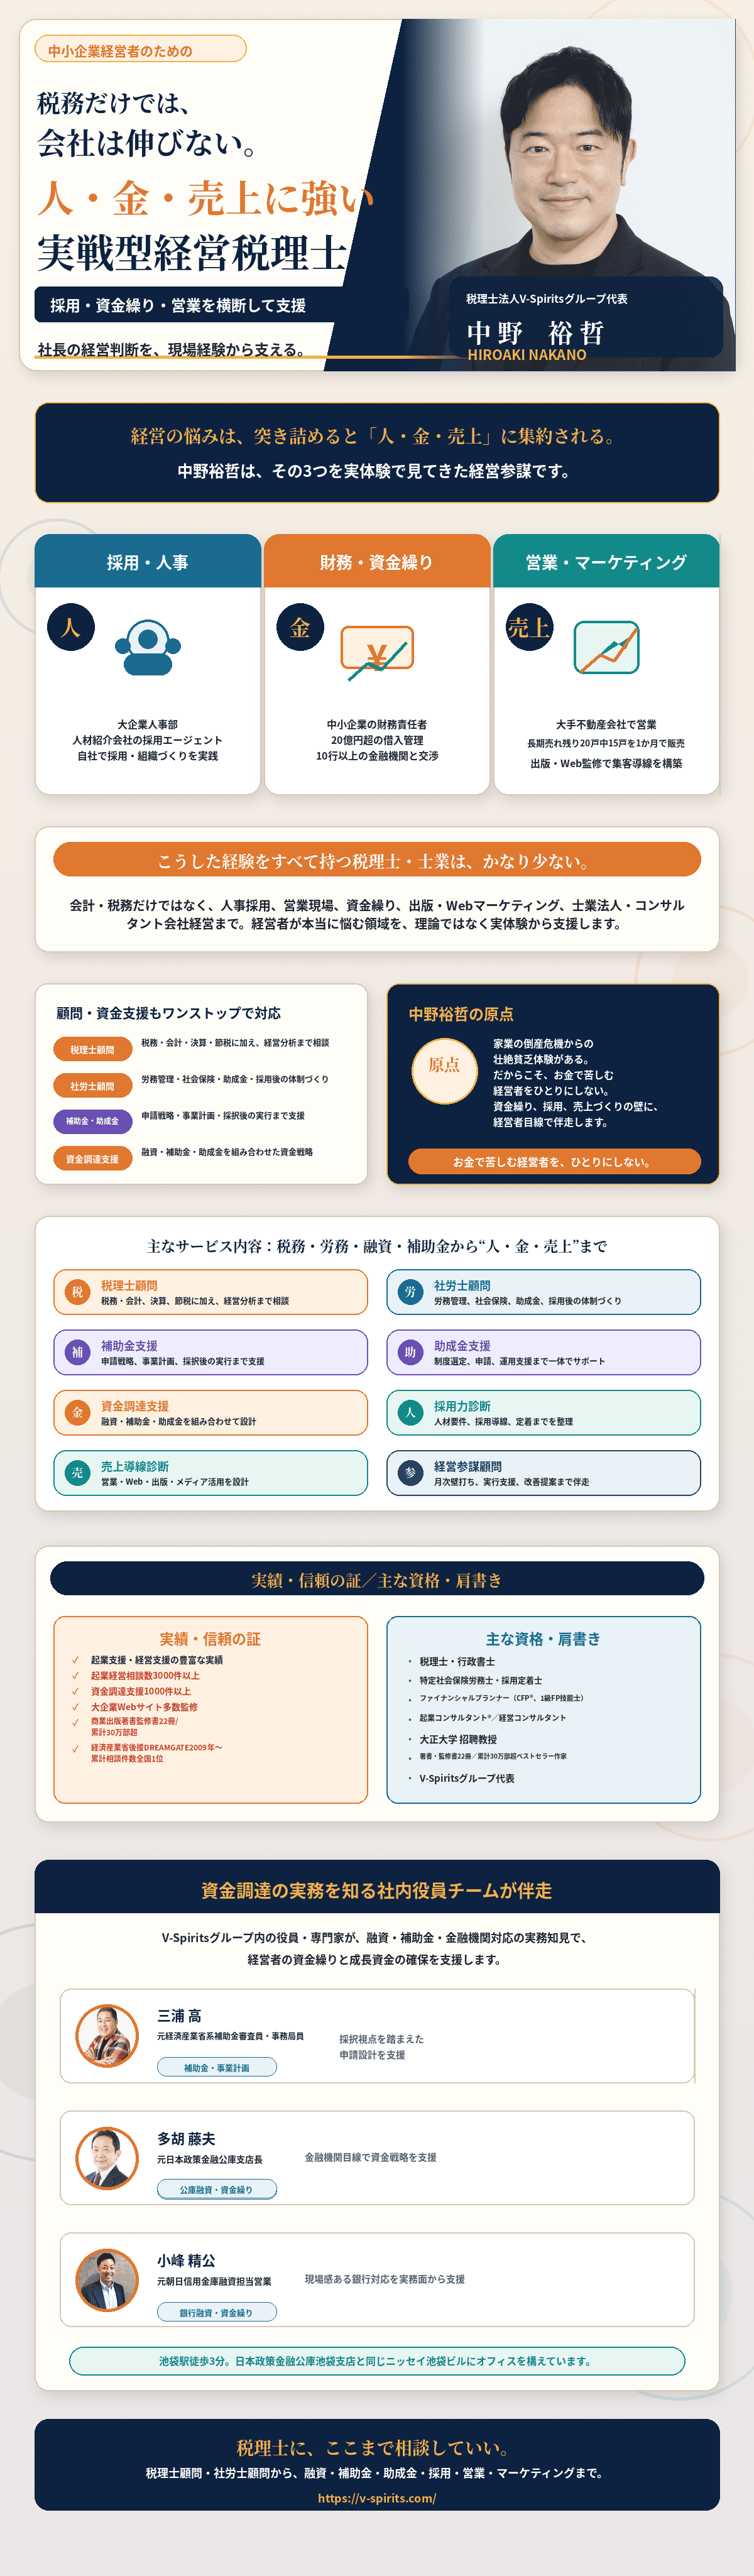

この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。