

雑貨店を開業するとき、日本政策金融公庫の創業融資は使えますか?
雑貨店の開業でも、日本政策金融公庫の創業融資(新規開業・スタートアップ支援資金など)に申し込むことができます。審査では、同じ業種での勤務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。借りられる額は本人の条件と事業計画によって決まるため、一律の目安はありません。
本記事は、雑貨店やセレクトショップでの勤務経験があり、独立して小さな店を開きたい方に向けて、資金の組み立てから申込の流れまでを順に説明します。制度の内容は変わることがあるため、申込の前に日本政策金融公庫の公式サイトで最新の情報を確認してください。
雑貨店の開業で、日本政策金融公庫の創業融資は使えますか?
使えます。雑貨店のような小売店の開業も、創業融資の対象です。
主力となる制度は「新規開業・スタートアップ支援資金」です。2024年3月までは「新規開業資金」という名称でしたが、2024年4月に改称・拡充されました。融資限度額は7,200万円(うち運転資金4,800万円)ですが、これは制度上の上限であり、借りられる金額の目安ではありません。担保・保証人は原則として不要で、無担保・無保証人で借入ができます。
雑貨店の開業資金は、何にいくらかかりますか?
開業資金は「設備資金」と「運転資金」に分けて考えると整理しやすくなります。
設備資金は、内装工事、什器、レジ、看板など、店を整えるための支出です。運転資金は、商品の仕入れ(在庫)、人件費、広告宣伝費など、事業を回すための支出です。資金使途は事業に必要な支出であることが前提で、人件費や役員報酬も運転資金の対象になります。以下は考え方を示すための架空の例です。
- 内装工事:300万円(架空の例)
- 什器・レジ・看板:100万円(架空の例)
- 開業時の商品仕入れ:200万円(架空の例)
- 広告宣伝・開業準備の諸経費:50万円(架空の例)
- 開業後の運転資金:150万円(架空の例)
合計は800万円です。実際の金額は物件や品揃えで大きく変わるため、見積書をもとに自分の数字へ置き換えてください。雑貨店では商品の在庫が資金の大きな部分を占めやすく、内装にどこまで費用をかけるかが判断の分かれ目になります。建物を取得して開業する場合も設備資金にあたり、創業融資の対象です。その場合は物件を押さえる前に申込先へ相談してください。
雑貨店の融資で、自己資金はいくら必要ですか?
自己資金の額や割合について、制度上の決まりはありません。ただし、自己資金は審査の重要な判断材料で、多いほど有利になりやすいといえます。
自己資金は、面談の時点で口座から確認できる形にしておきます。どのように貯めてきたのか、その過程も見られます。創業前に自費で取得した資格、設備や備品の購入、テスト販売の費用などは、「みなし自己資金」として一定範囲で評価されることがあるため、領収書は保管しておきましょう。
雑貨店での勤務経験は、創業計画書にどう書けばよいですか?
経験欄には、同じ業種での勤務経験、勤務年数、役職を具体的に書きます。
雑貨店やセレクトショップで働いた期間、担当したカテゴリ、仕入れや在庫管理、接客などの役割を、時系列で整理して書き出してください。勤務経験が短い場合は、事業計画の具体性と自己資金の形成過程で説明を厚くします。売上・原価・人件費をどの根拠で見積もったか、返済の原資をどこから確保するかを、数字の出どころまで書き切ることが大切です。
雑貨店の創業計画書で、売上の根拠はどう示しますか?
売上は「客単価×客数×営業日数」に分けて、それぞれの数字に根拠を添えて示します。
架空の例として、客単価2,500円、1日30人、月25日営業なら、月の売上は187万5,000円です。この30人という客数をどう見込んだのか、立地の通行量や周辺の競合店、勤務先での来店実績を踏まえた根拠が必要になります。仕入れ額や粗利率も、仕入先の条件から計算して書きます。あわせて、資金使途の合計と調達額が計画と合っているかも確認してください。
💬 監修者の元日本政策金融公庫の支店長の多胡から一言
融資では、この投資で売上や収益がどう変わるのかを説明できるかが問われます。製造業なら機械の生産能力で示しやすい一方、店舗や小売では示しにくいものです。雑貨店であれば、仕入れる在庫の量と見込む客数の根拠を、数字で説明できるようにしておくとよいでしょう。
申込から融資実行まで、どのくらいかかりますか?
書類提出後、おおむね3週間から1か月が目安です。準備の期間を含めると、合計で約2か月を見ておくと安全です。
流れは、自己資金と見積書の準備、創業計画書の作成、申込先への相談、申込、面談、融資実行の順です。物件の契約や内装の発注は、申込先に相談してから進めてください。融資は申込のうえ審査を経て実行されます。
2026年9月1日現在の基準利率は、創業期(税務申告を2期終えていない時期)に利用する場合で年3.75〜5.35%です。創業期の方が利用する場合は、原則0.65%(雇用の拡大を図る場合は0.9%)の引下げが適用される可能性がありますが、適用可否は利用する制度や審査・条件により異なるため、必ず下がると考えず申込先で確認してください。元金返済の据置期間は5年以内の範囲で認められることがあり、据置中は利息のみの支払いとなります。なお、適用される利率や据置期間は審査のうえ金融機関が決定するもので、申込者が選んで決められるものではありません。
中古品を扱う場合などは、業種によって届出や許可が必要になることがあります。開業前に管轄の窓口や専門家へ確認してください。
融資の相談は、いつ、どこまで準備してからすればよいですか?
物件や内装を決める前に、次の4点を手元に用意して相談するのが進めやすい形です。
- 雑貨店での勤務経験を、期間・担当・役職で整理したメモ
- 口座で確認できる自己資金と、貯めてきた経緯
- 設備資金と運転資金に分けた資金使途の一覧
- 客単価・客数・営業日数に分けた売上の見込みと、その根拠
この4点が揃っていれば、資金使途と調達額が合っているかを確認しながら計画書を仕上げられます。まず勤務経験の整理から始めてみてください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
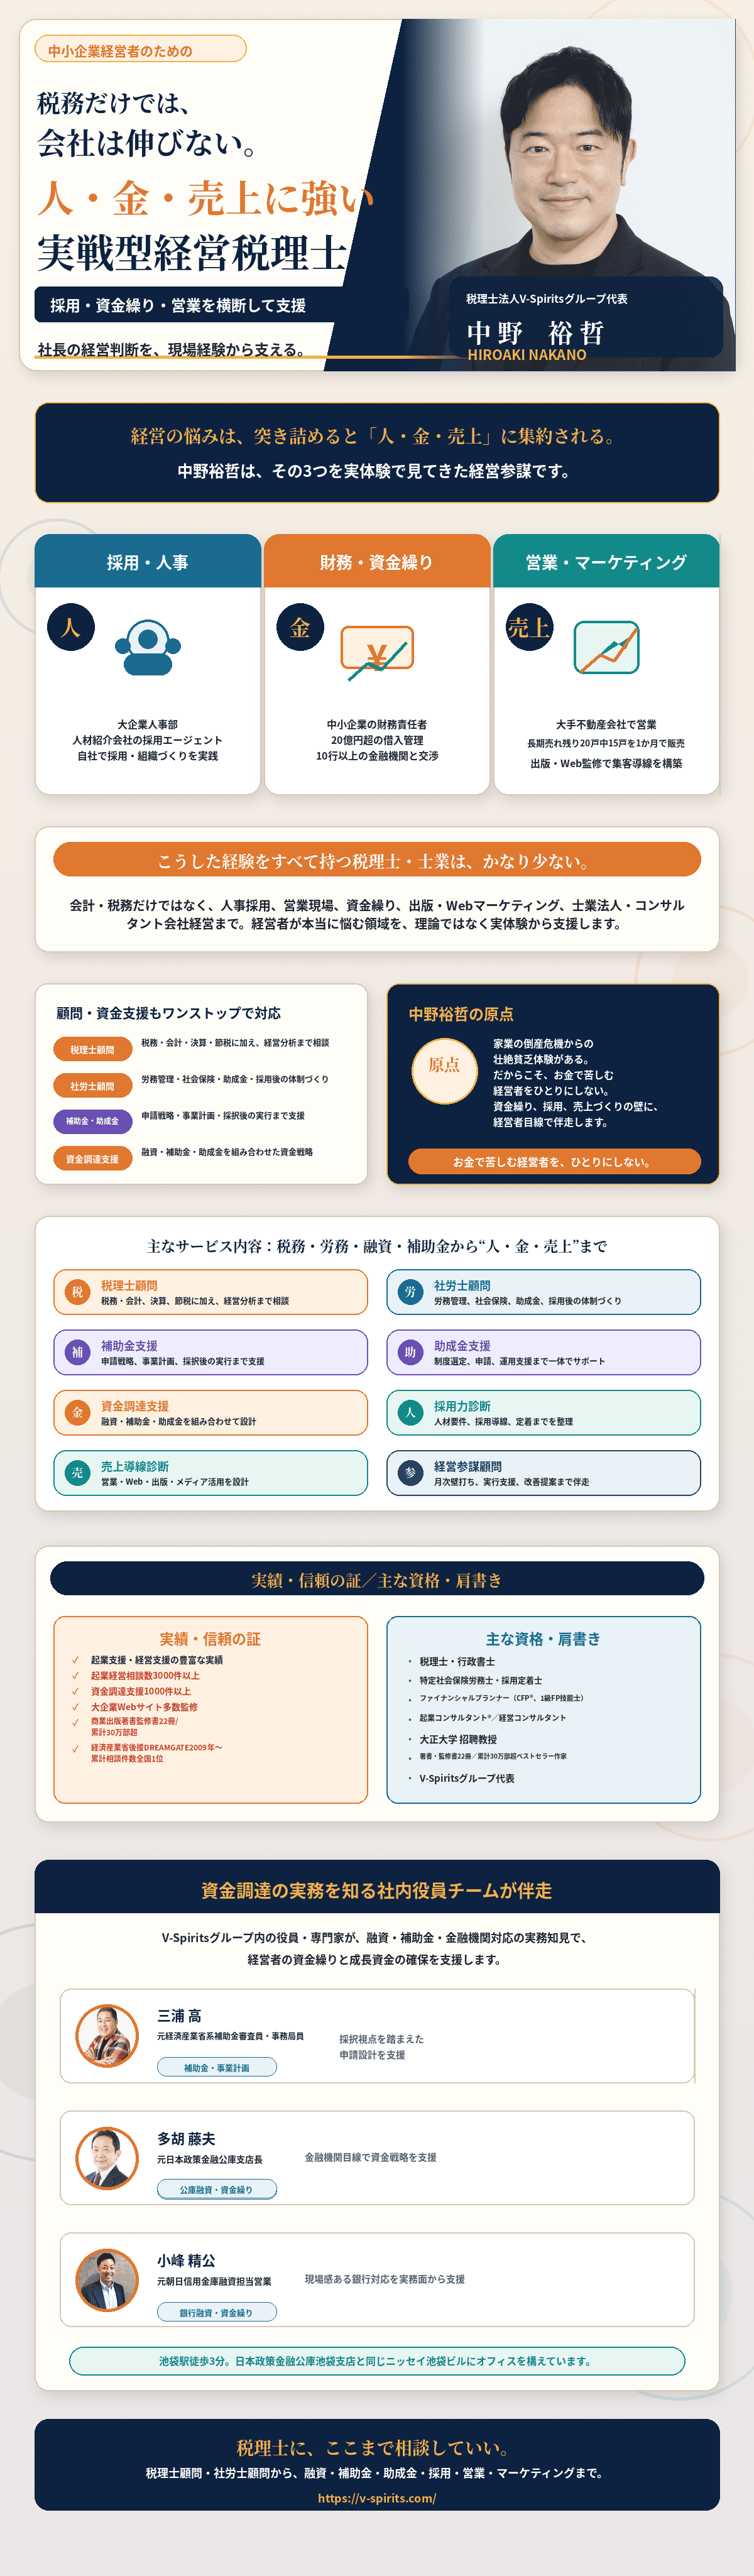
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。
よくある質問
雑貨店の開業で日本政策金融公庫の創業融資は使えますか?
使えます。新規開業・スタートアップ支援資金などに申し込めます。審査では、同じ業種での勤務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。
雑貨店の開業資金はいくらかかりますか?
物件や品揃えによって異なり、一律の金額はありません。設備資金(内装・什器など)と運転資金(仕入れ・広告宣伝など)に分けて、見積書をもとに自分の数字を出します。
自己資金はいくら必要ですか?
制度上、自己資金の額や割合の決まりはありません。ただし審査の重要な判断材料で、多いほど有利になりやすいといえます。面談時点で口座から確認できる形にしておいてください。
一度審査に落ちると、次回の審査に影響しますか?
日本政策金融公庫は個人信用情報機関に加盟していますが、審査に落ちたこと自体が信用情報に記録されることはありません。一方で、公庫内には審査に落ちた記録が残ります。そのため次の審査では、落ちたことを考慮に入れた形になるため、慎重に扱われる可能性があります。