

漁業者が加工・直販に進むとき、補助金の対象になる設備と経費の見分け方
漁師の補助金を調べると、漁師になる人向けの就業支援の制度が多く出てきます。就業支援の制度は、この記事の対象外です。ここでは、すでに漁業を営む人が水揚げしたものを加工し、直接売る段階へ進むときに使える補助金を扱います。取り上げるのは、新事業進出・ものづくり商業サービス補助金の新事業進出枠と、中小企業省力化投資補助金(一般型)です。
補助金は、設備の名前だけで使えるかどうかが決まるわけではありません。どの経費区分に入るか、誰を従業員として数えるか、どの枠を選ぶかで結論が変わります。この記事では、その見分け方を順番に説明します。
6次化の場面ごとに、枠の選び方が変わります
漁業者の6次化には、干物や加工品づくり、直販、飲食など、いくつかの形があります。どの形を選ぶかで、補助金で買う物も変わります。ここでは、枠を選ぶ観点だけを整理します。
- 加工場を建てる、または改修する計画なら、新事業進出枠が候補になります。建物の建設・改修は、新事業進出枠の建物費として対象になり得るためです。
- 既存の作業場で加工機械や包装機械を入れ替える計画なら、省力化投資補助金(一般型)の確認が必要です。省力化投資補助金の対象外経費には、不動産の取得費用が挙がっています。
どちらの枠でも、対象外経費が計画の大半を占めると不採択になる可能性があると書かれています。設備を選ぶ前に、経費の区分を確認しておいてください。
対象になりうる設備と経費の見分け方
従業員の数え方は制度ごとに確認する
新事業進出枠では、応募申請時点で従業員数が0名の事業者は対象外です。新規設立や創業後1年に満たない事業者も、この枠では対象外となっています。起業したばかりの人は、この点を最初に確認してください。
省力化投資補助金(一般型)では、従業員の数え方に注意が必要です。常勤従業員とは、応募時点で常時使用する従業員を指します。季節的業務に4か月以内の期間を定めて使う人は、常勤従業員に含まれません。代表取締役や専従者も、常勤従業員には当てはまりません。漁期だけ手伝ってもらう人を従業員として数えられるかは、雇用の期間と勤務の形を書き出して確認すると判断しやすくなります。
💬 執筆者の三浦から一言
漁期だけ人を頼むとき、従業員として数えられるかで迷う方は多いと思います。公募要領では、季節的業務に4か月以内の期間で使う人は常勤従業員に含まれないとされています。申請前に、誰をいつ、どのくらいの期間雇うかを一覧にしておくと、判断がしやすくなります。
原材料費と仕入れは対象外
加工品を作る人が見落としやすいのが、材料の費用です。省力化投資補助金の対象外経費には、自社の商品の製作費と原材料費が挙がっています。新事業進出枠でも、販売する商品・試作品・サンプル品の購入費や、販売を目的とした製品・商品の生産・調達に係る経費は対象外と書かれています。
干物にする魚や調味料などの日々の仕入れは、補助金の経費として計上できないと読めます。補助金で買えるのは、加工や包装を行うための設備です。材料費は補助金とは別に、自己資金や運転資金で準備する前提で計画を立ててください。
土地・建物・車両・中古は制度ごとに扱いが違う
次の表は、2つの制度の対象外経費の記載を並べたものです。根拠は、新事業進出・ものづくり商業サービス補助金の公募要領(1.3版・令和8年9月)と、中小企業省力化投資補助金(一般型)の第8回公募要領(2026年8月版)です。
| 項目 | 中小企業省力化投資補助金(一般型) | 新事業進出・ものづくり商業サービス補助金(新事業進出枠) |
|---|---|---|
| 土地・建物 | 不動産(土地、建物、構築物)の取得費用は対象外。簡易建物も対象外 | 不動産の購入費は対象外。建物の建設・改修は建物費として対象になり得る(建物の単なる購入や賃貸は対象外) |
| 車両・船舶 | 自動車等車両、船舶、航空機等の購入費・修理費・車検費用は対象外(機械及び装置に当たるものは対象) | 自動車等車両(税法上の車両及び運搬具に当たらないものを除く)、船舶、航空機等の購入費・修理費・車検費用・内装に係る費用は対象外 |
| 中古品 | 中古品購入費は対象外 | 中古市場で広く流通していない中古機械設備など、価格の適正性が明確でないものは対象外。3者以上の古物商から型式・年式を記載した相見積もりを取った場合などは除かれる |
制度ごとの記載は、公募要領の対象外経費の一覧に基づいています。申請の年度や回によって記載が改められることがあるため、申請前に最新の公募要領で確認してください。
建物費は新事業進出枠の中の区分
加工場を建てたい場合に使えるのは、新事業進出枠の建物費です。対象になるのは、加工施設や販売施設などの建設・改修に要する経費です。建物費を使う計画では、機械装置・システム構築費のいずれかも必須とされています。建物の単なる購入や賃貸は対象外で、入札か相見積もりが必要と書かれています。
補助事業で取得した建物を賃貸などに転用することは認められず、転用した場合は残存簿価相当額などを返納する必要があるとされています。加工場を補助金で建てる計画は、その後の使い道まで含めて考えてください。
補助金は後払いと考えて資金計画を立てる
補助金は、事業を行って経費を支払った後に受け取るのが一般的です。そのため、設備の購入費は先に用意する必要があります。借入や自己資金と組み合わせて資金計画に組み込んでおくと、設備を入れる時期を決めやすくなります。
漁船は対象外、船に積む機械は個別に確認
漁船の購入費・修理費は、どちらの制度でも船舶として対象外と書かれています。漁船は船舶に当たると読めるため、補助金で買う対象にはならないと考えてください。
一方で、船に積んで使う加工機や漁具は、船舶そのものとは扱いが分かれる可能性があります。その場合は補助対象の要件で個別に判断されるため、公募要領で確認してください。申請前に、具体的な機械や漁具ごとに確認してください。
よくある質問
漁期だけ手伝う家族は従業員に数えられますか
季節的業務に4か月以内の期間を定めて使う人は、常勤従業員に含まれないと書かれています。雇用の期間や勤務の形によって結論が変わるため、判断に迷うときは申請前に専門家か所管の窓口に相談してください。
起業したばかりでも新事業進出枠は使えますか
新規設立や創業後1年に満たない事業者は、新事業進出枠では対象外と書かれています。創業直後の人は、この枠の対象になるかを先に確認し、対象にならない場合は他の制度も含めて計画を組み直してください。
魚や調味料の仕入れ費用も補助対象になりますか
対象になりません。自社の商品の製作費や原材料費は対象外と書かれています。補助金は設備の購入に使い、材料費は別に準備してください。
加工場の建物を補助金で建てられますか
新事業進出枠であれば、加工施設などの建設・改修が建物費として対象になり得ます。ただし、建物の単なる購入や賃貸は対象外です。機械装置・システム構築費も併せて計画に入れる必要があり、補助事業で取得した建物を後から賃貸に使うことは認められません。
まとめ
漁業者が加工・直販に進むときは、設備の名前より、経費の区分と枠の選び方を先に確認することが近道です。新事業進出枠では建物費が対象になり得ますが、創業1年未満の事業者や従業員0名の事業者は対象外です。省力化投資補助金(一般型)では、不動産や車両、中古品が対象外で、季節的に雇う人は常勤従業員に含まれません。最終的な判断は公募要領の本文を読み、必要に応じて専門家や所管の窓口に相談してください。
【無料相談のご案内】
弊社では、補助金専門行政書士法人V-Spiritsが補助金支援を行っております。元補助金審査員の三浦を中心とした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。
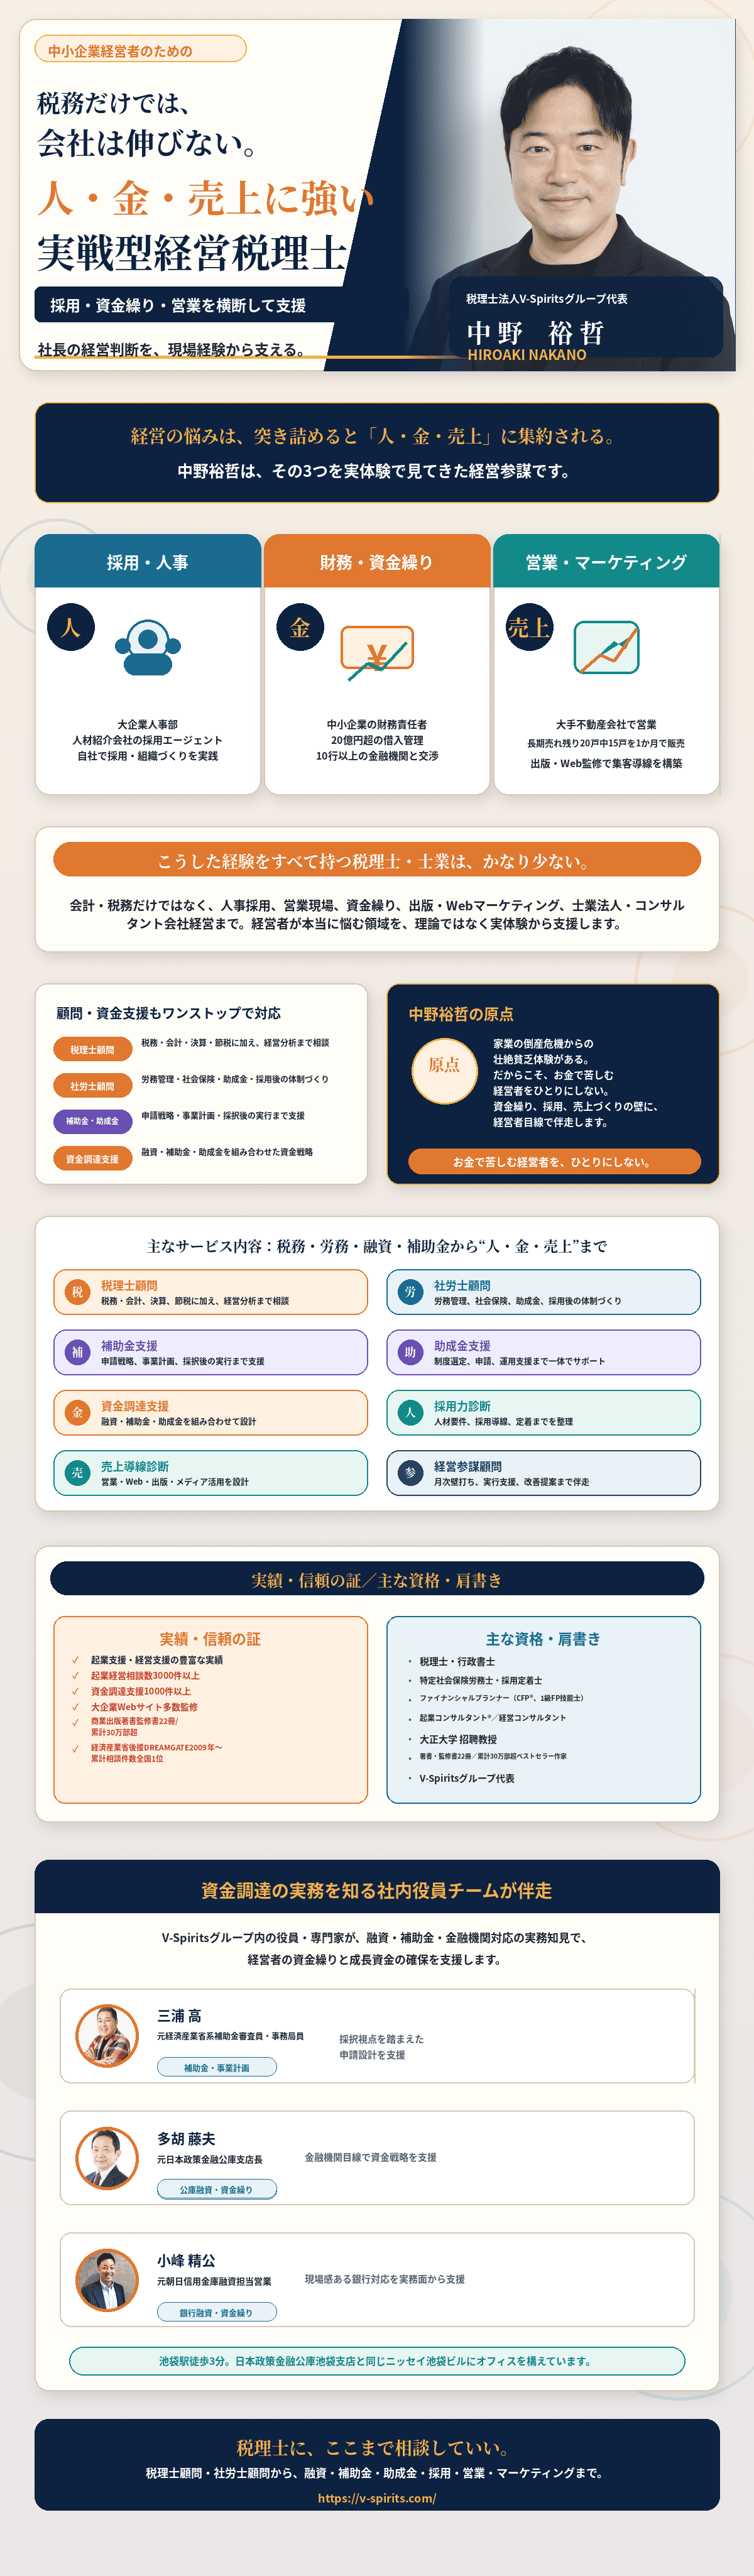
この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。