

クリニックの医療機器費を創業融資でどこまで賄えるか|減額されやすい機器と計画の書き方
診療所の開業準備を進めていくと、CTやレントゲン、超音波診断装置といった医療機器の見積が積み上がり、開業資金全体のかなりの割合を占めることになります。ここで多くの先生が最初に調べるのが「医療機器の購入費は創業融資に含められるのか」という点です。
結論から言えば、医療機器の購入費は設備資金として資金使途に含められます。ただし、実務で問題になるのはその手前ではありません。含められるかどうかではなく、申請した金額がそのまま出るかどうかが本当の論点です。この記事では、高額な医療機器を計画に載せたときに減額が起きる理由を2つの軸で整理し、そのうえで計画をどう組むかを説明します。数字はすべて執筆時点(2026年6月1日現在の公表値)のもので、実際の条件は制度・審査により異なります。
医療機器の購入費は設備資金として計上できます
個人事業主・中小企業の創業時の代表的な選択肢は、日本政策金融公庫の「新規開業・スタートアップ支援資金」です。2024年3月に「新創業融資制度」が廃止され、現在の主制度となりました。融資限度額は7,200万円(うち運転資金4,800万円)です。
資金使途は設備資金と運転資金に分かれ、医療機器の購入費は設備資金にあたります。この区分は借入条件に直結します。
- 設備資金:返済期間は20年以内、据置期間は5年以内
- 運転資金:返済期間は10年以内、据置期間は5年以内
2026年6月1日現在の基準利率は、創業期(税務申告を2期終えていない時期)に利用する場合で年3.45〜5.15%です。創業期の方が利用する場合は、原則0.65%(雇用の拡大を図る場合は0.9%)の引下げが適用される可能性がありますが、適用可否は利用する制度や審査・条件により異なるため、必ず下がると考えず申請先で確認してください。元金返済の据置期間は5年以内で希望でき、据置中は利息のみの支払いとなります。
本当の論点は「含められるか」ではなく「満額つくか」
医療機器が資金使途として認められることと、見積どおりの金額が融資されることは別の話です。申請額より少ない金額で決まる、いわゆる減額の理由は、大きく2つに分けられます。
軸1:資金使途の妥当性
その設備が事業に本当に必要か、業種に対して過剰なスペックになっていないかという観点です。高級すぎる什器や、業態に見合わない高性能な機器は、この軸で引っかかります。医療機器の場合、標榜する診療科と機器の組み合わせが説明できるかどうかが分かれ目になります。内科の開業でCTを入れること自体が否定されるわけではありませんが、どの症例をどのくらい院内で完結させるつもりなのか、外部の検査施設へ委託する選択肢と比べてなぜ院内に置くのかを、計画の中で言葉にしておく必要があります。
軸2:資金調達の代替性
もう一つは、その資金を融資以外で調達できるのではないかという観点です。リースや中古品に置き換えられるものは、そちらでよいと判断されることがあります。協調融資など他の調達手段がある場合も同様です。
ここで注意したいのは、リースに切り替えれば解決するとは限らない点です。リースには初期費用を抑えられるメリットがある一方で、次のようなデメリットもあります。
- 連帯保証人が必要になる
- 機器の所有権が持てない
- 契約期間中の中途解約が難しい
- 故障時の修理負担が借主側になる契約が多い
融資とリースのどちらが有利かは、資産計上の考え方や資金繰りの状況によっても変わるため、賃貸借費用の負担も含めて税理士や金融機関に相談しながら判断することをおすすめします。
機器本体以外の費用は、資金使途が分かれます
見積書を眺めていると、機器本体の価格以外にもさまざまな項目が並びます。据付工事や電源工事、エックス線装置に伴う遮蔽の工事などは、機器の設置に一体で必要になる支出です。一方、保守契約料や消耗品、造影剤といった開業後に継続して発生する支出は、性質が異なります。
資金使途はあくまで「事業に必要な支出」であることが前提のため、個別の支出が設備資金と運転資金のどちらに整理されるか判断に迷う場合は、申請先や専門家に確認しながら計画を整えることをおすすめします。
この整理が効いてくるのは、返済期間の差です。設備資金は20年以内、運転資金は10年以内で、同じ金額を借りても毎月の元金負担が変わります。機器本体をすべて設備資金に載せ、開業後に発生する費用を運転資金として別に見積もっておくと、開業直後のキャッシュフローを見通しやすくなります。保険診療の入金は診療月から遅れて入るため、その間の支払いを運転資金でどこまで支えるかは、機器の金額と同じくらい計画に影響します。
減額を避けるための計画の組み立て方
減額されないための小手先の工夫を探すより、自分の計画がどうなのかを正面から出すほうが結果的に早く進みます。組み立ての要点は3つです。
1.必要性と妥当性を明確にする
必要なものだけを書き、見積を緻密に取ることです。吹っかけた金額を載せると、他の項目まで含めて計画全体の説得力が落ちます。相見積を取り、機種と台数、納期まで見積書で示せる状態にしておきます。
2.効果を数字で示す
その投資でどれだけ収益が出るのかを、計画の中で数字にすることです。製造業であれば機械の生産能力で示しやすい部分ですが、医療機器はこの点で書きやすい側面があります。導入する機器で対応できる検査・処置の件数を見込み、単価と掛け合わせれば、月次の収益への影響を組み立てられるからです。院外へ委託していた検査を院内で行う場合は、その差も説明できます。
3.返済の道筋を計画で示す
収益の中から返済金が出せることを、月次の資金繰り計画で示します。据置期間を5年以内で希望できるため、患者数が積み上がるまでの期間をどう見るかも合わせて組みます。
💬 執筆者の多胡から一言
審査する側から見ると、返済力が乏しいから減額する、ということはありません。返済は返済期間で調整できる話だからです。まず見ているのは事業そのものが組み立てられているかどうかで、機器の金額の話はその後に来ます。返済の不安から借入額を先に削ってしまう方がいますが、順番としては計画を固めるほうが先になります。
審査で見られるもの、準備しておくもの
審査では、事業として創業した実績がなくても、事業計画書と自己資金などをもとに判断されます。判断材料はこの2つに限られるわけではなく、経験や資金使途、面談の内容まで含めて総合的に見られます。
また、創業融資だからといって決算書をまったく見ないわけではありません。新しく設立した医療法人であっても、一期でも決算が締まっていればその決算書が確認されます。代表者が別に会社を経営している場合は、その会社の決算書も確認の対象になります。
自己資金については、制度上、額や割合の要件は決まっていません。旧「新創業融資制度」にあった自己資金10分の1のような固定要件は、現行制度にはありません。ただし自己資金の額は審査の重要な判断材料になるため、面談時点で口座に確認できる形にしておきます。
申請から融資実行までは、書類提出後おおむね3週間〜1か月程度が目安です。医療機器の見積を取り直したり、機種を絞り込んだりする時間を含めると、申請準備に1か月、審査・実行に1か月、合計2か月程度を見ておくと安全です。
よくある質問
Q.中古の医療機器でも融資の対象になりますか
中古品であっても、事業に必要な設備として説明でき、見積書など金額の根拠を示せるのであれば資金使途として整理できます。むしろ、新品で申請したときに「中古で足りるのではないか」と代替性の観点で見られる場面があるため、新品を選ぶ理由のほうを説明できるようにしておくと計画が通りやすくなります。
Q.開業前に自費で購入した機器は、あとから借り直せますか
すでに支払った分をそのまま借り換える形にはなりませんが、創業前に自費で取得した資格・設備や備品の購入、テストマーケティング費用などは「みなし自己資金」として一定範囲で評価されることがあります。領収書を必ず保管しておきましょう。
Q.申請額を減らされたら、その分は自己資金で埋めるしかないのでしょうか
減額された場合の対応は状況によって変わります。機種構成を見直す、導入時期を分ける、他の調達手段を組み合わせるなど選択肢があるため、金額だけを見て判断せず、開業スケジュールと合わせて申請先や専門家に相談してください。
まとめ
医療機器の購入費は、設備資金として創業融資の資金使途に含められます。返済期間は20年以内、据置期間は5年以内で希望でき、開業直後の負担を抑えながら高額な機器を導入する設計が可能です。
ただし、含められることと満額つくことは別の話です。減額が起きるのは、資金使途の妥当性(業種に対して過剰なスペックになっていないか)と、資金調達の代替性(リースや中古、他の調達手段で代えられないか)という2つの軸です。機種を決める段階から、その機器を院内に置く理由と、そこから生まれる検査・処置の件数を数字で説明できるようにしておくと、計画の説得力が変わります。判断に迷う段階でしたら、機器の見積と開業スケジュールをあわせて専門家にご相談ください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
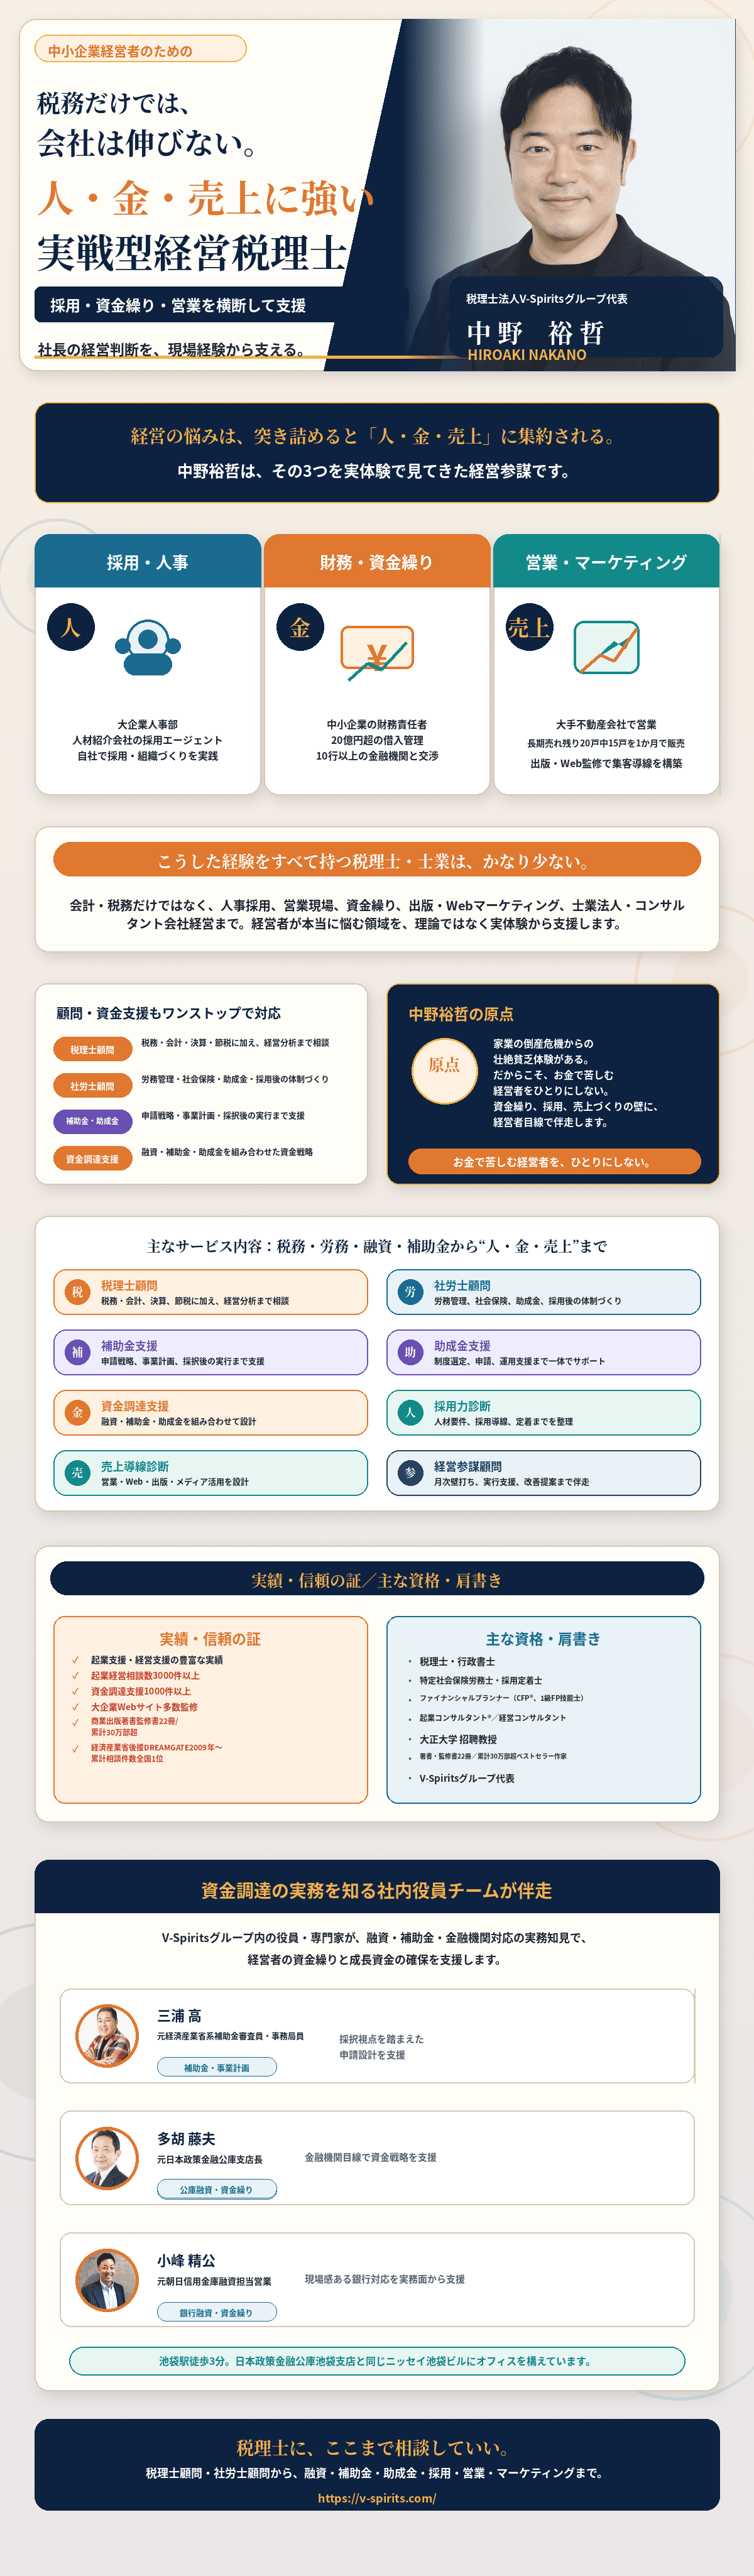
この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。