

焙煎所を開業したい会社員は、日本政策金融公庫の創業融資を使えますか
焙煎所の開業でも、日本政策金融公庫の創業融資(新規開業・スタートアップ支援資金など)に申し込むことができます。審査では、焙煎所に関わる経験、自己資金、売上の見込みの根拠が見られます。借りられる額は本人の条件と事業計画によって決まり、一律の目安はありません。この記事は2026年11月5日に公庫の公式ページで確認した内容にもとづいています。制度は変わることがあるため、申込の前に最新の情報をご確認ください。
焙煎所の開業で、日本政策金融公庫の創業融資は使えますか
使えます。新たに事業を始める方、または事業開始後おおむね7年以内の方が対象で、焙煎所だから対象外になることはありません。
日本政策金融公庫の「新規開業・スタートアップ支援資金」の公式ページ(2026年11月5日確認)によると、融資限度額は7,200万円、返済期間は設備資金が20年以内、運転資金が10年以内で、どちらも据置期間は5年以内です。これらは制度上の枠です。実際の返済期間や据置期間、利率は、審査のうえで金融機関が決めるもので、申込者が選べるものではありません。担保や保証人についても、公庫は希望を聞きながら相談するとしています。
ただし、対象になるのは「適正な事業計画を策定しており、その計画を遂行する能力が十分あると認められる方」に限られます。創業計画書を提出し、事業計画の内容を確認する流れです。審査の結果、希望に沿えないこともあるため、通ることを前提に資金計画を組まないでください。
審査では、同じ業種での勤務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。カフェや焙煎所で焙煎や販売を担当してきた方は、この勤務経験を創業計画書で具体的に示せます。
焙煎所の開業資金はいくらかかりますか
開業資金は、店舗を構えるか、作業場だけにするか、焙煎機の大きさをどうするかで大きく変わるため、一律の金額はありません。ここでは考え方をつかむために、設備資金と運転資金に分けた架空の例を示します。金額は実際の調査や相場ではなく、説明用の仮置きです。
例(合計1,000万円)
- 設備資金(740万円):焙煎機本体 400万円/排気などの周辺設備 100万円/計量・包装の機器 60万円/内装・什器 140万円/ネット販売の準備 40万円
- 運転資金(260万円):豆の仕入 90万円/包材・消耗品 30万円/広告 30万円/開業後しばらくの人件費や賃料などの経費 110万円
設備資金は、焙煎機のように金額が大きいものほど、見積書で機種と金額を示せる状態にしておくと、資金使途の説明がしやすくなります。土地や建物を取得して焙煎所を開く場合も、設備資金にあたる支出ですので、創業融資の対象になります。取得を前提に検討するときは、物件を押さえる前に申込先へ相談してください。
運転資金は、豆の仕入や包材のほか、人件費や役員報酬のように事業活動に必要な経費も対象になります。資金使途は事業に必要な支出であることが前提です。
大切なのは、資金使途の合計と、借りたい額が合っていることです。上の例で自己資金が300万円なら、残りの700万円が借入の希望額になる、というように、使い道と調達額が数字でつながるよう表にしておきます。
焙煎所の売上は、店頭・ネット・卸でどう見込めばよいですか
販売の経路ごとに分けて、それぞれ別の式で積み上げます。1本の売上予測にまとめず、経路ごとの根拠を持つことが、創業計画書の説得力につながります。
- 店頭:1日の来店客数 × 客単価 × 営業日数
- ネット販売:月の訪問者数 × 購入する人の割合 × 客単価(勤務先や自分の発信で確認できる数字があれば、その範囲で使います)
- 卸:取引先の数 × 1回あたりの納品量 × 納品の回数 × 卸の単価
このとき、焙煎した豆の量と、販売できる量の関係も押さえます。焙煎すると豆は軽くなるため、仕入れる生豆の量と販売する量は一致しません。原価の計算は、生豆の仕入価格から販売する豆1単位あたりの原価を出す形にそろえます。
特に卸は、取引先の見込みの出どころを書けるかどうかで説得力が変わります。すでに話が進んでいる先があるのか、これから開拓するのかを分けて書いてください。決まっていない取引を、決まったかのように書くことは避けます。
数字の根拠は、勤務先で見てきた経験の範囲で説明できるものを選びます。他人の売上や社外秘の数字をそのまま使うことはできません。自分で調べた周辺の店の価格や、試験的に販売して得た反応など、出どころを示せる数字を使ってください。
焙煎所で融資を受けるときの自己資金はどのくらい必要ですか
制度上、自己資金の額や割合の決まりはありません。ただし、自己資金の額は審査で重要な判断材料になります。多いほど有利になりやすい一方で、「何分の1が必須」という基準があるわけではありません。
見られるのは額だけではありません。どのように貯めてきたかという形成過程も、創業計画書の自己資金欄に書く内容です。会社員として毎月積み立ててきたのであれば、その経過が分かる通帳を面談の場で説明できるようにしておきます。自己資金は、面談の時点で口座に確認できる形にしてください。
創業前に自費で取得した資格、設備や備品の購入、テストマーケティングの費用は、みなし自己資金として一定の範囲で評価されることがあります。領収書は必ず保管しておきましょう。
焙煎所の創業計画書で、気をつけることは何ですか
売上、原価、人件費のそれぞれについて、数字の出どころまで書くことです。実績がない創業期は、計画の具体性が評価の中心になります。
確認したいのは次の3点です。
- 売上・原価・人件費の根拠と、返済の原資をどこから確保するかを書いているか
- 資金使途の合計と、借りたい額、自己資金の額が合っているか
- 経験欄に、同じ業種での勤務経験、勤務年数、役職を具体的に書いているか
経験欄は、焙煎、販売、仕入、接客のうち何を何年担当したかまで書くと、読む側が事業の姿を思い描けます。カフェや焙煎所での勤務が短い場合は、事業計画の具体性と、自己資金の形成過程で説明を厚くします。専門家の力を借りるなら、誰にどの範囲を任せ、費用がいくらかかるのかまで書いてください。
決算書についても、創業融資だから見られないとは限りません。すでに決算を迎えた会社を経営している場合などは、その決算書が確認されることがあります。
申込みから融資実行までの流れは?営業許可や設備の発注はいつ進めればよいですか
書類を出してから実行まで、おおむね3週間から1か月が目安で、準備の期間を含めると約2か月を見ておくと安全です。流れは、相談、創業計画書の作成、申込、面談、審査、実行の順です。
焙煎所では、食品の営業許可や届出が必要になることがあります。どの許可や届出が要るかは、店頭で販売するのか、ネットや卸が中心なのかなど、業態によって変わります。取得の時期は、焙煎機の設置や内装の工事の進み方とも関係するため、融資のスケジュールとあわせて逆算しておく必要があります。詳しくは、管轄の保健所などの窓口や行政書士などの専門家に確認してください。
物件の契約や焙煎機の発注は、融資の見通しが立たないうちに急がないことが大切です。契約や発注を先に済ませるほど、融資が受けられなかったときの負担が重くなります。
💬 執筆者の小峰から一言
私の見方では、店舗開業で融資を申し込む時点に、物件を契約済みである必要は必ずしもありません。契約したから審査が通りやすくなるわけでもなく、契約後に融資が受けられなくても、保証金などは基本的に戻りません。一方で、金融機関によっては契約書の提出を求める場合もあるため、契約と融資のタイミングは両方を踏まえて考えてください。これは2025年4月時点の私の見解で、金融機関や案件によって対応は異なります。
契約や発注の順番に迷ったら、日程の案を持って申込先や専門家に相談してください。面談までに、見積書、自己資金が分かる通帳、創業計画書の3つをそろえておくと、話が具体的になります。
よくある質問
焙煎所の開業でも創業融資は使えますか
使えます。新たに事業を始める方が対象です。ただし、審査の結果によっては希望に沿えないこともあります。
自己資金には決まった割合がありますか
制度上、自己資金の額や割合の決まりはありません。ただし、審査で重要な判断材料になるため、額と形成過程を説明できるようにしておきます。
焙煎機の購入費は融資の対象になりますか
設備資金にあたる支出なので、資金使途として計画に載せられます。見積書で機種と金額を示せるようにしておきます。
卸先が決まっていなくても申込めますか
申込自体は可能ですが、卸の売上は見込みの根拠を書く必要があります。決まっている先と、これから開拓する先を分けて書いてください。
一度否決されたら、すぐ再申込してもよいですか
原因を潰さずに再申込しても、結果は変わりません。自己資金不足、事業計画の説得力不足、同じ業種での勤務経験の説明不足など、否決の理由を具体的に特定し、そこを改善したうえで再申込することが必要です。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
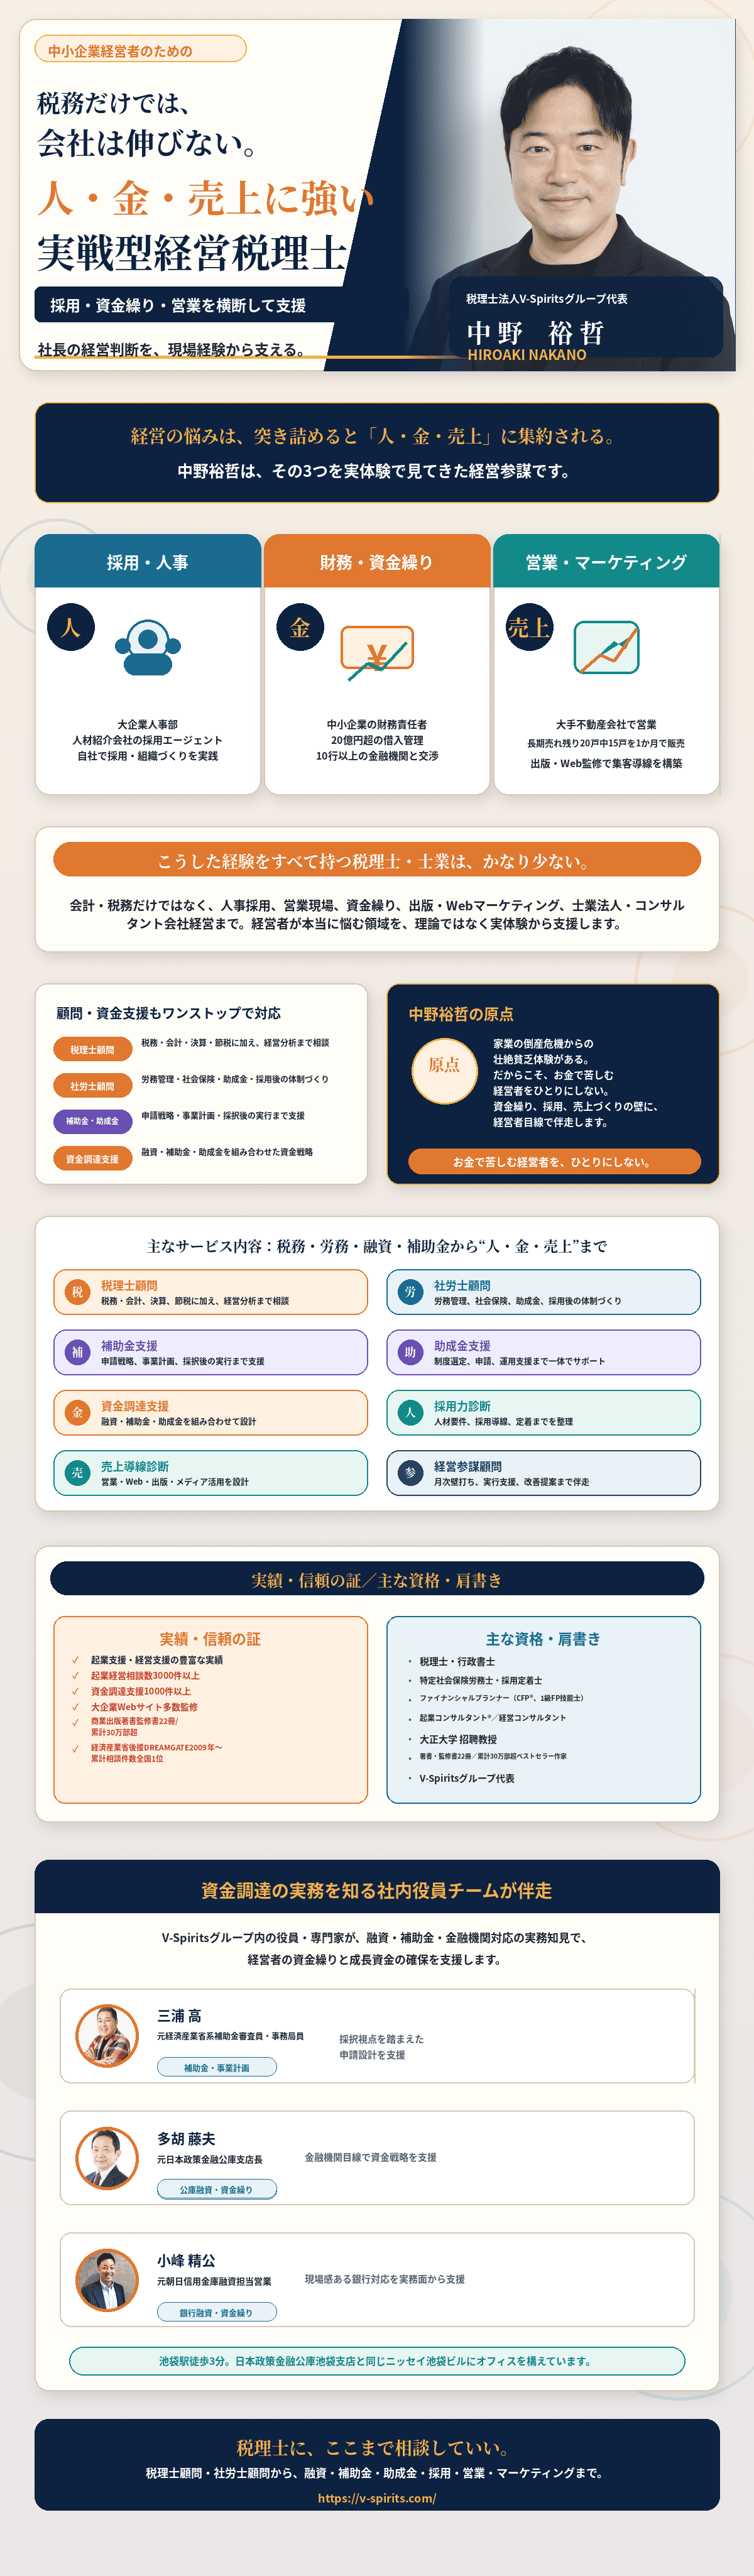
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。