

花屋を開業するとき、日本政策金融公庫の創業融資は使えますか
花屋の開業でも、日本政策金融公庫の創業融資(新規開業・スタートアップ支援資金など)に申し込むことができます。審査では、花屋に関わる勤務経験、自己資金、売上の見込みの根拠などが見られます。借りられる額は本人の条件と事業計画によって決まり、一律の目安はありません。
この記事は、花屋で働いた経験があり、独立を考えている方に向けて、開業資金の考え方と計画書の準備を順に説明します。制度の内容は2026年11月4日に日本政策金融公庫の公式サイトで確認したものです。制度は変わることがあるため、申込みの前に最新の案内をご確認ください。
花屋の開業で、日本政策金融公庫の創業融資は使えますか
使えます。新規開業・スタートアップ支援資金は、新たに事業を始める方、または事業開始後おおむね7年以内の方が対象で、業種を花屋に限る制度ではありません。
公式サイトによると、融資限度額は7,200万円です。返済期間は設備資金が20年以内、運転資金が10年以内で、いずれもそのうち据置期間は5年以内とされています。ただし、これは制度上の枠です。実際の返済期間や据置期間、利率は、審査のうえ公庫が決定します。申込者が選んで決められるものではないため、希望を伝えたうえで、決まった条件に合わせて資金計画を組む必要があります。
対象は、適正な事業計画を立て、その計画を遂行する能力が十分あると認められる方に限られます。そのため創業計画書を出して、事業計画の内容を確認します。担保や保証人は公庫が希望を聞きながら相談する形で、審査の結果、希望に沿えない場合もあります。
審査では、同じ業種での勤務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。創業前は決算などの実績で裏づけられない分、計画の具体性、自己資金、花屋での勤務経験で見られる比重が上がります。この3つを、これから順に整えていきます。
花屋の開業資金はいくらかかりますか
店の形や広さで大きく変わるため、一律の金額は言えません。まず設備資金と運転資金に分けて見積もると、必要額が整理できます。
設備資金は、店の内装工事、冷蔵ショーケースや花用の冷蔵庫、作業台、什器、レジなど、長く使う物にかかる資金です。運転資金は、仕入れ、人件費、家賃、広告など、店を回していくための資金です。運転資金は事業に必要な支出であることが前提で、従業員の給与は対象になります。
次の表は、小さな路面店を想定した架空の例です。実在の店や調査にもとづく数字ではなく、見積もりの項目を示すためのものです。
| 区分 | 項目 | 金額(架空の例) |
|---|---|---|
| 設備資金 | 内装・店舗工事 | 400万円 |
| 設備資金 | 冷蔵ショーケース・花用冷蔵庫 | 150万円 |
| 設備資金 | 作業台・什器・レジ | 80万円 |
| 設備資金 | 看板・販促物 | 30万円 |
| 設備資金 | 配達用の車両 | 100万円 |
| 運転資金 | 開業直後の仕入れ | 100万円 |
| 運転資金 | 人件費(3か月分) | 90万円 |
| 運転資金 | 家賃(3か月分) | 60万円 |
| 運転資金 | 広告・販促 | 20万円 |
| 合計 | 1,030万円 |
この例では、設備資金が760万円、運転資金が270万円です。ここから自己資金を引いた額が、借入れを希望する額の出発点になります。たとえば自己資金が300万円なら、借入希望額は730万円です。この金額も説明のための例で、目安ではありません。
土地や建物を取得して店を構える場合も、設備資金にあたる支出なので、創業融資の対象になります。取得を前提に検討するときは、物件を押さえる前に申込先へ相談してください。
花屋ならではの資金面のポイントは何ですか
冷蔵設備は設備資金、仕入れは運転資金と分けたうえで、仕入れのロスと季節による売上の波を見込んで、資金に余裕を持たせることです。
冷蔵設備は、花の鮮度を保つ店の中心になる設備です。購入する場合は、見積書を取って金額の根拠を残しておきます。見積書は、資金使途を説明するための書類として求められる中心的なものの一つです。冷蔵設備は電気代などの運用の費用もかかるため、毎月の支出にも入れておきます。
花は日持ちに限りがあり、仕入れた分がすべて売れるとは限りません。売れ残りや廃棄が出る前提で、売上原価を見積もります。廃棄の割合に決まった数字はないため、自分が働いてきた店の実情をもとに仮の数字を置き、根拠も書き添えます。
売上も、毎月同じとは限りません。行事の前後に動きやすい一方で、売上の少ない月もあります。売上の少ない月でも、仕入れと返済が回るかを月ごとに確かめてください。月別の売上は、次の創業計画書にもそのまま使えます。
花屋で融資を受けるとき、自己資金はいくら必要ですか
制度上、自己資金の額や割合の決まりはありません。ただし自己資金の額は審査の重要な判断材料で、多いほど有利になりやすいと考えてください。
自己資金は、面談の時点で口座に確認できる形にしておきます。金額だけでなく、どう貯めたのか、その形成の過程も説明できるようにしておくことが大切です。
創業前に自費で取得した資格や、設備、備品の購入費、試験的に販売した費用なども、一定の範囲で自己資金として評価されることがあります。これを「みなし自己資金」といいます。花屋であれば、開業前に自分で買いそろえた道具や、試験的に販売した際の費用が当てはまる場合があります。領収書は必ず保管しておいてください。
花屋の創業計画書では、何に気をつければいいですか
売上、原価、人件費をどの根拠で見積もったのか、返済の原資をどこから確保するのかを、数字の出どころまで書くことです。
経験欄では、同じ業種での勤務経験、勤務年数、役職が問われます。生花店で働いた場合は、勤務先の名前と期間、担当した仕事を具体的に書きます。仕入れ、接客、アレンジ、配達、売上の管理など、担当した範囲が見えるほど、計画の裏づけになります。
売上の根拠は、客数と単価に分けて考えます。店頭の来店客、予約の注文、法人への納品や配達など、客層ごとに分けて、月別に置いてください。数字は、自分が働いた経験から置くものです。
資金使途と調達額が合っているかも見られます。先ほどの表のような内訳を作り、計画書の金額と一致させてください。
花屋での勤務経験が短い場合は、事業計画の具体性と自己資金の形成過程で、説明を厚くすることになります。外部の人に仕事を任せる場合は、「専門家に相談しながら進めます」と書くだけでは裏づけになりません。誰に、どの範囲を、いくらで任せるのかまで書いてください。
申込みから融資実行までは、どんな流れで進みますか
準備に約1か月、書類を出してから融資の実行までおおむね3週間から1か月で、合計約2か月を見ておくのが安全です。
流れは、おおまかに次のとおりです。まず設備資金と運転資金を整理し、自己資金を確認できる資料と見積書をそろえます。次に創業計画書を作り、日本政策金融公庫に申し込みます。その後、面談と審査があり、通れば融資が実行されます。
開店日から逆算して動いてください。
💬 執筆者の小峰から一言
店舗の開業では、融資を申し込む時点で物件を契約済みである必要は、必ずしもありません。契約したから審査が通りやすくなるわけでもなく、契約後に融資が受けられなくても、保証金などは基本的に戻らないと考えてください。一方で、金融機関によっては契約書の提出を求める場合もあります。契約と融資のタイミングは、両方を踏まえて決めてください。
一度審査に落ちた場合は、公庫の内部に落ちた記録が残ります。そのため次の審査では、その経緯を踏まえて慎重に扱われる可能性があります。次回の申込みでは、前回の計画のどこを直したのかを説明できるようにしておいてください。
花屋の開業融資で、まず何から準備すればいいですか
最初の一歩は、自分の数字で設備資金と運転資金の表を作ることです。そのうえで、次の4つを進めてください。
- 設備資金と運転資金の内訳を、自分の店の数字で作る
- 自己資金の貯め方と、確認できる通帳や領収書を整理する
- 冷蔵設備や内装の見積書を取る
- 前の勤務先での経験をもとに、月別の売上を置く
この4つが整うと、創業計画書の骨組みができます。判断に迷う点が出てきたら、早めに相談しながら計画を整えてください。
よくある質問
花屋の開業は、自己資金がゼロでも融資を受けられますか
自己資金の額や割合の決まりは、制度上はありません。ただし、自己資金の額は審査の重要な判断材料で、多いほど有利になりやすいとされています。どう貯めたかも含めて、説明できるようにしておいてください。
融資を受けられる金額の目安はありますか
一律の目安はありません。新規開業・スタートアップ支援資金の融資限度額は7,200万円ですが、実際に借りられる額は、本人の条件と事業計画によって決まります。
一度審査に落ちると、次回の審査に影響しますか
日本政策金融公庫は個人信用情報機関に加盟していますが、審査に落ちたこと自体が信用情報に記録されることはありません。一方で、公庫の内部には審査に落ちた記録が残ります。そのため次の審査では、落ちたことを考慮に入れた形になるため、慎重に扱われる可能性があります。
創業計画書は自分で作れますか
創業計画書は、申込者ご本人が、自分の事業について書くものです。特に売上の根拠や経験欄は、本人の経験から書くことになります。書き方や数字の置き方に迷ったときは、相談できる窓口を使いながら進めてください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
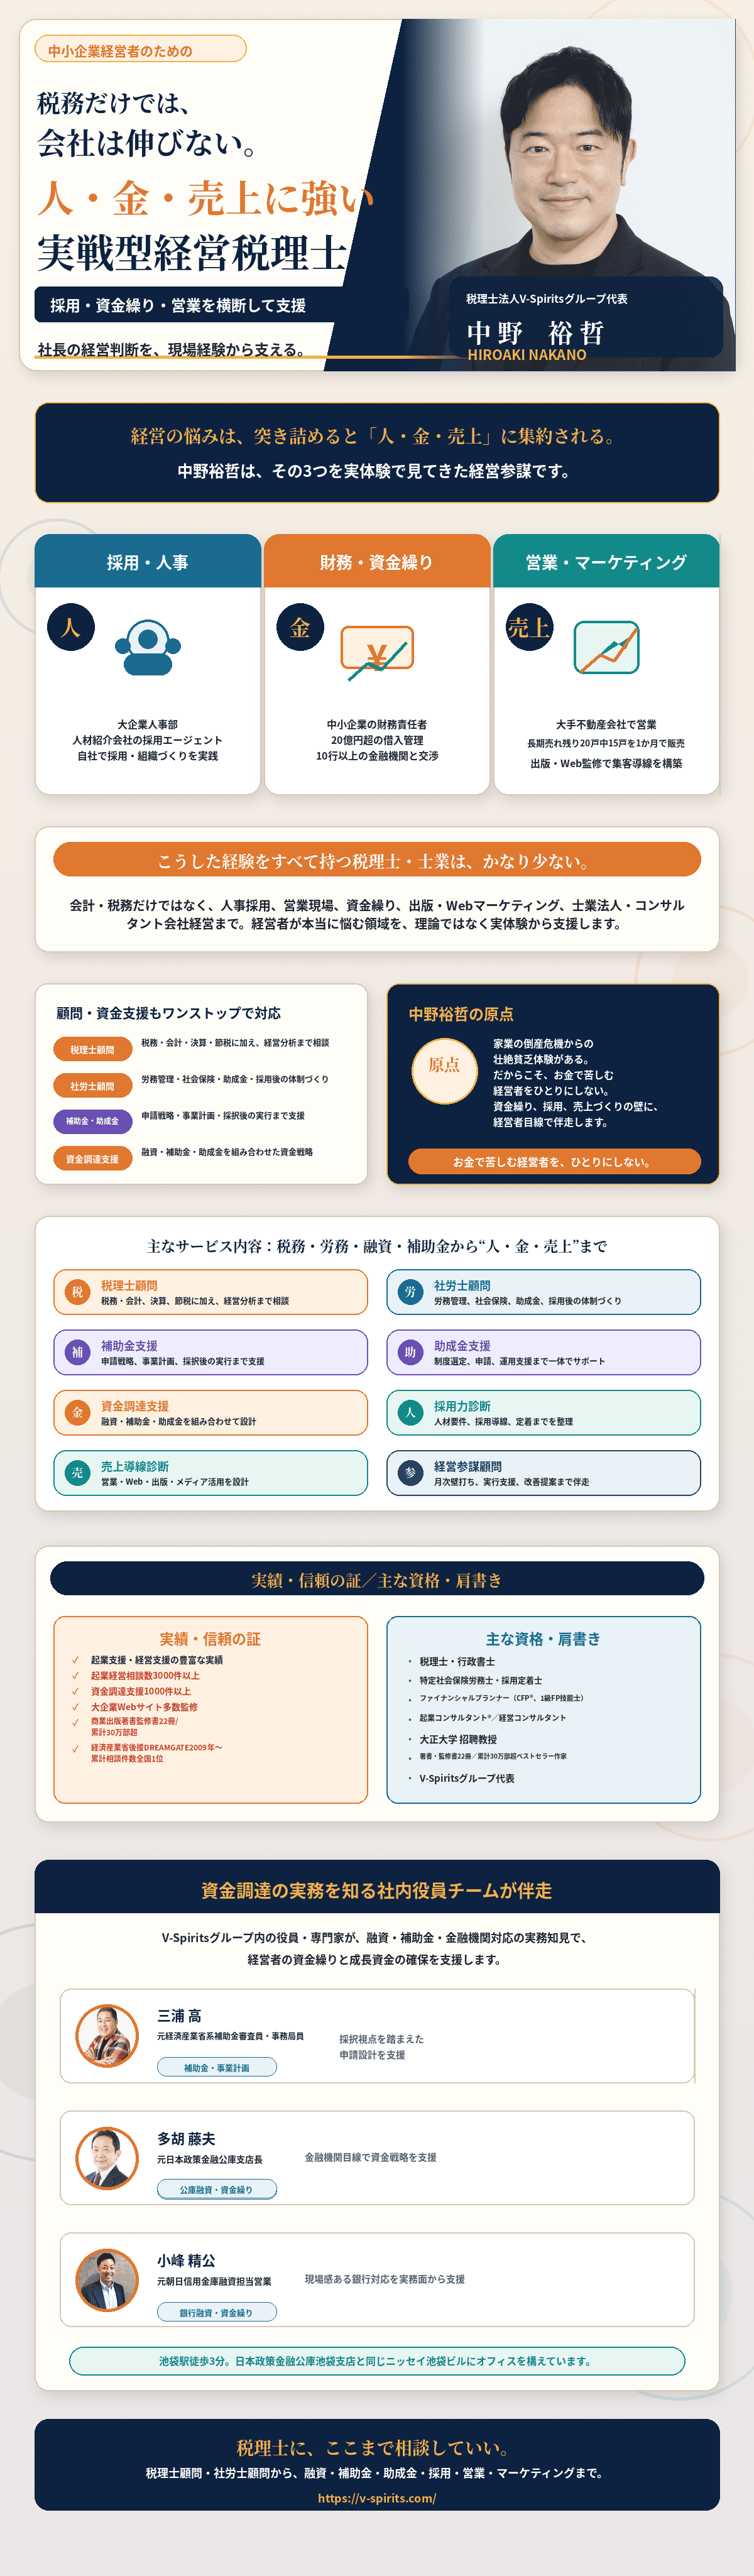
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。