

面談で数字を聞かれても詰まらない、創業計画書の話し方|売上から返済原資まで
創業計画書は自分で書き上げて、日本政策金融公庫の面談日も決まった。ところが、売上や経費の数字を口頭で聞かれたときに、紙を見ずに説明できるかというと自信がない。この記事は、そうした創業前の方に向けて、数字の説明だけに絞って整理したものです。
質問の全体像、持ち物、話し方の印象、追加資料への対応は扱いません。扱うのは、売上、原価、人件費・固定費、返済原資の順に、各数字の「根拠の出どころ」を添えて一続きで話す型です。本文の制度に関する記述は、2026年10月時点の情報にもとづいています。
面談で数字を聞かれる理由と、目指す状態
審査では、同じ業種での勤務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。このうち数字の説明が直接かかわるのは、事業計画の具体性(売上・原価・人件費の根拠、返済原資)と、資金使途と調達額の整合です。
創業前は、決算書のように過去の実績で数字を裏づけることができません。その分、計画の具体性や、同じ業種での勤務経験、自己資金で見られる比重が上がります。面談で数字を聞かれるのは、紙に書かれた数字が本人の頭の中でつながっているかを確かめるためと考えると、準備の方向が定まります。
目標は、数字を暗記することではありません。計画書の数字がどこから出てきたのかを、自分の言葉で言える状態です。そのために、まず話す順番を決めます。
数字は「売上→原価→人件費・固定費→返済原資」の順に話す
数字の話は、売上から返済原資まで一本の線でつなげると、聞く側が追いやすくなります。売上が決まらないと原価が決まらず、原価と経費が決まらないと手元に残る利益が決まらず、利益が決まらないと返済に回せる額が決まらないからです。
売上は「要素に分けて」話す
売上は、1つの金額で言い切らず、単価、客数、営業日数のように要素に分けて話します。たとえば次のような形です。数字はすべて説明のための仮の数字で、相場ではありません。
- 客単価を4,000円と見込む(仮の数字)
- 1日あたりの客数を5人と見込む(仮の数字)
- 月の営業日数を20日とする(仮の数字)
- 月の売上は 4,000円×5人×20日=40万円
この形にしておくと、「客数はどこから出した数字ですか」と聞かれたときに、掛け算のどの要素を聞かれているのかが自分でも分かります。
原価は売上と並べて話す
原価は、売上に対してどれくらいかかるのかを、売上と並べて話します。仮に売上40万円に対して原価が3割(仮の数字)なら12万円です。原価の金額だけを単独で言うのではなく、「売上が40万円なので、仕入れや材料にかかる分が12万円」と、売上とのつながりを一言添えます。
人件費・固定費は項目ごとに言えるようにする
人件費と固定費は、家賃、広告費、通信費のように項目ごとに金額を言えるようにします。仮に家賃8万円、広告費2万円、通信費ほか1万円なら、固定費は月11万円です(いずれも仮の数字)。
人を雇う計画があるなら、人数と1人あたりの金額をセットで話します。人件費や、法人の場合の役員報酬は、事業活動に必要な経費として運転資金の対象になります。資金使途は事業に必要な支出であることが前提のため、個別の支出が資金使途として認められるか迷うときは、申込先に確認しながら計画を整えてください。
返済原資は「利益から返す」道筋で話す
最後に、返済原資の話です。上の仮の数字で並べると、売上40万円から原価12万円と固定費11万円を引いて、月17万円が手元に残る計算になります。返済原資とは、この残った利益のうち返済に回せる分のことです。
面談では、「毎月の返済額を、この利益のどの範囲で賄うのか」を、数字をつなげて話します。ここで気をつけたいのは、返済期間は申込者が選べるものではないという点です。新規開業・スタートアップ支援資金の例では、返済期間は設備資金で20年以内、運転資金で10年以内という枠があり、実際に適用される返済期間や据置期間、利率は、審査のうえ金融機関が決定します。希望は申込時に伝えられますが、決めるのは金融機関です。そのため、返済額の決め打ちよりも、「利益の範囲で無理なく返せる水準か」を軸に説明します。
各数字に「根拠の出どころ」を添える
順番が決まったら、次は一つひとつの数字に出どころを添えます。出どころとは、その数字をどこから持ってきたのかという説明のことです。出どころを言えない数字は、聞かれたときにいちばん詰まりやすい数字です。
数字の出どころには、たとえば次のような種類があります。
- 同じ業種での勤務経験から把握している数字(勤務先での客単価、客数の感覚、原価の水準など)
- 見積書、メニュー表、料金表など、紙で確認できる数字(家賃、設備費、広告費など)
- 自分で調べた数字(周辺の競合の価格、人の流れ、商圏の状況など)
- すでに話が決まっている取引や予約から出した数字
たとえば売上の客単価なら「勤務先で扱っていた価格帯を参考に、周辺の競合の価格も調べて4,000円としました」と話します。外部の力を借りる場合は、誰に、どの範囲を、いくらで任せるのかまで言えるようにします。「専門家に相談しながら進めます」だけでは、計画の裏づけになりません。
出どころを書き出す作業は、計画書の数字を見直す作業にもなります。出どころが見つからない数字があれば、その数字が根拠のない仮置きになっていないかを確認し、必要なら数字のほうを直します。
💬 執筆者の小峰から一言
「数字を暗記する」という言い方をよく聞きますが、金融機関の側が求めているのは暗記ではありません。信用保証協会付き融資の面談について、私は、自分が提出した書類の内容は覚えておき、聞かれたら答えられるようにしておくことを勧めてきました。覚えるのは数字の羅列ではなく、自分が出した書類の中身です。(2025年3月時点の見解で、金融機関や担当者によって感じ方は異なります)
一続きで話す練習のしかた
順番と出どころが決まったら、声に出して通す練習をします。読むだけでは、本番で口が動きません。次の手順が現実的です。
- 計画書を伏せて、売上から返済原資までを1回通して話す。つかえた箇所に印を付ける
- 印を付けた数字について、出どころを一言で言えるか確認する。言えなければ、計画書の数字か根拠のどちらかを直す
- 誰かに聞き手になってもらい、数字の根拠を1つずつ質問してもらう。聞かれてすぐに答えられない数字が、本番でも詰まる数字です
- 計画書の数字と話した内容が一致しているかを見比べる
話しながら新しい数字を足すと、計画書と食い違う原因になります。話す内容は、計画書に書いてある範囲に収めてください。
数字を聞かれて詰まったときの返し方
練習をしても、本番で想定外の聞かれ方をされることはあります。詰まったときの動き方を、あらかじめ決めておくと落ち着いて対応できます。
一呼吸おいて、前提から話し直す
数字が出てこなくなったら、その数字の前提から話し直します。たとえば客数を聞かれて数字が出てこないなら、「売上は客単価と客数と営業日数で出しています。客数は、勤務先での経験をもとに1日5人と見込みました」というように、順番の型に戻ります。型が頭に入っていれば、数字そのものを忘れても、どこから話し直すかが分かります。
分かる範囲と、分からない範囲を分けて話す
答えられない数字を聞かれたときは、その場で数字をつくらないでください。計画書にある数字と、いま答えられる範囲を先に伝え、そのうえで「その点は確認して改めてお伝えします」と話す方が、あいまいな数字を出すより計画書との整合を保てます。
言い間違えたときは、その場で言い直す
計画書と違う数字を口にしてしまったら、気づいた時点で「失礼しました、計画書では◯◯です」と言い直します。言い間違い自体より、ずれたまま話が進んで、どちらが本当の数字なのか分からなくなることのほうが問題です。逆に、計画書の数字そのものを見直した場合は、どの数字をどう直したのかを説明できるようにしておきます。
面談の前日までに手を動かすこと
ここまでの内容を、面談前日までの作業に落とし込むと次のとおりです。
- 計画書の売上、原価、人件費・固定費、返済原資の数字を、1枚の紙に順番に書き出す
- 数字の横に、根拠の出どころ(経験、見積書、調べた数字など)を一言ずつ書き込む
- 出どころが書けない数字は、数字を見直すか、根拠を調べ直す
- 計画書を伏せて、売上から返済原資まで声に出して通す。つかえた箇所を直す
- 詰まったときの動き方(前提から話し直す、分かる範囲を分ける、言い間違いは言い直す)を決める
- 自己資金は、面談時点で口座に確認できる形にしておく
数字の説明は、面談当日の話し方の問題というより、前日までの準備の問題です。計画書の数字を出どころ付きで1枚にまとめるところから始めてください。融資の制度や金利は変わることがあるため、申込の前には日本政策金融公庫の公式情報も確認してください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
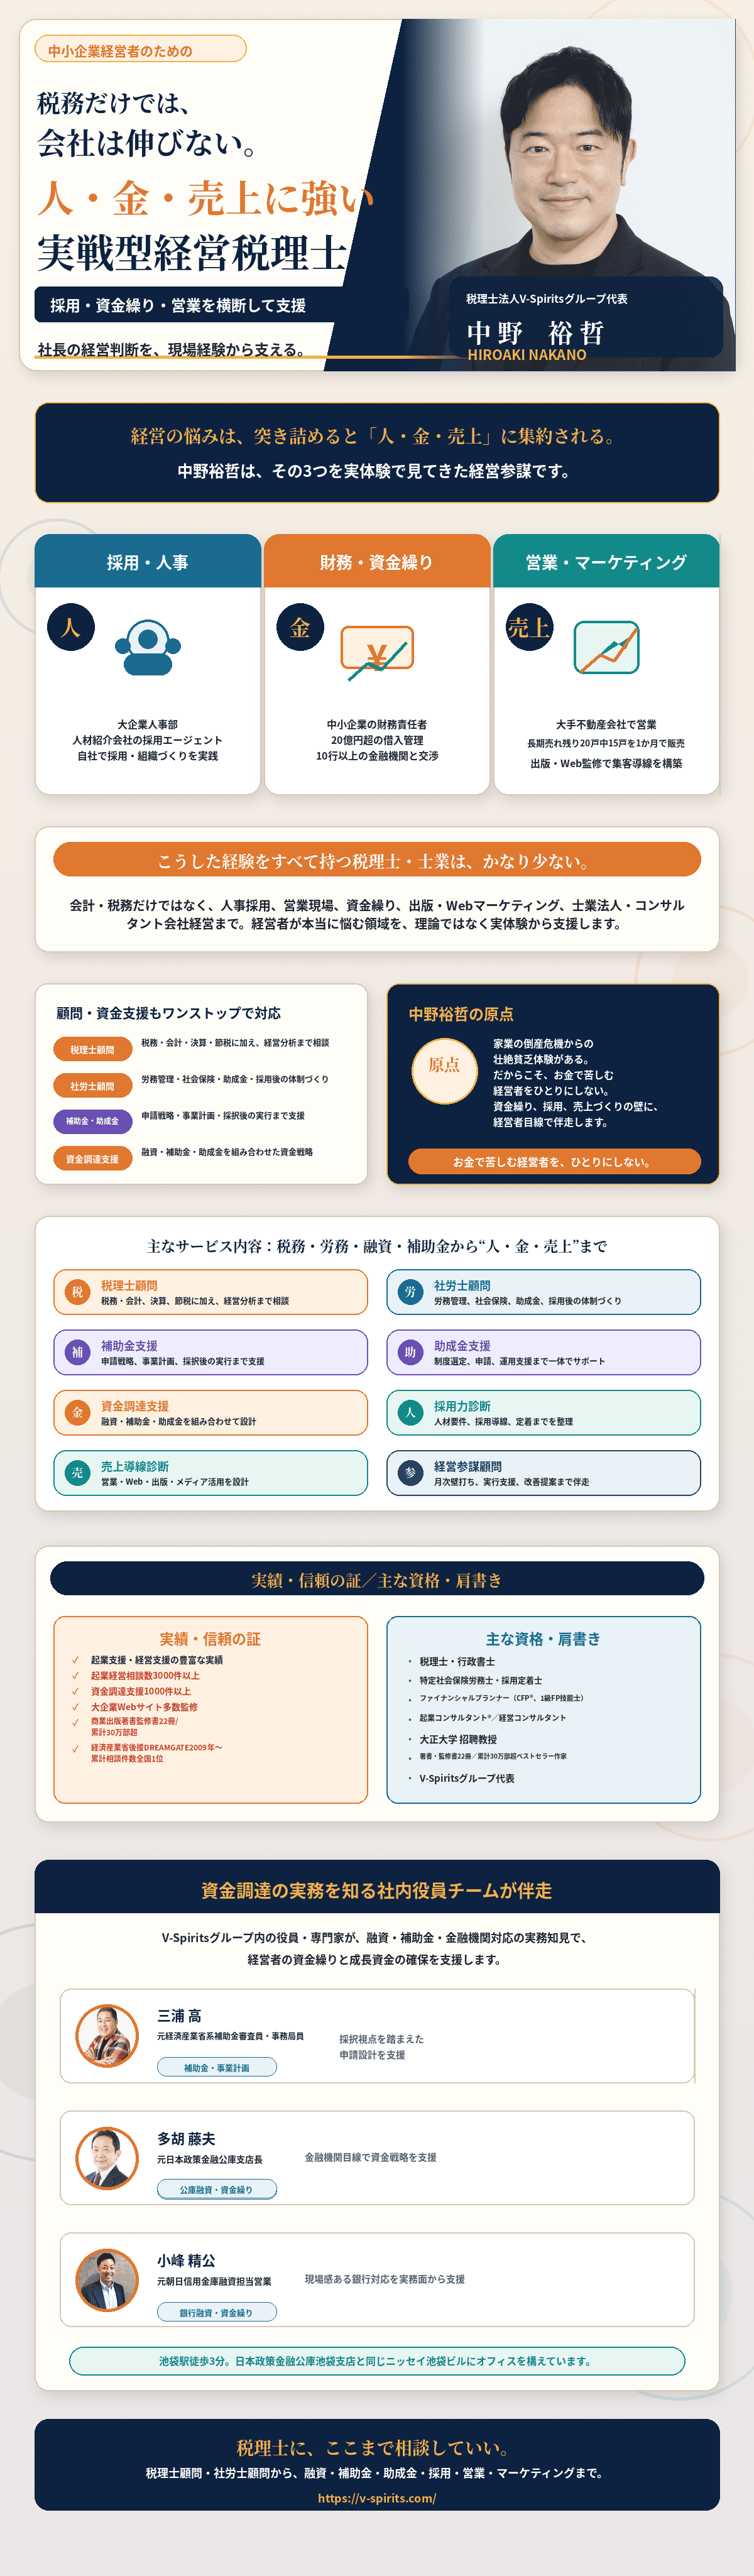
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。