

フランチャイズ開業直後の資金繰り表の作り方|返済増とロイヤリティが重なる月
フランチャイズに加盟して開業した直後は、ロイヤリティの支払いが始まる一方で、創業融資の返済はまだ利息だけという時期があります。ところがこの返済が利息だけの時期が終わると、元金の支払いが一気に上乗せされ、ロイヤリティの負担と重なって資金繰りが苦しくなる月が出てきます。本記事では、開業1年目を想定した月次の資金繰り表の型を示しながら、どのタイミングでこの負担が重なるのかを整理します。
開業直後、ロイヤリティと融資返済が重なるのはなぜか
フランチャイズのロイヤリティは、開業して売上が立った月から発生するのが一般的です。一方、創業融資には元金の返済を一定期間先送りできる据置期間という仕組みがあり、据置期間中は利息だけを支払う形になります。つまり開業直後は「ロイヤリティはすぐに発生する」「融資の返済は軽い」という組み合わせになりやすく、資金繰りに余裕があるように見えてしまいます。
この余裕は据置期間が終わると縮みます。元金の返済が始まり、毎月の返済額が増える一方で、ロイヤリティはそのまま発生し続けるため、両者が重なる月に資金繰りの山場が来ます。この山場がいつ来るのかを把握しておくことが、資金繰り表を作る目的です。
本部が示す数字は「本部の想定値」であることを先に押さえる
フランチャイズ本部の資料には、初期費用の内訳や投資回収までの期間の目安が示されていることが多くあります。ただし、これらの数字は本部が持つ実績データに基づいた想定値であり、加盟者個人の立地や商圏、自己資金の状況によって実際の数字は変わります。資金繰り表を作る際は、本部の数字をそのまま使うのではなく、自分の数字に置き換える前提で進める必要があります。
創業融資の据置期間が終わると資金繰りはどう変わるか
個人で創業融資を利用する場合の代表的な選択肢が、日本政策金融公庫の「新規開業・スタートアップ支援資金」です。2026年10月時点の制度では、元金返済の据置期間は5年以内の範囲で認められることがあり、据置中は利息のみの支払いとなります。返済期間は、設備資金であれば20年以内、運転資金であれば10年以内が制度上の枠として示されています。
ここで注意したいのは、これらはあくまで制度上の上限であり、申込者が自由に選べる数字ではないという点です。実際に適用される据置期間や返済期間、利率は、審査のうえ金融機関が決定するものです。「据置期間を5年に設定する」「返済期間を20年にする」といった形で自分で決められるものではなく、資金繰り表を作る段階では、融資を受けた際に実際に提示された据置期間と返済期間の数字をそのまま使うことになります。
据置明けのタイミングを資金繰り表に書き込む
据置期間が終わる月には、返済額が「利息のみ」から「元金と利息の合計」に切り替わります。この切り替えの月を資金繰り表の中に明示しておくと、ロイヤリティの負担と返済増加が重なる月を事前に特定できます。資金繰り表の返済の行を、据置期間中と据置期間後で分けて記入しておくと、この切り替わりが視覚的にわかりやすくなります。
開業1年目の月次資金繰り表の型
開業1年目の資金繰り表は、開業した月から12か月分を横に並べる月次の形で作ると、負担が重なる月を見つけやすくなります。縦の項目としては、売上、ロイヤリティ、融資の返済(据置期間中は利息のみ、据置期間後は元金と利息)、人件費や物件の固定費などを並べます。売上は開業直後からすぐに計画どおり立つとは限らないため、立ち上がりに時間がかかる前提で入れておくと安全です。
表を作る際は、開業1か月目、2か月目という連番ではなく、実際のカレンダー月(例:4月開業なら4月、5月…)で並べておくと、季節による売上の変動や、据置期間が終わる具体的な月を把握しやすくなります。
本部提示の数字を自分の数字に置き換える手順
本部の資料にある数字を自分の資金繰り表に落とし込む際は、次の順番で進めると置き換えがしやすくなります。まず、本部が示す売上モデルや投資回収期間を「本部の想定値」としていったん別枠に書き出します。次に、自分の立地や商圏、自己資金の状況を踏まえた売上の見込みに差し替えます。最後に、実際に融資を受けた際の据置期間と返済期間の数字を、資金繰り表の返済の行に反映させます。この3段階を踏むことで、本部の数字と自分の数字が混ざったまま表を作ってしまう事態を避けられます。
具体的な数字で考えると、ロイヤリティ率が売上の5%、開業融資の毎月の利息のみの返済額が3万円程度だとすると、開業直後の数か月は、売上がまだ小さくても負担は限定的です。しかし据置期間が終わって元金の返済が始まると、同じ融資でも毎月の返済額が数万円単位で増えることがあります。ここにロイヤリティの負担が重なると、月によっては手元に残る資金が大きく減ることになります。資金繰り表には、この「据置期間中」と「据置期間後」の返済額を別の行として書き分け、重なる月を目で見てわかるようにしておくことがポイントです。
💬 執筆者の小峰から一言
融資の面談では、自己資金の金額そのものより、その口座にどういう経緯でお金が入ってきたかを聞かれる場面が多いです。資金繰り表を作るのと並行して、自己資金の入金経緯を自分の言葉で説明できる状態にしておくと、面談でも落ち着いて話せますし、資金繰り表の数字にも説得力が出ます。
売上の立ち上がりが遅れた場合の保守的シナリオ
資金繰り表は、計画どおりに売上が立つ標準シナリオだけでなく、売上の立ち上がりが遅れた場合の保守的なシナリオも並べて作っておくと安心です。標準シナリオの売上を一定割合下げた表を並べて置き、据置期間が終わって返済が増える月と売上の遅れが重なるときに資金が持つかどうかを確認します。なお、ロイヤリティが売上に対してどのように決まるかは契約によって異なるため、自分が加盟する契約の条件を確認したうえで、保守的なシナリオにもその条件を反映させてください。
たとえば標準シナリオで月商250万円を想定している場合、保守シナリオでは月商200万円程度まで下げて試算し、ロイヤリティと返済増が重なる月に資金がどこまで持つかを確認します。両方のシナリオを並べておくと、想定より売上の立ち上がりが遅れた場合に、どの時点で資金が不足しそうかを事前につかみやすくなります。
まとめ|資金繰り表は本部の数字から自分の数字へ作り替える
フランチャイズ開業直後の資金繰りは、ロイヤリティの発生と創業融資の据置期間明けが重なる月に山場を迎えます。本部が示す数字を出発点にしつつ、自分の売上見込みと実際に受けた融資の据置期間・返済期間に置き換えた月次の資金繰り表を作っておくことで、この山場を事前に把握できます。融資の条件や制度の細かい部分については、日本政策金融公庫の窓口や中小企業診断士などの専門家に確認しながら進めるとよいでしょう。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
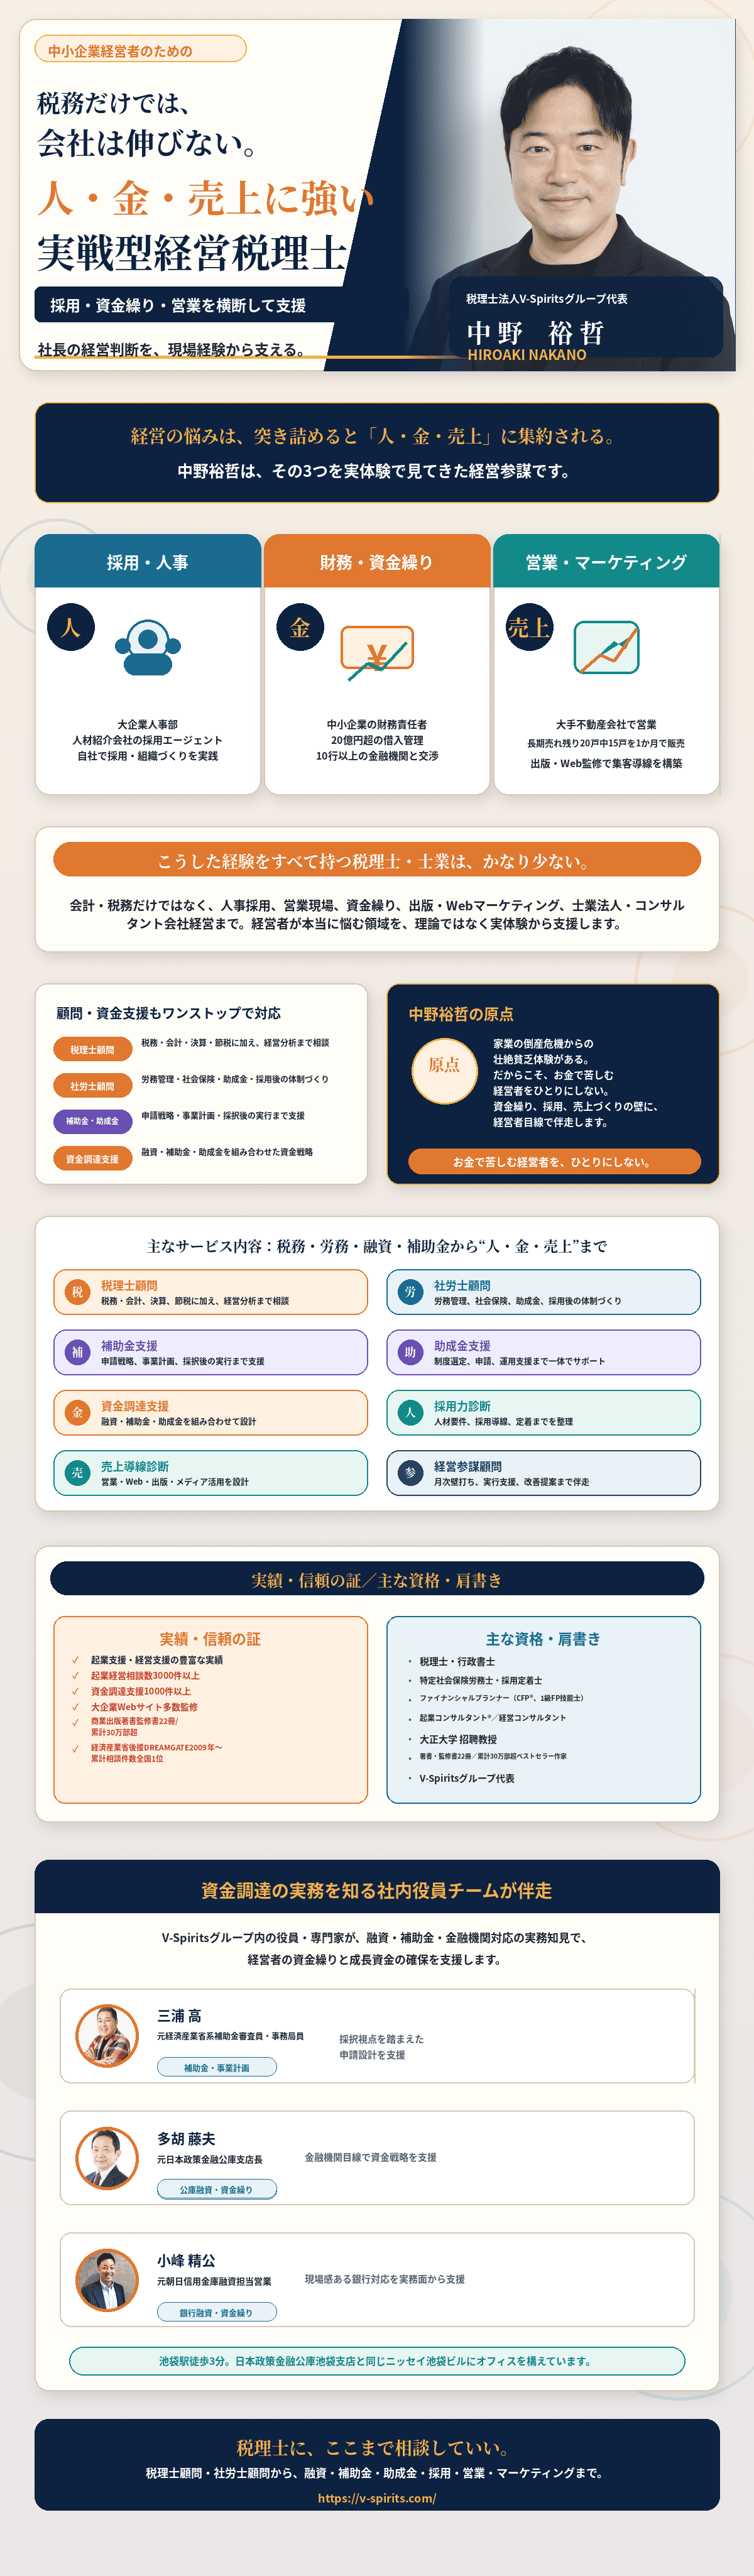
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。