

持続化補助金の賃金引上げ特例、一人事業主でも狙える?上乗せ額と未達リスク
小規模事業者持続化補助金には、賃上げに取り組む事業者向けの「賃金引上げ特例」という上乗せ制度があります。通常枠だけでも十分魅力的ですが、特例を使えば補助上限がさらに大きくなるため、起業したばかりの個人事業主でも気になるところではないでしょうか。
ただし結論を先に言うと、この特例は「狙えば誰でも乗れる」制度ではありません。従業員が本当にゼロの事業者は、そもそも特例の対象外になります。一方で、パートを1人でも雇う予定があるなら、検討の余地は十分にあります。この記事では、上乗せ額の内容、3.0%増という要件の中身、そして最も注意すべき未達時のリスクを、一人事業主の立場から整理します。
賃金引上げ特例の上乗せ額はいくら?
小規模事業者持続化補助金の通常枠の補助上限は50万円です。賃金引上げ特例の対象になると、ここに150万円が上乗せされ、合計200万円まで補助上限が広がります。さらにインボイス特例の対象にもなる事業者であれば、両方の特例を合わせて200万円の上乗せとなり、補助上限は最大250万円まで拡大します。
加えて、賃金引上げ特例を希望した事業者のうち業績が赤字の事業者については、補助率が2/3から3/4に引き上がります。これにはインボイス特例による上乗せ部分も含まれます。同時に赤字賃上げ加点も適用されるため、審査において優先的に採択される仕組みになっています。上乗せ額だけを見ると非常に手厚い制度ですが、これはあくまで「要件を満たした場合」の話である点を押さえておく必要があります。
「従業員1人あたり給与支給総額3.0%増」の中身
賃金引上げ特例の核心は、補助事業実施期限日である2028年3月31日を終点とした連続する12か月と、その前年同月の12か月を比較して、従業員1人あたりの給与支給総額を年平均3.0%以上増加させることです。申請者自身がこの目標値を設定し、採択後交付決定までに従業員や役員へ表明したうえで、実績報告の時点で達成している必要があります。
「従業員」に代表者・役員・専従者は含まれない
ここで一人事業主にとって重要なのが、この特例でいう「従業員」の範囲です。この特例における従業員には非常勤の人は含まれますが、代表者・役員・専従者は含めないことになっています。つまり、自分一人だけで事業を営んでいる段階では、3.0%増を計算する対象者自体が存在しません。算出できない以上、本特例の対象外となる、という扱いです。
パートタイム従業員は就業時間で換算する
一方、パートタイム従業員を1人でも雇っている場合は、その人を対象に算出できます。パートタイム従業員は、正社員の就業時間に換算した人数で計算する決まりです。例えば正社員の就業時間が1日7時間・週35時間の事業者で、1日3時間・週15時間勤務のパートタイム従業員がいる場合、3÷7を計算し、小数点以下第3位を切り捨てて0.42人として扱います。「何人雇っているか」ではなく「正社員換算で何人分の時間になるか」で考える必要がある、というのがこの特例の特徴です。
💬 執筆者の三浦から一言
0.42人という数字を見て「中途半端」と感じるかもしれませんが、これは正社員換算の考え方そのものです。何人雇っているかではなく、どれだけの時間を正社員基準に置き換えられるかで判断されます。採用計画を立てる際も、人数ではなく時間で捉える視点を持っておくと、特例の対象になるかどうかを早い段階で見通せます。
給与支給総額の範囲と、算出対象から外れる従業員
ここでいう給与支給総額とは、従業員に支払った給料・賃金・残業代・賞与などを含み、福利厚生費や法定福利費、退職金は除いたものを指します。また、比較対象となる各12か月の期間において、全月分の給与等の支給を受けていない従業員、つまり期間の途中で採用した人や退職した人は、その期間の算出対象から除外されます。産前・産後休業、育児休業、介護休業などで時短勤務をしている従業員も、算出対象から除くことができるとされています。これから採用するパートの勤務開始タイミングが比較対象期間の途中になる場合、そのままでは算出対象に含められない可能性がある、という点も合わせて押さえておきたいところです。
最大のリスク:未達だと特例だけでなく通常枠分も交付されない
賃金引上げ特例で一番注意すべきなのは、上乗せ部分の話ではありません。賃金引上げ特例を希望した場合、通常枠および賃金引上げ特例の要件を1つでも満たさないと、特例による上乗せ部分だけでなく、補助金全体が交付対象外になります。「特例を狙ってダメなら、通常枠の50万円だけもらえばいい」という考え方は、この制度では成立しません。
さらに、申請時点では要件を満たしていた場合でも、実績報告までの間に対象従業員が退職するなどして1人あたり給与支給総額の年平均上昇率を算出できなくなった場合も、補助金は交付されません。加えて、比較対象となる12か月の期間において、支給している事業場内最低賃金が地域別最低賃金以上であることも必要とされています。特例を選ぶということは、通常枠だけを申請する場合に比べて、交付されないリスクそのものを引き上げる選択でもあるということです。
一人事業主はどう判断すればいいか
以上を踏まえて、自分の状況に当てはめて考えてみましょう。
従業員ゼロのまま申請する場合
代表者である自分一人だけで事業を営んでいて、当面パートなどを雇う予定がないのであれば、賃金引上げ特例を選択する余地はありません。算出対象となる従業員が存在しないため、特例自体が対象外になるからです。この場合は通常枠での申請を軸に検討することになります。
パートを1人雇う予定がある場合
まさに今回のケースのように、パートを1人雇う予定があるなら、その人を対象に3.0%増の計算ができる可能性が出てきます。ただし、正社員換算で0.42人のような小さな時間数になる場合、給与総額自体の絶対額も小さくなるため、目標値の設定や実績報告までの見通しをどこまで具体的に立てられるかが判断の分かれ目になります。採用のタイミングや勤務時間が固まっていない段階で特例を希望すると、後から算出できなくなるリスクも相対的に高くなります。
複数人を雇う計画がある場合
将来的に複数人を雇う計画まで見えているなら、給与支給総額の母数が大きくなる分、3.0%増の目標値をどう設計するかという論点に移ります。この段階まで来ると、特例の上乗せ額の大きさと、未達時に通常枠分も失うリスクをどう天秤にかけるかが、申請判断の中心になってきます。
いずれの場合も、特例を選ぶかどうかは「上乗せ額の大きさ」だけで決めるのではなく、「実績報告まで目標値を達成し続けられる見通しがあるか」を軸に考えることが欠かせません。
まとめ
小規模事業者持続化補助金の賃金引上げ特例は、最大250万円まで補助上限を広げられる一方で、従業員が本当にゼロの事業者はそもそも対象外になる制度です。代表者・役員・専従者は従業員に含まれないため、「一人でも狙えるか」という問いへの答えは、パートなどを雇う予定があるかどうかにかかっています。そして最大のリスクは、要件を1つでも満たせなければ特例部分だけでなく補助金全体が交付対象外になることです。上乗せ額の大きさに目を引かれる前に、実績報告まで要件を維持できる見通しがあるかを、まず自分の採用計画と合わせて確認しておくことをおすすめします。
【無料相談のご案内】
弊社は、V-Spiritsグループ代表の中野裕哲を中心に、元補助金審査員の三浦をはじめとした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。

この記事を監修した人
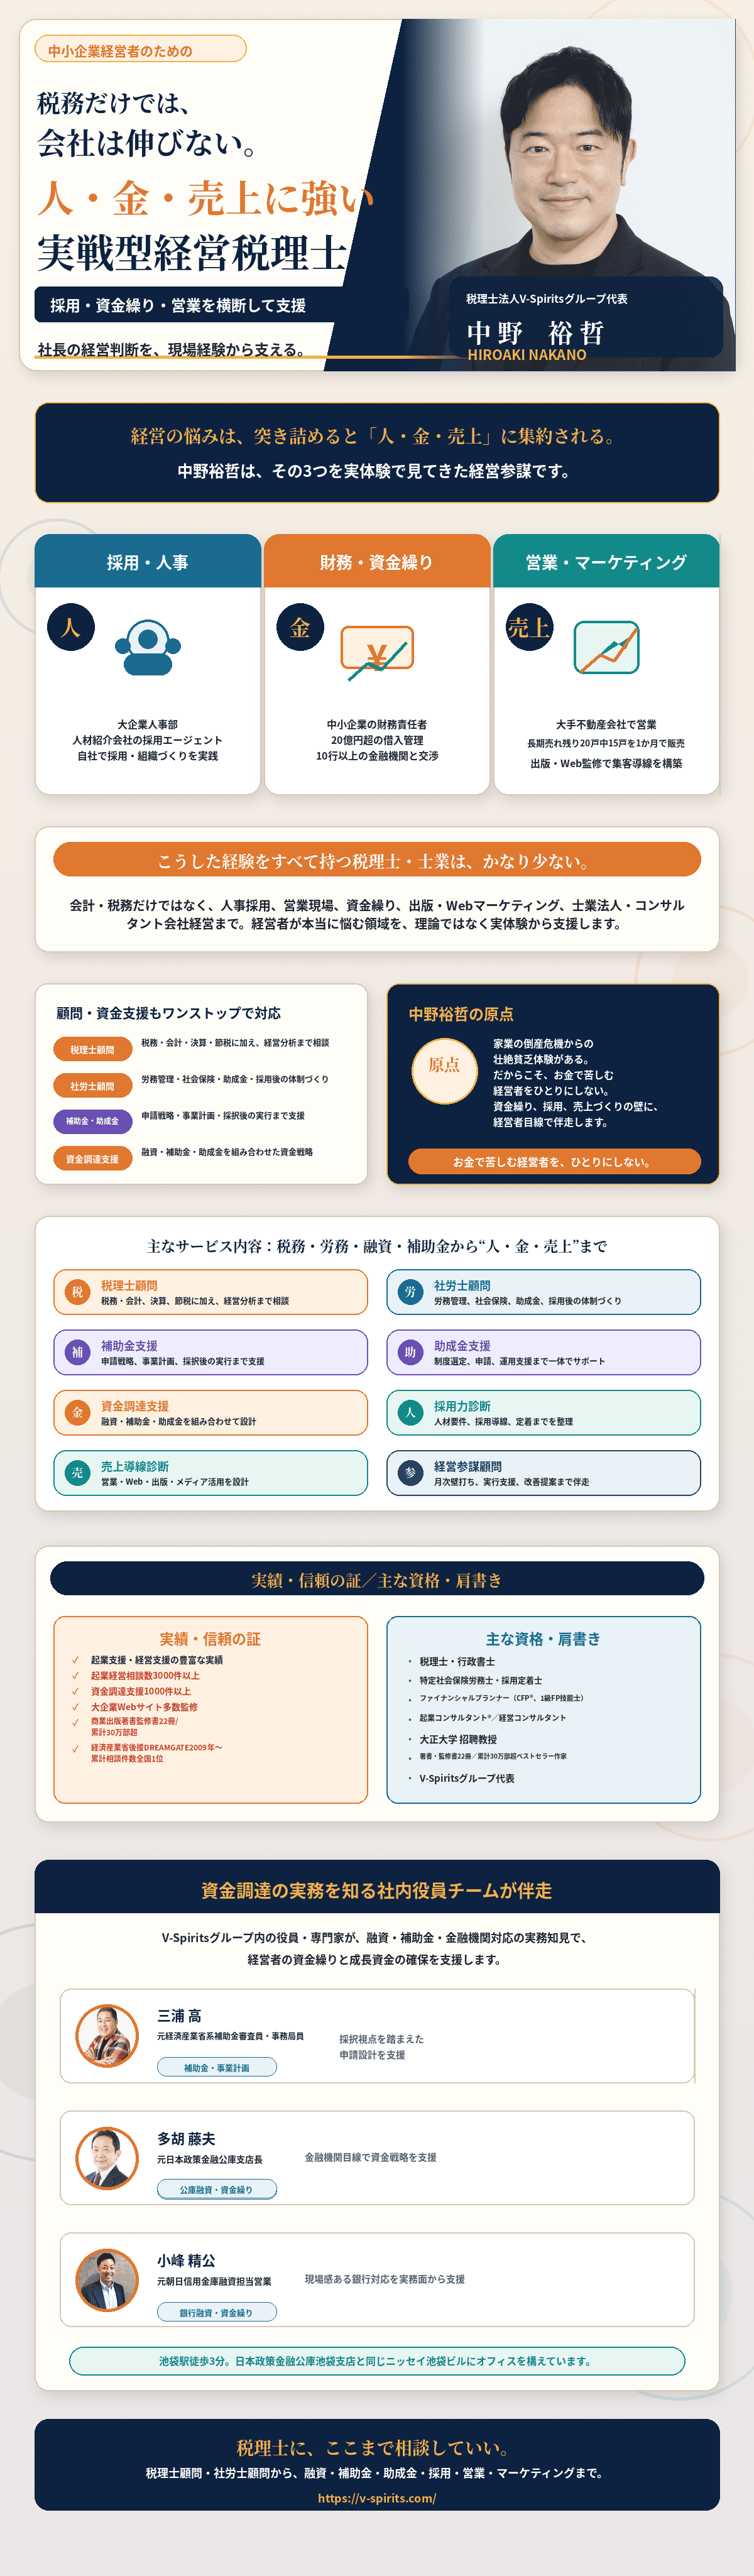
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。