

補助事業の手元資金は何か月分?立替後の残高と生活費から自分の月数を出す方法
補助事業の手元資金について、「何か月分あれば安心」という決まった数字が公式に示されているわけではありません。そのため、この記事では自分の数字から月数を出す計算式を使います。考え方は3つです。先に払う額を出す。払ったあとに残る預金を、生活費を含めた月の支出で割る。出た月数を、補助金が入るまでの月数に予備の月数を足した数と比べる。2026年10月時点の一般的な考え方で、例に出す金額はすべて仮の数字です。補助金の制度名は申請先や事業内容によって異なるため、特定の制度に限らない形で説明します。
補助事業中の「手元資金」には、どのお金を数えればいいですか?
開業1〜2年目の個人事業主は、売上の入金も生活費の支払いも同じ口座で動いていることが多いはずです。その場合は、同じ財布のまま計算してかまいません。条件は、残高と月の支出の両方に生活費を入れることです。残高に生活費の原資を含めたまま支出に生活費を入れないと、実際より長くもつ計算になります。
店舗や事務所の家賃は、売上が落ちた月でも毎月出ていく支出です。補助事業の支払いで残高が減ると、まず家賃と生活費の払い込みが数か月分まかなえるかが問われます。この記事の計算は、その見通しを数字で持つためのものです。
納税や社会保険料のために取り分けているお金は、残高から外すか、毎月の支出に1か月分ずつ入れます。どちらか一方にそろえ、二重に数えないようにします。
補助事業で先に払うお金は、全部でいくらですか?
補助金の見込額を引かない総額で考えます。多くの補助金は事業を終えて報告したあとに支払われる形のため、払う時点では補助金が手元に入っていません。見込額を、すでに入金された売上のように扱うと、計算が甘くなります。立替額には次の費用を入れます。
- 見積書の総額(税込で払う分)
- 補助の対象にならない経費
- 振込手数料
- 仕様変更や追加で増えそうな分
消費税の扱いは事業者の区分によって変わります。立替額には税込で払う分を入れておき、扱いそのものは税理士に確認してください。
払ったあと、手元資金は何か月もちますか?
次の3つの式で出します。
- 式1 立替後の残高 = 現在の預金 − 立替額
- 式2 月の支出 = 家賃 + 光熱・通信費 + 仕入や外注の最低額 + 生活費 + 税・社会保険料・返済
- 式3 もつ月数 = 立替後の残高 ÷ 月の支出
月の支出は、直近3か月ほどの通帳や引き落とし明細を並べて出すと、思い込みでの見積もりを避けられます。年に数回だけ出ていく支払い(年払いの保険料や税など)は、12か月で割って1か月分に直し、式2に加えます。仕入や外注は、売上が落ちた月でも減らせない最低額で見ます。
売上が入る月は、月の支出から入金を引いた「月の持ち出し」で割ります。売上がゼロの月で見るか、最低の売上月が続く前提で見るかで、結果が変わります。仮の数字で並べると次のとおりです。
| 項目 | 仮の数字 |
|---|---|
| 現在の預金 | 180万円 |
| 立替額 | 60万円 |
| 立替後の残高(式1) | 120万円 |
| 月の支出(家賃12万円・光熱通信3万円・仕入外注15万円・生活費20万円・税社保8万円) | 58万円 |
| 売上ゼロで見たもつ月数(式3) | 約2.1か月 |
| 最低の売上月の入金を40万円とした月の持ち出し | 18万円 |
| 最低の売上が続く前提のもつ月数 | 約6.7か月 |
同じ残高でも、売上をどう見るかで2か月ほどにも6か月以上にもなります。自分の事業でどちらが現実に近いかを先に決めておきます。
何か月分あれば安心ですか?必要月数の決め方
必要な月数は、次の式で自分で出します。
必要月数 = 補助金が入るまでの月数 + 予備の月数
補助金が入るまでの月数は、立替を払い始める月から入金までを数えます。日程は制度の公募要領に出ています。たとえば小規模事業者持続化補助金の第20回(2026年10月時点)では、事業実施期限が2028年3月31日、実績報告書の提出期限が2028年4月10日です。この日程表には入金の時期が載っていないため、実績報告のあとから入金までの期間は、公募要領と事務局の案内で確かめます。払う時期が事業期間の早い段階にあるほど、手元資金を使ったまま待つ期間は長くなります。
予備の月数は、決め打ちせずに自分の事業で起こりそうな場面から置きます。たとえば次のような場面です。
- 売上が最低の月が連続する
- 入金の予定が1回ずれる
入金が遅れたときの対処は「補助金の入金が予定より遅れたら」、支払いが重なる月の置き方は「補助事業期間中の資金繰り表はどう作る?」で別に説明しています。ここでは、予備を月数で見ておくことだけ決めます。
先の仮の数字で、入金まで3か月、予備を2か月とすると、必要月数は5か月です。売上ゼロで見た約2.1か月では足りず、最低の売上が続く前提の約6.7か月なら足ります。どちらの前提で自分を見るかが、判断の分かれ目になります。
計算して足りなかったら、どう動けばいいですか?
もつ月数が必要月数に届かないときは、家賃や生活費を削る前に、補助事業の側を調整します。
- 発注を分けて、一度に払う額を減らす
- 支払いの時期を入金に近づける(支払い条件は取引先と相談します)
- 補助の対象になる経費に絞り、対象外の支出を後回しにする
- 事業の規模を小さくする、または今回は見送る
たとえば先の仮の数字で立替額が60万円から40万円に減れば、立替後の残高は140万円になり、売上ゼロで見たもつ月数は約2.4か月に延びます。見積もりの範囲を絞るだけでも、月数は動きます。調整したあとは、式1から式3を計算し直して、必要月数と比べます。
資金が足りないときに金融機関へ相談する選択肢もありますが、この記事では補助事業の規模側の調整に絞っています。
支払いの時期を動かすときは、その制度で発注できる時期を先に確かめます。小規模事業者持続化補助金では、交付決定日前に行った発注・契約・支払は対象外です。
💬 執筆者の三浦から一言
事務局で申請書を見ていた立場から言うと、手元資金の計算は発注より前に済ませる作業です。足りないと分かってから発注を急ぐと、段取りを先に進めてしまい補助を受けられなくなります。順番は、計算、計画の修正、交付決定、発注です。時期の線引きは制度ごとに違うので、自分が使う制度の公募要領で見ます。
よくある質問
採択されれば、手元資金は少なくても進められますか?
採択は補助金が入ることを約束するものではなく、入金は事業を終えて報告したあとになる形が一般的です。払う時点の手元資金で、先に出した式3を確かめます。
事業用の口座は分けたほうがいいですか?
分けなくても計算はできます。分けると、立替額や月の支出を数えるときに事業と生活の線引きがしやすくなります。分けるかどうかは各自の判断です。
消費税の扱いは、どう考えればいいですか?
事業者の区分によって扱いが変わるため、この記事では判断しません。資金繰りの計算では税込で払う額を立替額に入れ、税の扱いは税理士に確認してください。
まとめ
補助事業の手元資金は、固定の月数ではなく、自分の数字で出す形に直せます。立替額を出し、立替後の残高を生活費を含む月の支出で割り、必要月数と比べます。足りなければ、生活費を削る前に発注の額と時期を見直します。まず今の預金と月の支出を紙に書き出し、式1から式3を一度埋めてみてください。
【無料相談のご案内】
弊社は、V-Spiritsグループ代表の中野裕哲を中心に、元補助金審査員の三浦をはじめとした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。

この記事を監修した人
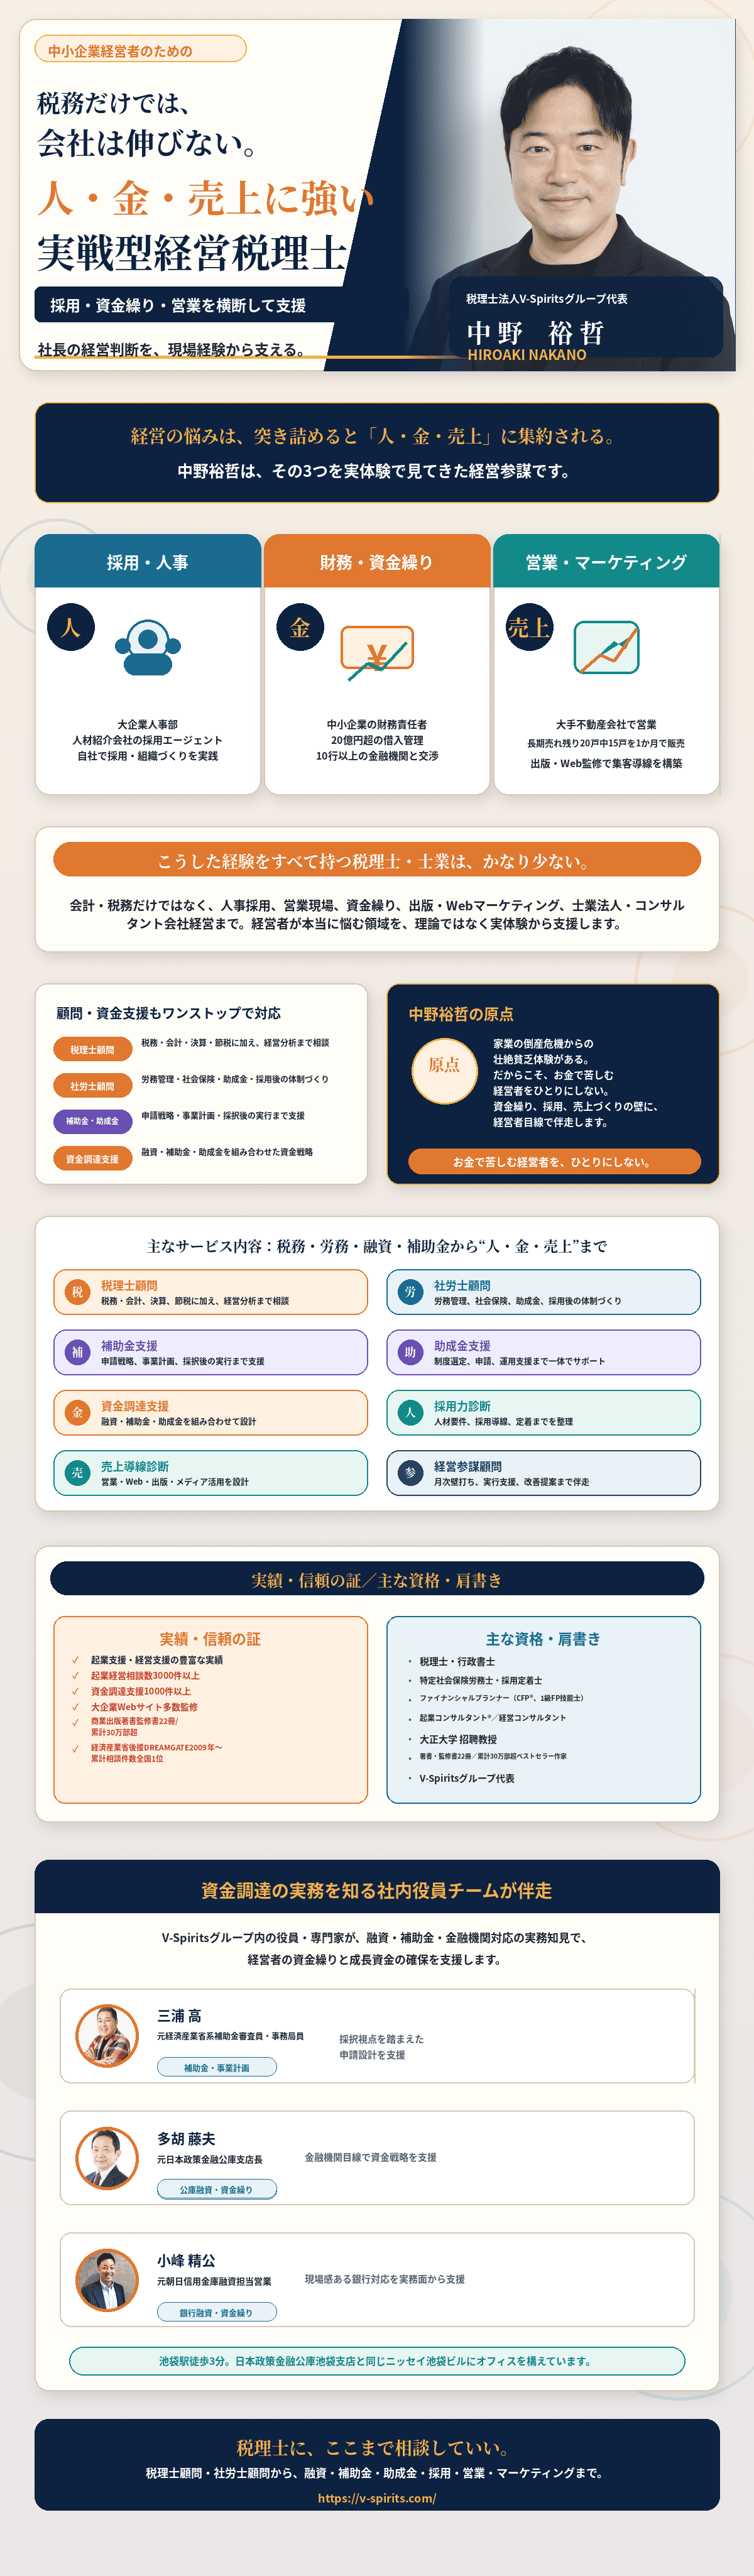
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。