

融資審査は決算書だけで決まらない、事業性評価で示すべきこと
創業から数年が経ち、決算を重ねてきた経営者の中には、「融資の審査は結局のところ決算書の数字だけで決まってしまうのではないか」という不安を抱えている方が少なくありません。売上が伸び悩んだ期があった、利益率が業界平均より低く見える、といった数字だけを切り取られて評価されるのではという心配です。
この不安に対する一つの答えが「事業性評価」という考え方です。この記事では、事業性評価とは何かという基礎的な定義から、なぜ決算の数字だけで判断が完結しないのか、そして経営者側が審査の場で何を示しておくとよいのかまでを、実際の融資審査で見られている評価材料と結びつけて整理します。
事業性評価とは何か
事業性評価とは、担保や保証、決算書に表れる過去の実績だけに頼るのではなく、事業の内容そのものや将来性も含めて評価しようという考え方です。具体的には、その会社がどのような商品・サービスを、どのような顧客に、どのような強みを背景に提供しているか、今後どのような形で事業を伸ばしていく計画なのか、といった要素を含めて見ていくものです。
従来の融資審査は、担保にできる資産があるか、保証人を立てられるか、決算書の数字が一定の基準を満たしているか、という点に比重が置かれてきた面があります。これに対して事業性評価は、決算書の数字を無視するのではなく、その数字の背景にある事業の実態や将来の見通しまで含めて判断しようとする視点です。数字だけで機械的に線引きするのではなく、数字と事業の中身を合わせて見る、という位置づけになります。
なぜ決算の数字だけで判断されないのか
決算書は、あくまで過去の一定期間の結果を示す資料です。一方で融資の審査で問われているのは、これから借りたお金をどう使い、どう返していけるかという将来に向けた話です。過去の数字だけを見ていても、この先の返済能力を正しく見通すことはできません。ここに、決算の数字だけでは判断が完結しない理由があります。
数年経営を続けてきた会社であれば、すでに決算書や試算表という形で実績が存在します。この実績は、事業性評価の場でも実在する評価材料として扱われます。計画どおりに数字が推移していれば、それは事業計画の実現可能性を裏づける材料としてプラスに働きます。逆に、赤字が続いていたり計画との乖離が大きかったりする場合は、その理由についての説明を求められることになります。つまり決算の数字は、良い方向にも厳しい方向にも働く材料であって、「悪い数字が出たら即座に評価が下がる」という単純な仕組みではありません。
数字の背景を説明できるかどうかが、決算の数字だけで判断されないための分かれ目になります。同じ売上減少という数字でも、一時的な取引先都合によるものなのか、事業の構造的な弱さによるものなのかで、意味合いはまったく異なります。この違いを説明できる材料を用意しておくことが、事業性評価の考え方に沿った準備になります。
経営者が示すとよいもの
事業性評価の考え方に沿って経営者側が準備しておくとよいのは、決算の数字そのものではなく、その数字がなぜそうなったのかという背景と、今後の見通しを裏づける具体的な材料です。売上や利益の推移について、どの取引先・どの商品構成が要因になっているのか、原価や人件費がどのような根拠で見積もられているのかを、数字の出どころまで説明できる状態にしておきます。
事業の強みについても、抽象的な言葉だけで終わらせず、具体的な裏づけとセットで示すことが評価材料としての厚みにつながります。例えば、同業他社と比べてどのような点で優位性があるのか、その優位性は今後どのように事業の成長につながっていく見込みなのか、という流れを言葉にしておきます。将来の資金使途についても、調達したい金額と、その使い道が事業計画とどう整合しているかを結びつけて説明できるようにしておくことが大切です。
💬 執筆者の小峰から一言
信用金庫で融資を出す側にいたころ、事業性評価という言葉を「決算書を見ない審査」と受け取っている経営者の方によく出会いました。実際には決算書を見ないわけではなく、その数字に事業計画の具体性などを重ねて見る考え方です。数字を外すのではなく、数字に説明を足すという理解の方が実態に近いと感じています。
外部環境の変化への対応方針も、事業の将来性を説明する材料になります。市場や顧客のニーズがどう変わってきていて、それに対して事業をどう調整しようとしているのかを言葉にしておくと、決算の数字だけでは伝わらない事業の伸びしろを示すことにつながります。
資金使途を説明するときも、金額だけを提示するのではなく、その金額が事業計画のどの部分に対応しているのかまで結びつけて示しておきます。設備投資であればどの設備をどの規模で導入し、それが売上や生産性にどうつながる見込みなのか。運転資金であれば、どの時期にどの程度の資金需要が生じる計画なのか。調達額と使いみちの整合が取れている状態を示すこと自体が、事業性評価の場では説明材料になります。
融資審査で実際に見られる評価材料との関係
事業性評価は抽象的な考え方に見えますが、実際の融資審査の場面では、具体的な評価材料と結びついています。審査では、業績、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。これらのうち、事業性評価の考え方が特に重なるのは「事業計画の具体性」です。売上・原価・人件費の根拠や返済の原資をどこまで具体的に説明できるかという点は、まさに事業の内容そのものを評価する事業性評価の視点と地続きになっています。
数年経営を続けてきた会社の場合、決算書や試算表という実績が、この事業計画の具体性を裏づける材料として使えます。計画と実績の推移を突き合わせて説明できれば、それだけ事業計画の説得力が増します。一方で、斯業経験や自己資金といった項目は、事業の性質や資金調達の状況によって関わり方が変わる材料であり、事業性評価がこれらの項目をすべて置き換えるわけではありません。判断材料は複数あり、事業性評価はその中の一部を厚くする視点として位置づけられます。
なお、決算の数字だけに頼らない考え方は、国の制度面でも見られます。2026年5月には事業性融資推進法が施行され、企業価値担保権という制度も新たに設けられました。制度の運用はまだ始まったばかりの段階のため、ここでは名称の紹介にとどめますが、事業の将来性を評価する方向性は、ここまで見てきた事業性評価の考え方とも重なります。
まとめ
融資の審査は、決算書の数字だけで機械的に決まるものではありません。事業性評価という考え方のもとでは、数字の背景にある事業の内容や将来性まで含めて見られます。数年経営を続けてきた会社であれば、すでにある決算や試算表の実績を、事業計画の具体性を裏づける材料として活用できます。
次の一歩として、直近の決算数値について「なぜその数字になったのか」を自分の言葉で説明できる形に整理しておくこと、そして今後の事業計画について売上・原価・資金使途の根拠を数字の出どころまで書き出しておくことから始められます。具体的な準備の進め方に迷う場合は、金融機関や専門家に相談しながら整理していく方法もあります。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
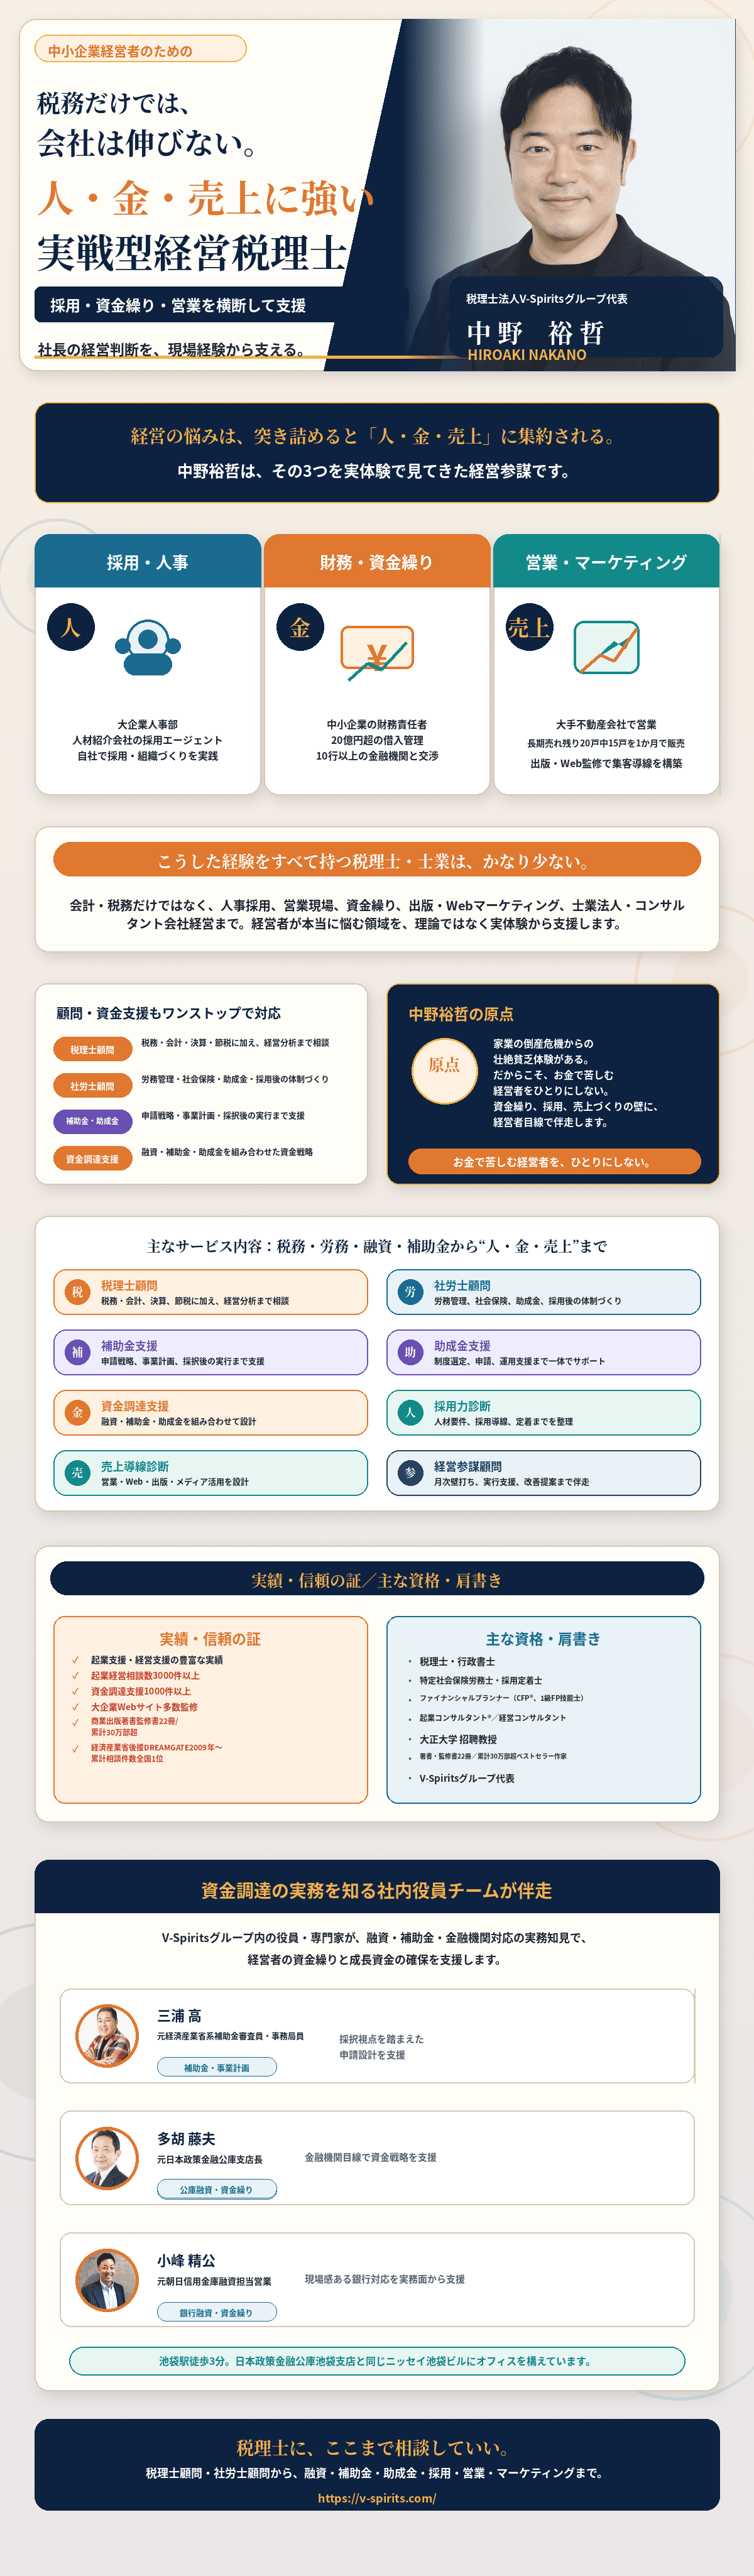
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。