

複数の金融機関と取引すべきか|行を増やして増えるもの、増えないもの
金融機関と複数取引すべきか、1行集中のままでよいか|数年経営の会社が見る判断材料
創業のときに借りた1行と、そのまま数年付き合ってきた。次の設備投資や運転資金の相談をする前に、「そろそろ2行目を作ったほうがいいのだろうか」と考える経営者の方は多いと思います。
検索して出てくる記事の多くは、複数行取引のメリットとデメリットを並べたものです。ただ、実際に迷っているのは「良い点があるかどうか」ではなく、いま1行で回っているものを崩してまで増やす意味があるのか、という一点だと思います。
この記事では、金融庁が公表している「中小・地域金融機関向けの総合的な監督指針」の記述を手がかりに、行数を増やしたときに実際に何が増えて、何は増えないのかを整理します。そのうえで、判断を誤りやすい4か所を挙げます。数字や制度は2026年9月時点の情報です。
行数を増やすと増えるもの、増えないもの
先に前提をそろえておきます。監督指針は、健全な融資慣行について「できる限り担保・保証に頼ることなく、貸付けは、借り手の経営状況、資金使途、回収可能性等を総合的に判断して行うもの」と書いています。判断の枠組みそのものは、相談する相手が1行でも3行でも変わりません。
つまり、行数を増やして増えるのは相談先の数であって、同じ決算書が別の内容として読まれるわけではありません。ここを取り違えると、次に挙げる4つの落とし穴に順番に落ちていきます。
落とし穴1:2行目を作れば、借りられる総額が積み上がると考える
1行あたりの借入額に上限があるのだから、行を増やせばその分だけ枠が積み上がる。この考え方は、借り手側から見ると自然です。ただ、各行が見ているのは自社の返済原資であって、他行の枠ではありません。同じ利益、同じ資金繰りの会社に対して、判断材料は各行とも重なります。
実際、他行からの借入状況は申込の段階で伝えることになりますし、金融機関側もそれを踏まえて検討します。増えるのは「同じ材料を見る目の数」であって、返済に回せる原資が増えるわけではない、という前提から始めたほうが判断を誤りません。
落とし穴2:分散のコストを「手間が増える」程度に見積もる
複数行取引のコストは、書類を余分に作ることではありません。監督指針は、銀行が与信後に行うべき管理として「債務者の業況把握、貸出条件の履行状況、資金使途の確認、事業計画の遂行状況といった債務者の実情にあった適切な管理」を挙げています。
この4つは、取引がある限り各行それぞれで走ります。業況を聞かれ、条件どおりに返せているかを見られ、借りたお金が計画どおりに使われたかを確認され、計画の進み方を説明する。行を増やすということは、この一連を行の数だけ並行して持つということです。
1行なら年に数回で済んでいたやり取りが、2行になれば単純に倍近くになります。経理担当がいない会社では、この時間は経営者ご自身の時間から出ていきます。分散を検討するときは、増える調達余地と、この時間の両方を天秤に載せてください。
落とし穴3:資金が必要になってから2行目を探す
監督指針には、借り手側の意思疎通について、銀行が「長期継続的な信頼関係をもとに、経営内容について早め早めに銀行と相談することが地域密着型金融のメリットを享受することになることを理解してもらう」ための態勢を整えているか、という検証項目があります。
ここで前に置かれているのは「長期継続的な信頼関係」です。早めに相談できることは、関係の長さと切り離せない形で書かれています。資金が必要になった月に初めて訪ねた先で、同じやり取りをいきなり求めるのは、順番が逆になります。
2行目を検討するなら、資金需要が起きていない時期のほうが話は進めやすくなります。決算が締まった直後など、渡せる材料がそろっている時期であれば、こちらの状況も伝えやすくなります。
落とし穴4:1行に集中していれば、有事も支えてもらえると考える
逆方向の思い込みもあります。長く1行だけと付き合っていれば、業績が落ちたときも融資は続く、という期待です。
監督指針は、顧客の要望を謝絶して貸付契約に至らない場合について、「これまでの取引関係や、顧客の知識、経験、財産の状況及び取引を行う目的に応じ、可能な範囲で、謝絶の理由等についても説明する」態勢を求めています。さらに「長期的な取引関係を継続してきた顧客に係る手形貸付について更なる更改を謝絶する場合、信義則の観点から顧客の理解と納得が得られるよう、原則として時間的余裕をもって説明する」ことにも触れています。
読み方を間違えないでください。ここに書かれているのは、長い取引関係があれば融資が続くということではなく、やめるときには理由を説明し、時間的な余裕を持たせるという態勢の話です。集中には集中の良さがありますが、それは「断られない」ことの担保ではありません。
💬 監修者の元日本政策金融公庫の支店長の多胡から一言
審査する側から見ると、ほかに使える調達手段があるかどうかは希望額に影響します。公庫にいたころも、協調融資など別の手当てが見込める案件では、そちらで賄ってもらう前提で金額が絞られることがありました。窓口を増やすのであれば、どの資金をどこで賄うつもりなのかを、こちら側で先に決めておくと話が噛み合います。
「複数」を行数で数えるか、性格の違いで数えるか
もう一つの見方があります。同じ2行でも、民間の金融機関を2行にするのか、性格の違う先を重ねるのかで意味が変わります。
日本政策金融公庫は政府系の金融機関で、民間では対応しづらいケースにも積極的に取り組む立場にあります。創業期の主力制度は新規開業・スタートアップ支援資金で、融資限度額は7,200万円、うち運転資金は4,800万円です(制度により異なります)。創業からおおむね7年以内であれば、この枠組みの対象に入る場合があります。
また、自治体が関わる制度融資は、自治体・金融機関・信用保証協会の三者が連携する仕組みです。お金の出し手は民間の金融機関で、信用保証協会は保証を付ける役割を担い、自治体は利子補給や預託などで関与します。信用保証協会が直接貸すわけではありません。
この違いを踏まえると、「2行目をどこにするか」は、近い性格の先をもう1つ増やすのか、いま自社に無い性格の先を足すのか、という選択になります。行数だけを数えていると、この差が見えなくなります。
迷ったときに、先に手を動かすところ
増やすか集中したままかを決める前に、いまの借入を行ごとに並べたものを作ってください。どこから、いくら、どういう形(証書貸付か手形貸付か当座貸越か)で借りていて、残高と最終返済期日がいつで、保証や担保がどう付いているか。この一覧が手元に無いまま2行目の話を始めると、説明のたびに数字を探すことになります。
並べてみると、返済のピークが特定の時期に寄っているのか、どの行との取引が細っているのかが見えてきます。そこまで整理できていれば、増やす/増やさないの判断も、次に相談する相手も具体的になります。
まとめ
複数の金融機関と取引すべきかという問いに、どの会社にも当てはまる答えはありません。行を増やして増えるのは相談先の数であり、返済原資が増えるわけではないこと、増やせば与信後の管理が行の数だけ並行することは、どの会社にも共通します。
そのうえで、資金需要が起きていない時期に動けるか、性格の違う先を足す意味があるか、という順で考えると、判断の軸が定まります。まずは借入の一覧を作るところから始めてください。制度や利率は変わりますので、実際に動く際は申込先でご確認ください。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
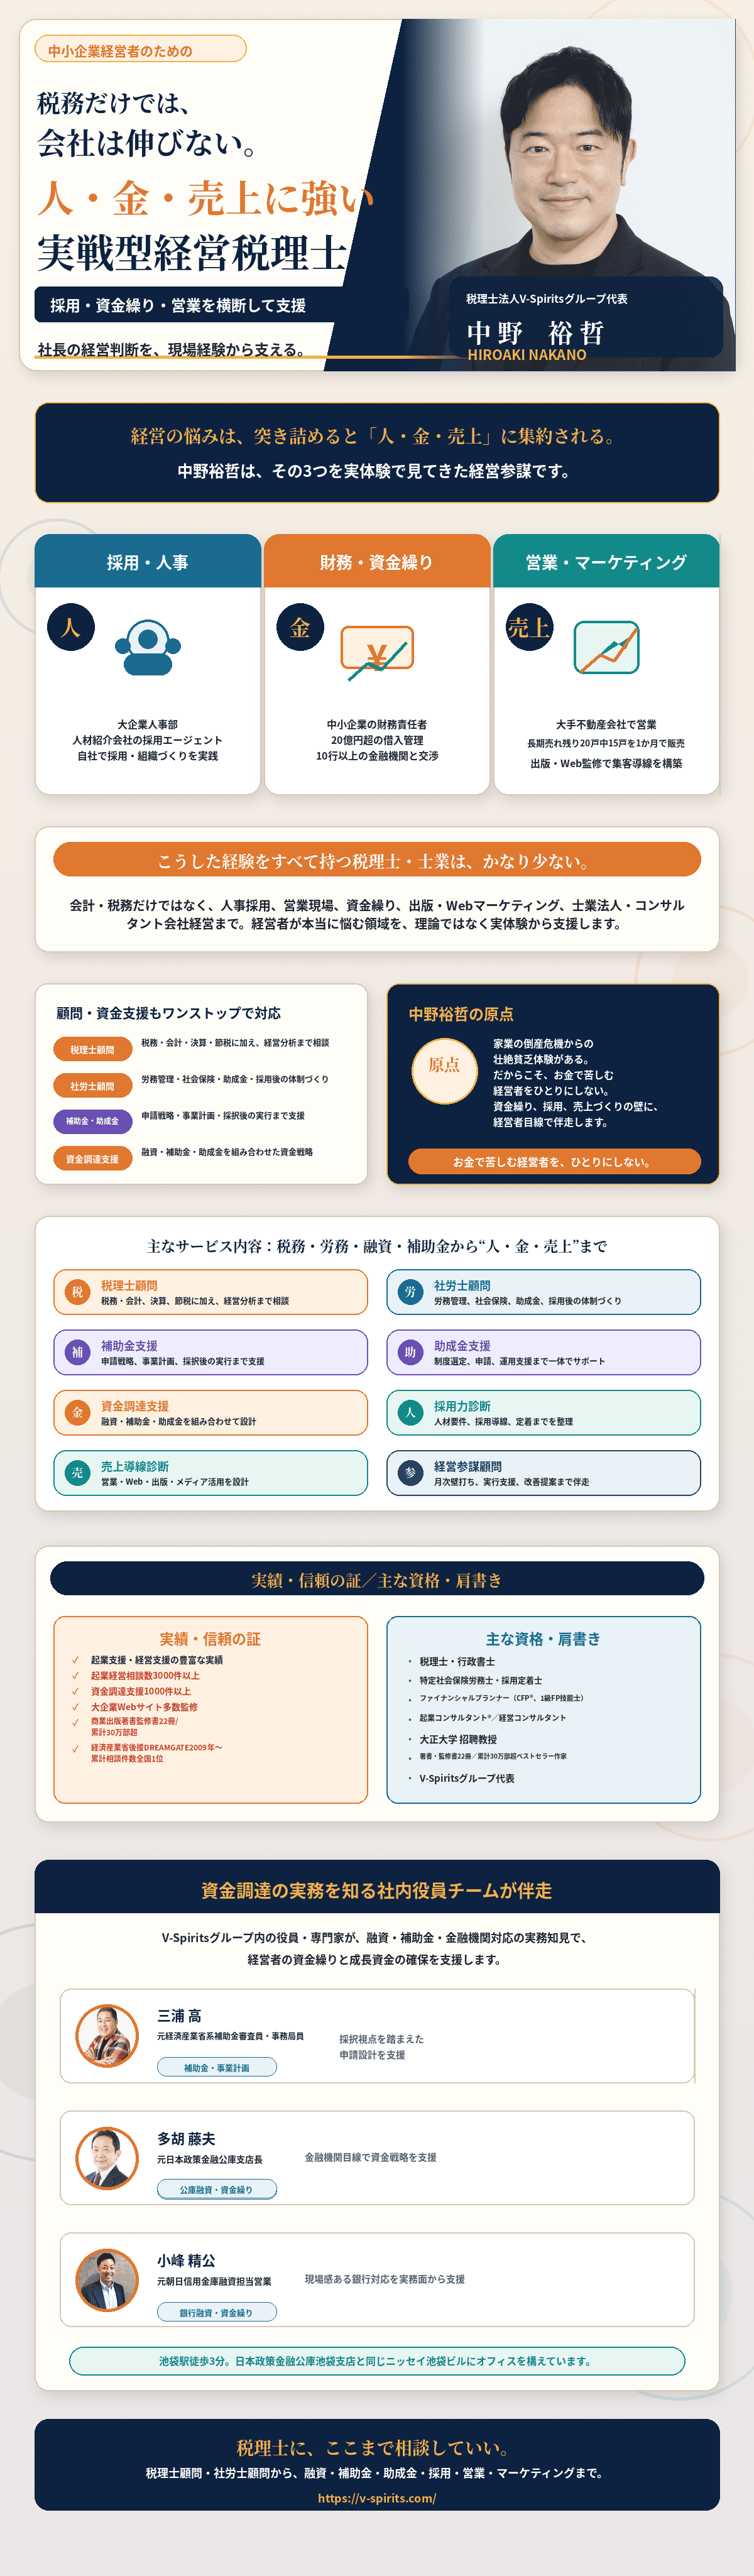
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。