

加盟希望者の融資が希望額より少なかったとき、本部は何から確認すればいい?
融資が減額されたときは、まず開業費用のうち削れるもの、後ろにずらせるもの、自己資金で補えるものを加盟希望者と一緒に洗い出し、減額後の調達額で足りるかを確かめます。足りないまま契約や工事を進めると開業後に資金が尽きやすいため、出店規模や開業時期の見直しも選択肢に入れます。融資の可否や金額を決めるのは金融機関の審査であり、本部が見込みを約束できるものではありません。
融資が希望額より少なかったとき、本部は最初に何を確認すればいい?
最初の確認は、減額後の調達額で開業費用の総額を賄えるかどうかを、加盟希望者と同じ一枚の表で見ることです。
表の片側に開業費用の総額と内訳、もう片側に融資の実行額と自己資金などの調達額を並べ、差額を出します。見るべきは不足額そのものよりも、開業後の運転資金まで手元に残るかどうかです。
融資の申込や金融機関とのやり取りは、加盟希望者ご本人が行うものです。費用の内訳と日程の情報を、加盟希望者が自分で判断できる形に整えておくことが本部の役割です。
なぜ創業融資は希望額より減額されることがあるの?
考え方の軸は大きく2つで、資金使途の妥当性と、資金調達の代替性です。
資金使途の妥当性とは、申し込んだ使いみちが事業に必要で、規模も見合っているかという見方です。設備や内装の仕様が業種に対して過剰ではないかが確かめられます。
資金調達の代替性とは、ほかに使える調達手段があると見られたときに、そちらを使うよう金額が絞られるという見方です。元日本政策金融公庫支店長の多胡によれば、協調融資など他の手段があるなら、そちらをという理由で減額されることがあります。
日本政策金融公庫『新規開業・スタートアップ支援資金』ページ(2026年11月5日確認)には、融資限度額7,200万円と並んで、審査の結果、希望に沿えないことがある旨の留意事項が載っています。減額の理由が通知で細かく示されるとは限りません。そのため本部としては、先の2つの軸に当てはめて見立てを立てます。制度や条件は変わるため、最新は公式ページでご確認ください。
💬 監修者の元日本政策金融公庫の支店長の多胡から一言
資金使途の妥当性で引っかかりやすいのは、高級すぎる什器や設備、業種に対して過剰なスペックのものです。たとえばコンサルタント業に、超高性能なパソコンを入れるような場合です。店舗であれば、その商売にとって一等地が本当に必要なのかも問われます。
削れるもの・後ろにずらせるもの・自己資金で補えるものは、どう分ければいい?
契約で金額が決まっているか、開業日に必須か、加盟希望者が出せる資金か、という3つの問いで仕分けます。
削れるものは、仕様や数量を見直せる費目です。内装や什器の仕様、設備の数、中古で足りるものがないかを順に見ていきます。一方で、契約によって金額が決まっている費目は、加盟希望者の判断では下げられません。どの費目が動かせて、どれが動かせないのかを、本部側が先に整理して示せると、洗い出しが早く進みます。
後ろにずらせるものは、開業日に間に合わなくても営業が成り立つ費目です。開業後に売上を見てから追加する組み方ができるかを確かめます。ただし、ずらした分の支払いは開業後に回ってくるため、支払い時期を資金繰りの表に入れておく必要があります。
自己資金で補えるものは、加盟希望者が手元から出せる資金で賄う費目です。補う前に、出したあとに手元へ残る額を確かめてください。自己資金の額は審査で重要な判断材料のひとつですが、制度上、額や割合の要件は決まっていません。出しすぎて開業後の運転資金が薄くなっては、見直した意味がなくなります。
見直してもまだ足りないとき、出店規模や開業時期を変えてもいい?
足りないまま進めるより、規模や時期を見直すほうが、開業後に資金が尽きるリスクを減らせます。
不足を抱えたまま契約や工事を進めると、開業時点で運転資金が薄く、売上が立ち上がる前に資金が細ります。見直しの選択肢は、出店規模、設備や内装の仕様、開業時期の3つです。時期をずらせば、調達を整え直す時間がとれます。
判断の分かれ目は、減額後の調達額と自己資金を合わせたときに、開業後の運転資金まで残るかどうかです。残らないなら、契約や工事の前に見直しに戻ります。
時間軸も確認が必要です。融資は書類提出後おおむね3週間から1か月が目安で、準備を含めると約2か月を見ておくと安全とされています。開業時期を動かせるかどうかは、研修や物件の日程と突き合わせて早めに確かめてください。融資が断られた場合の動き方は、フランチャイズ開業の失敗事例と創業融資で気をつけることで3つの段階に分けて整理しています。
足りない分を、返済条件の厳しい借入で埋めてもいい?
条件を確かめないまま、急いで穴埋めすることは避けてください。
減額の連絡のあとは日程が迫り、手近な借入で不足分を埋めたくなります。しかし返済条件の厳しい借入でつなぐと、開業後の毎月の返済が重くなります。減額を避けるために借りたはずが、開業後の資金繰りを苦しくする結果になりかねません。
ほかに避けたい埋め方もあります。返済計画を引き直さずに借入を重ねること、契約や工事を先に進めてから資金をつくろうとすること、見積を上乗せして申込み直すことです。上乗せした見積は、資金使途の妥当性の説明でさらに行き詰まります。
追加で調達するときは、毎月の返済額を含めて、開業後の資金繰りが回るかを先に確かめます。
減額されたあとに再び申し込むとき、何を見直せばいい?
減額の理由に当たりを付け、その部分を直したうえで申し込むのが基本です。
見立ては先の2つの軸で行います。資金使途の妥当性に疑問があるなら見積と仕様を、資金調達の代替性が指摘されたと考えられるなら、ほかの調達手段の考え方を整理し直します。
日を置かずに同じ内容で出し直しても、結果は変わりにくいものです。日本政策金融公庫は個人信用情報機関に加盟していますが、審査に落ちたこと自体が信用情報に記録されることはありません。一方、公庫の内部には申込と審査の履歴が残ります。そのため次の審査では、過去の経緯を踏まえて慎重に扱われる可能性があります。
再申込みをするかどうかは、加盟希望者ご本人が決めることです。本部は、見直した費用の内訳と日程を整理して示す立場にとどまります。
💬 監修者の元日本政策金融公庫の支店長の多胡から一言
返済力が乏しいから減額する、ということはありません。返済の負担は返済期間で調整する話で、事業の収益の中から返済金が出せることを計画で示せばよいのです。まず見られるのは、事業そのものが成り立っているかどうかです。
減額で加盟をあきらめる人を減らすには、本部は契約前に何を準備しておけばいい?
満額に届かなかった場合の削り順を、契約前に加盟希望者と決めておくことです。
契約の前に、次の3つを用意しておくと、減額を知らされても慌てずに話し合えます。
- 費用の内訳を、契約で動かせる費目と動かせない費目に分けた表
- 開店予定日から逆算した日程と、融資の準備から実行までの日程を並べたもの
- 満額に届かないときの、規模、仕様、開業時期についての代替案
あわせて、本部から「通ります」「満額出ます」といった見込みを伝えないことも大切です。可否と金額は金融機関の審査で決まるため、見込みを先に伝えると、減額されたときの落差が大きくなります。資金面の失敗が起きやすい時点は、フランチャイズ開業の失敗事例と創業融資で気をつけることで3つの段階に分けて整理しています。
結局、本部は何を順番にやればいい?
順番は、不足額を出す、3つに仕分ける、規模と時期を見直す、穴埋めを急がない、見立てを直して申し込む、の5つです。
減額は、希望額の中身が見られた結果として起こります。契約前から削り順を決めておくことが、加盟をあきらめる人を減らすことにつながります。個別の状況で判断は変わるため、迷うときは早めに専門家へご相談ください。
よくある質問
減額されたのは、審査に落ちたのと同じことですか?
同じではありません。ただし、日本政策金融公庫の『新規開業・スタートアップ支援資金』ページ(2026年11月5日確認)には、審査の結果、希望に沿えないことがある旨が記載されています。理由が細かく示されるとは限らず、個別の結果は金融機関が審査で決めます。
返済期間を長くすれば、減額されても資金繰りは楽になりますか?
制度上の枠は、設備資金が20年以内、運転資金が10年以内で、据置期間はいずれも5年以内です(日本政策金融公庫『新規開業・スタートアップ支援資金』ページ、2026年11月5日確認)。ただし実際の期間は、審査のうえ金融機関が決定するもので、申込者が選べるものではありません。期間の側で調整できないかを見る余地はあっても、開業後の資金繰りは別に確かめてください。
減額されたあと、すぐに同じ内容で申し込み直してもいいですか?
減額の理由に当たりを付けないまま出し直しても、結果は変わりにくいものです。公庫の内部には申込と審査の履歴が残り、次回は経緯を踏まえて慎重に扱われる可能性があります。見立てを直してから申し込むのが基本です。
減額された金額のまま、契約や工事を進めても大丈夫ですか?
不足額と、開業後の運転資金が残るかを確かめてからにしてください。足りない場合は、出店規模や開業時期の見直しを先に行います。
関連記事
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
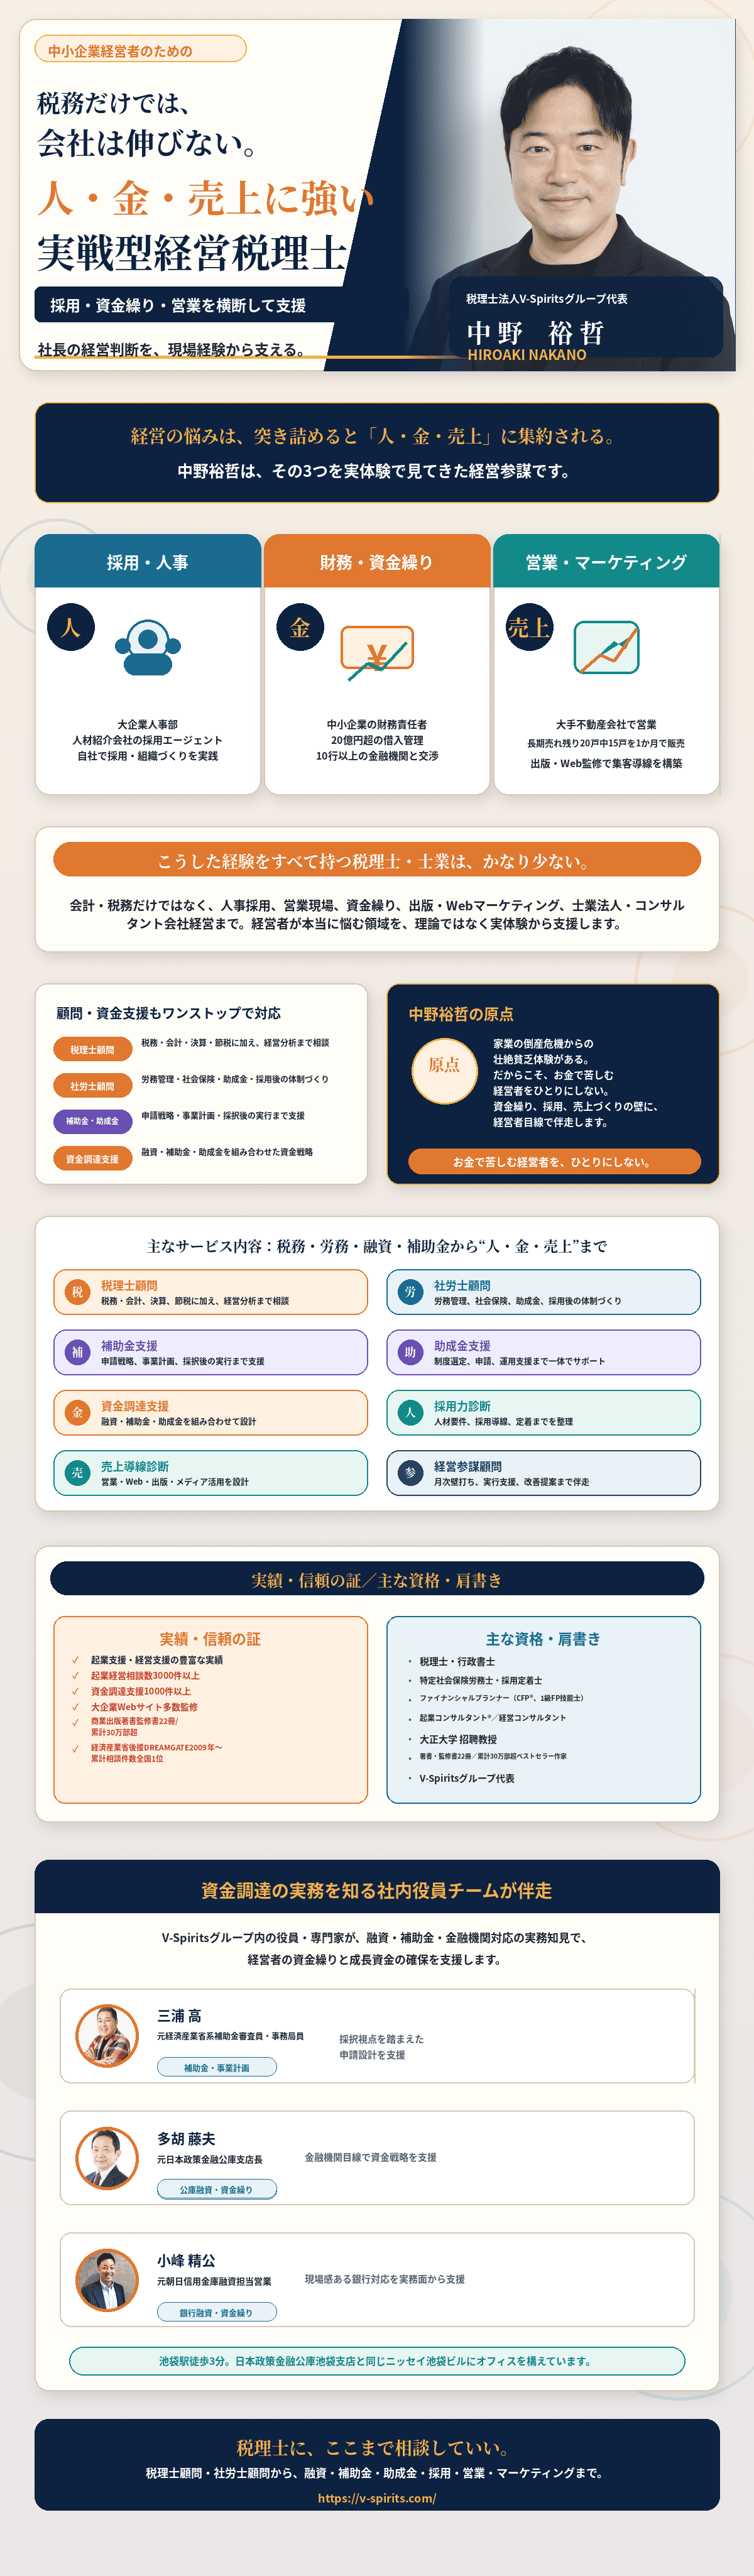

この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。