

小売店が製造に進むとき、新事業進出枠の「新規性」はどう見られるか
仕入れて販売してきた商品を、自社で製造する体制に切り替える。小売店の経営者にとって、これは利益率の改善やブランド化につながる魅力的な選択です。従来は仕入先に委ねていた製造工程を自社で持つことで、価格決定権や品質管理の裁量が広がるという期待もあるでしょう。設備投資の資金を補助金でカバーできないかと考えたとき、候補に挙がるのが「新事業進出・ものづくり商業サービス補助金 新事業進出枠」です。
ただし、この補助金名に入っている「新事業進出」という言葉には、公募要領上の明確な定義があります。小売店が製造に進むというストーリーは、見た目には新事業らしく見えても、要件に当てはめると「新規性が認められない」と判断されるケースが少なくありません。本記事では、小売店が製造に進む場面でつまずきやすい2つの落とし穴と、売上高に関する要件の考え方を整理します。
結論:同じ商品を自社製造に切り替えるだけでは新規性が認められないリスクがある
先に結論を述べます。「今まで仕入れて売っていたのと同じ商品を、同じ客層に向けて、自社で製造するようになった」というだけでは、新事業進出枠の新規性要件を満たさない可能性が高いというのが実務上の注意点です。
新事業進出枠における新規性の判断は、製造方法を変えたかどうかではなく、製品等の新規性要件と市場の新規性要件という2つの軸で見られます。さらに、新事業として見込まれる売上高の規模も要件として定められています。小売店が製造に進む際は、この3つの要件をセットで満たせるかどうかが出発点になります。
落とし穴①:製品等の新規性要件(製造方法を変えるだけではNG)
1つ目の要件は、製造等する製品等が、事業を行う中小企業等にとって新規性を有するものであることです。小売店にとって「これまで仕入れていた商品を自社で製造する」という変化は、自社にとっての製造という行為自体が初めてであれば、この要件は比較的満たしやすい部分といえます。
一方で、該当しないと判断される例も具体的に示されています。既存の製品等の製造量や提供量を単に増やす場合、過去に製造していた製品等を再製造する場合、単に既存の製品等の製造方法を変更する場合、そして製品等の性能が定量的に計測できる場合にその性能が有意に異なるとは認められない場合です。
つまり、「仕入れていたものと見た目も性能もほぼ同じ商品を、自社工場で作るようにしただけ」という説明では、製造方法の変更にすぎないと見なされるリスクがあります。小売店が製品等の新規性を示すには、従来の仕入れ品と比べて性能や特徴がどのように変わるのかを、事業計画の中で具体的に説明する姿勢が欠かせません。
落とし穴②:市場の新規性要件(同じ客層・同じ商品ではNG)
2つ目の要件が、小売店が製造に進む場面で最も見落とされやすいポイントです。市場の新規性要件は、製造等する製品等が属する市場が、事業を行う中小企業等にとって新たな市場であることを求めています。ここでいう新たな市場とは、既存事業では対象としていなかったニーズや属性(法人か個人か、業種、行動特性など)を持つ顧客層を対象とする市場を指します。
該当しないと判断される例として、既存の製品等と対象とする市場が同一である場合が挙げられています。これには、既存の製品等の需要が新製品等の需要で代替される場合や、単なるメニューの追加と考えられる場合が含まれます。さらに、既存の製品等の市場の一部のみを対象とするものである場合や、既存の製品等が対象であって単に商圏が異なるだけの場合も、市場の新規性には該当しません。
小売店の例で考えると、これまで店頭で売っていた商品と同じ客層に向けて、同じような位置づけの商品を自社製造に切り替えただけでは、「既存の製品等と対象とする市場が同一」と判断される可能性があります。製造に進むことで、どのニーズ・属性を持つ新しい顧客層を対象にするのかを、製品等の新規性とあわせて示せるかどうかが分かれ道になります。
💬 執筆者の三浦から一言
市場の新規性要件の中で「単なるメニューの追加と考えられる場合は対象外」という一文は、読み飛ばされがちだと感じています。小売店が製造に進む場合も、品揃えが一つ増えたという説明に留まっていないか、対象とする顧客層そのものが変わっているかを、事業計画を作る早い段階で確認しておく価値があると思います。
新事業売上高要件(事業計画の数字にどう落とし込むか)
3つ目が新事業売上高要件です。これは、新たに製造等する製品等が、事業全体の中でどの程度の規模を占める見込みかを問うものです。次のいずれかを満たす必要があります。
1つ目は、事業計画期間最終年度において、新たに製造等する製品等の売上高または付加価値額が、応募申請時の総売上高の10%または総付加価値額の15%を占めることが見込まれる場合です。2つ目は、応募申請時の直近の事業年度の決算に基づく売上高が10億円以上であり、かつ同事業年度の決算に基づく売上高のうち新事業進出を行う事業部門の売上高が3億円以上である場合には、事業計画期間最終年度において、新たに製造する製品等の売上高または付加価値額が、当該事業部門の売上高の10%または付加価値額の15%以上を占めることが見込まれればよいとされています。
小売店が製造に進む事業計画を作る際は、製品等の新規性・市場の新規性を示す説明と、この売上高要件を満たす数字の見込みを、矛盾なく一つのストーリーにまとめる必要があります。新しい客層にどれだけ売れる見通しなのかという数字が、新規性の説明と離れたところで作られていると、審査の場で整合性を疑われる原因になります。
特に小売業の場合、既存の店頭販売は実績データが積み重なっている一方、自社製造に切り替えた後の新しい客層への販売見込みは、まだ実績のない仮説にとどまりがちです。売上高要件の数字を置くときは、既存客向けの延長線上の数字ではなく、新たに対象とする顧客層に向けてどのように売っていくのかという販売の道筋とセットで示すことが求められます。
まとめ
小売店が仕入れ販売から自社製造へ進むとき、新事業進出枠の新規性は「製造方法を変えたかどうか」ではなく、製品等の新規性要件と市場の新規性要件という2つの軸、そして新事業売上高要件という数字の軸で見られます。特に市場の新規性要件は、同じ客層に同じような商品を売り続ける限り満たされにくく、単なるメニューの追加と見なされないかという視点を早い段階から持っておくことが重要です。
どの要件についても、該当する・しないの線引きは個々の事業計画の内容によって変わります。公募要領や手引きの該当しない例を手がかりに自社の計画を一度整理したうえで、実際の申請にあたっては専門家に内容を確認してもらう進め方が安心です。
【無料相談のご案内】
弊社は、V-Spiritsグループ代表の中野裕哲を中心に、元補助金審査員の三浦をはじめとした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。
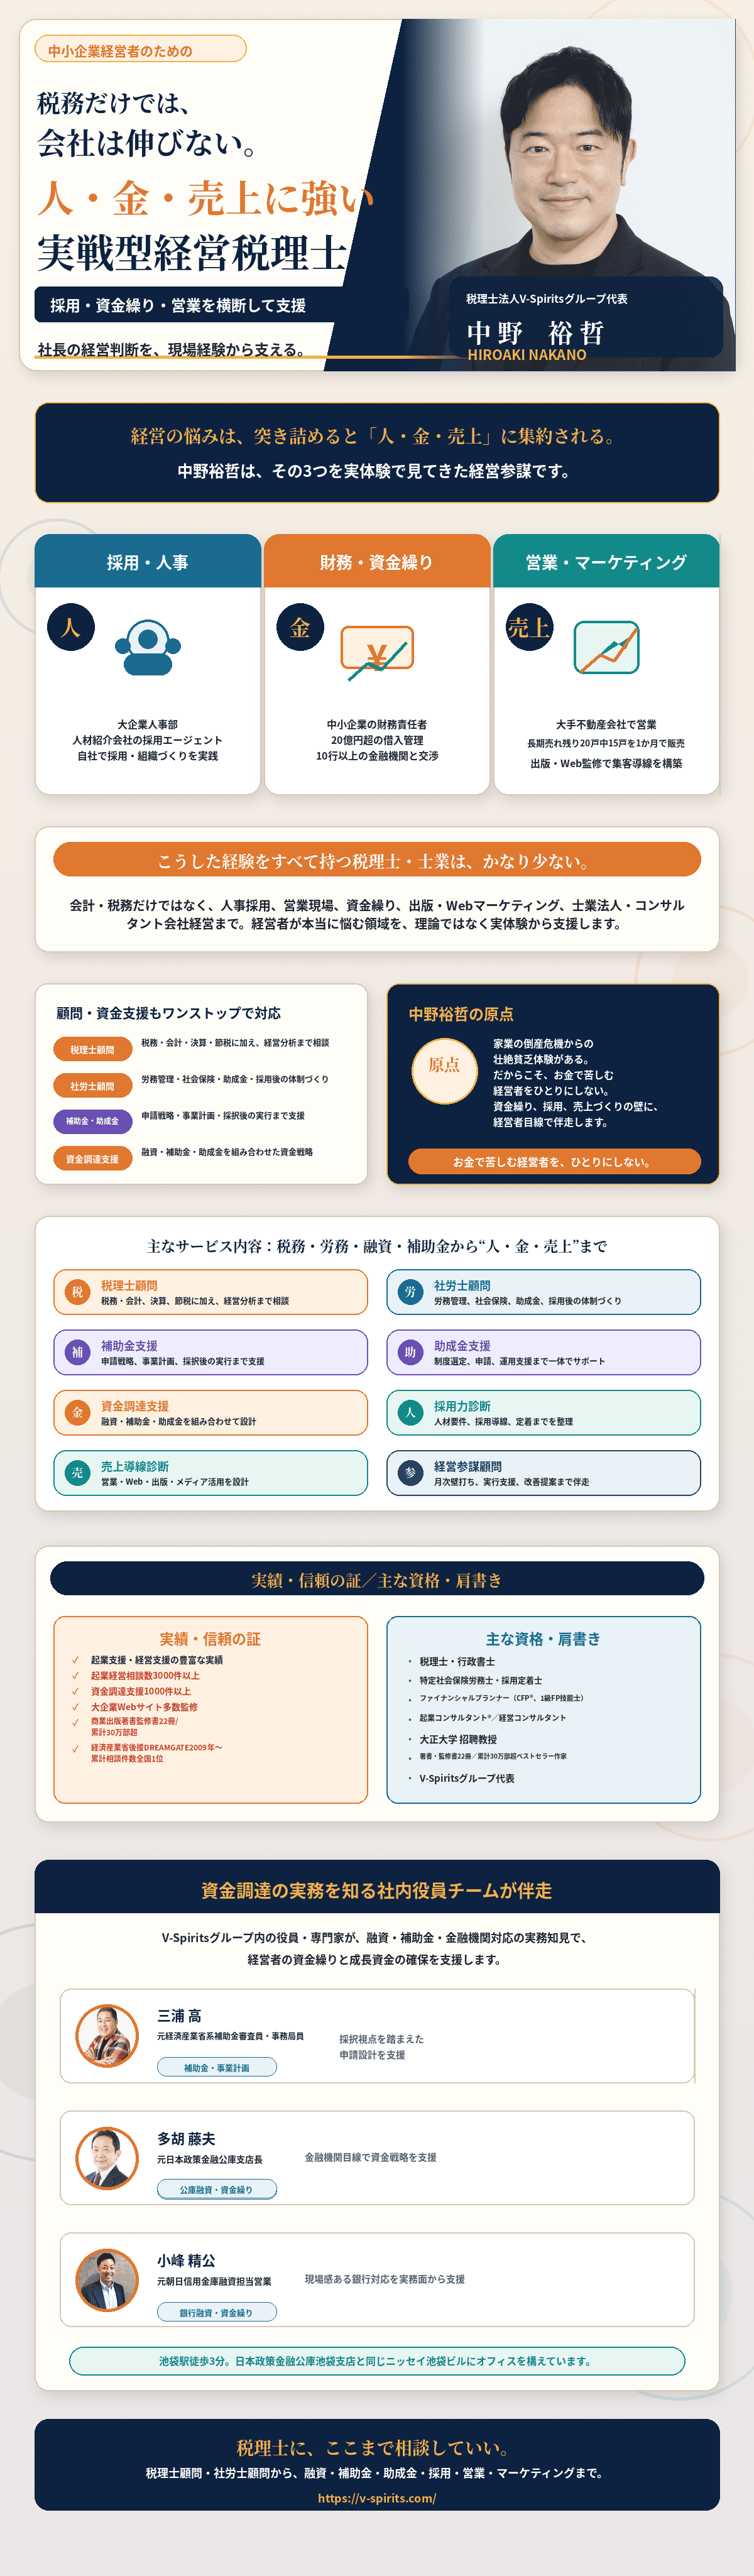

この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。