

加盟店が本部に相談しないのは遠慮ではありません|資金の話が止まる構造と、言わない期間に進むもの
加盟店が本部に資金の話をしなくなるのはなぜか|本部に見えている数字と、見えていない数字
フランチャイズに加盟して数年が経ち、手元の現金が思っていたより早く減っている。売上が極端に落ちたわけではないのに、支払いを終えたあとに残る額が細ってきている。そういう状態になったとき、本部の担当者に資金の話を切り出せないまま数か月が過ぎることがあります。
この記事では、その切り出せない状態を、性格や遠慮の問題としてではなく、本部と加盟店のあいだで数字がどう流れているかという構造から整理します。加盟して1店舗を運営している方を想定し、本部に見えている数字と見えていない数字を並べたうえで、言わない期間が延びると数字の側で何が変わるのかまでを扱います。
本部に見えているのは店の数字で、手元の数字ではありません
資金の話を切り出さない理由として上位に来るのが、言わなくても本部は数字を見ているのだから分かっているはずだ、という受け止め方です。日々の売上は本部側に届いていて、発注も本部を通しています。数字が流れている以上、苦しさは伝わっていると考えるのは自然な発想です。
ただし、流れている数字と、いま手元でいくら足りないかは別のものです。本部の側に届いているのは、おおむね次のような店の数字です。
- 日々の売上高と客数
- 商品や原材料の発注量と、その支払額
- ロイヤルティの算定に使う数字
- 臨店や報告の場で共有した、店舗運営上の出来事
これに対して、次の数字は、こちらから出さないかぎり本部の側には流れていません。
- 借入の残高と、毎月出ていく返済額
- 開業のときに入れた自己資金が、いまどこまで減っているか
- 返済や支払いの期日が、月のどこに固まっているか
- 今月を越えたあと、来月・再来月に手元がいくらになる見込みか
二つを並べると、売上は落ちていないのに手元が薄いという状態が本部の側から見えにくい理由が分かります。売上が同じでも、返済の始まる時期や支払いの集中する週が変われば、手元に残る現金は動きます。その動きは下側の表にしかありません。見ているから分かっているはずだ、という前提は、ここで成り立たなくなります。
加盟前に見た数字は、達成を約束したものとは限りません
もう一つ、口を重くしているものがあります。加盟を決めるときに見た数字と、いま出ている数字がずれていることを、自分の力不足として受け取ってしまう感覚です。ずれを認めることが自分の評価を下げると感じられると、話を持ち出す動機そのものが弱くなります。
この点について、公正取引委員会は「フランチャイズ・システムに関する独占禁止法上の考え方」で、加盟者を募集するときに示される数字の性質を整理しています。
加盟者募集に際して,予想売上げ又は予想収益を提示する本部もあるが,これらの額を提示する場合には,類似した環境にある既存店舗の実績等根拠ある事実,合理的な算定方法等に基づくことが必要であり,また,本部は,加盟希望者に,これらの根拠となる事実,算定方法等を示す需要る必要がある
同じ考え方のなかでは、平均値などから作られた数字の扱いが、これとは分けて説明されています。
加盟希望者が出店を予定している店舗における売上げ等を予測するものではないという点で厳密な意味での予想売上げ又は予想収益ではなく,既存店舗の収益の平均値等から作成したモデル収益や収益シミュレーション等を提示する場合は,こうしたモデル収益等であることが分かるように明示するなどした上で,厳密な意味での予想売上げ等ではないことが加盟希望者に十分に理解されるように対応する必要がある。
ここから読み取れるのは、加盟前に示される数字には二つの種類があるということです。一つは、条件の近い既存店の実績などを根拠にして、その根拠と算定方法まで示されるものです。もう一つは、既存店の収益の平均などから作られたもので、これから出す自分の店の売上を予測したものではないと明示されるべきものです(出典:公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」)。
後者だった場合、いま出ている数字とのずれは、平均と自分の店との差でもあります。立地も、開店した時期も、周辺の状況も違います。ずれの原因をすべて自分に寄せてしまうと、本部に持ち込むべき話が、持ち込みたくない話に変わります。手をつけるのは、加盟のときに手元に置いた資料がどちらの種類の数字だったかを確かめることです。
💬 監修者の元日本政策金融公庫の支店長の多胡から一言
資金が苦しいと伝えたら、その時点で話は終わるのでしょうか、と聞かれることがあります。返済力が乏しいから減らす、という見方はしません。返済は返済期間の側で調整する話で、収益の中から返済分が出せることを計画で示せていれば足ります。先に見ているのは、事業そのものがどうなっているかです。
言わない期間が延びると、数字の側で何が変わるか
資金の話を先送りしたあいだ、店の外側では何も止まりません。動いているのは主に二つで、どちらも自分の判断とは無関係に進みます。
一つは返済です。借入の元金と利息は、売上が落ちた月も同じ額で引かれます。売上が戻れば手元も戻るという見通しになりがちですが、戻るのは月々の入りであって、薄くなっていた期間に使った現金が自動で埋まるわけではありません。手元の水位は、売上の回復より遅れて上がります。
もう一つは、外から資金を入れるまでにかかる時間です。日本政策金融公庫の創業融資では、書類を提出してからおおむね3週間から1か月、準備を含めた総計ではおよそ2か月を見ておく形になります(2026年8月時点の目安)。いま資金の話をしないと決めることは、およそ2か月先の手元の金額を、いまの時点で決めているのと同じことになります。
制度の側にも枠はあります。元金返済の据置期間は5年以内の範囲で認められることがあり、据置の期間中は利息のみの支払いになります。ただし、適用される据置期間や利率、返済期間は、審査のうえ金融機関が決定するもので、申込む側が選んで決められるものではありません。枠があることと、希望どおりになることは別の話です。
本部に持ち込める話と、そうでない話を分ける
切り出せない理由には、言ったところで本部は資金を出せない、という見立ても混じっています。この見立て自体は外れていません。ただ、それは言っても意味がないということではなく、持ち込む先が二つに分かれているということです。
本部の側で動かせるのは、契約と日々の運用のなかにあるものです。発注の量や頻度、仕入や本部への支払いの条件、臨店の頻度、販促の組み方といった、店の損益に直接効く部分がここに入ります。経営が不振になったときに本部がどこまで関わるかも、加盟のときに取り決めた範囲のなかの話です。
これに対して、借入や返済は店の外側にあります。ここは金融機関との話であって、本部を経由するものではありません。加盟店の側から見ると、本部に伝えるのは店の損益をどう戻すかであり、金融機関に相談するのは資金の入りと出の時期をどう合わせるかです。同じ資金が苦しいという状態でも、持ち込む相手によって返ってくる答えが変わります。
どちらに持ち込む場合でも、手元にそろえるものは変わりません。開業から数年が経っていれば決算書があります。決算をまだ迎えていない段階でも、試算表や月次の売上推移が同じ役割を果たします。これらは計画どおりに推移していれば計画の実現可能性の裏づけになり、計画とのずれが続いていれば説明を求められる材料になります。両方向に効くものなので、数字の悪い月があること自体は、出さない理由になりません。
まとめ
加盟店オーナーが本部に資金の話をしなくなる背景には、本部に流れている数字と手元の数字が別のものだという構造があります。売上や発注は本部に届いていても、借入の残高や返済の額、自己資金の減り方は、こちらから出さないかぎり届きません。
そして、加盟前に見た数字とのずれは、その数字が平均などから作られたものであれば、自分の店との差でもあります。ずれを自分の失敗として抱え込む理由はありません。
先送りしているあいだも返済は進み、外から資金を入れるには準備を含めておよそ2か月かかります。手をつけるのは、店の損益として本部に持ち込む話と、資金の入りと出として金融機関に相談する話を分けたうえで、試算表や月次の売上推移を手元にそろえることです。数字が出そろえば、切り出す言葉を探す段階は終わります。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
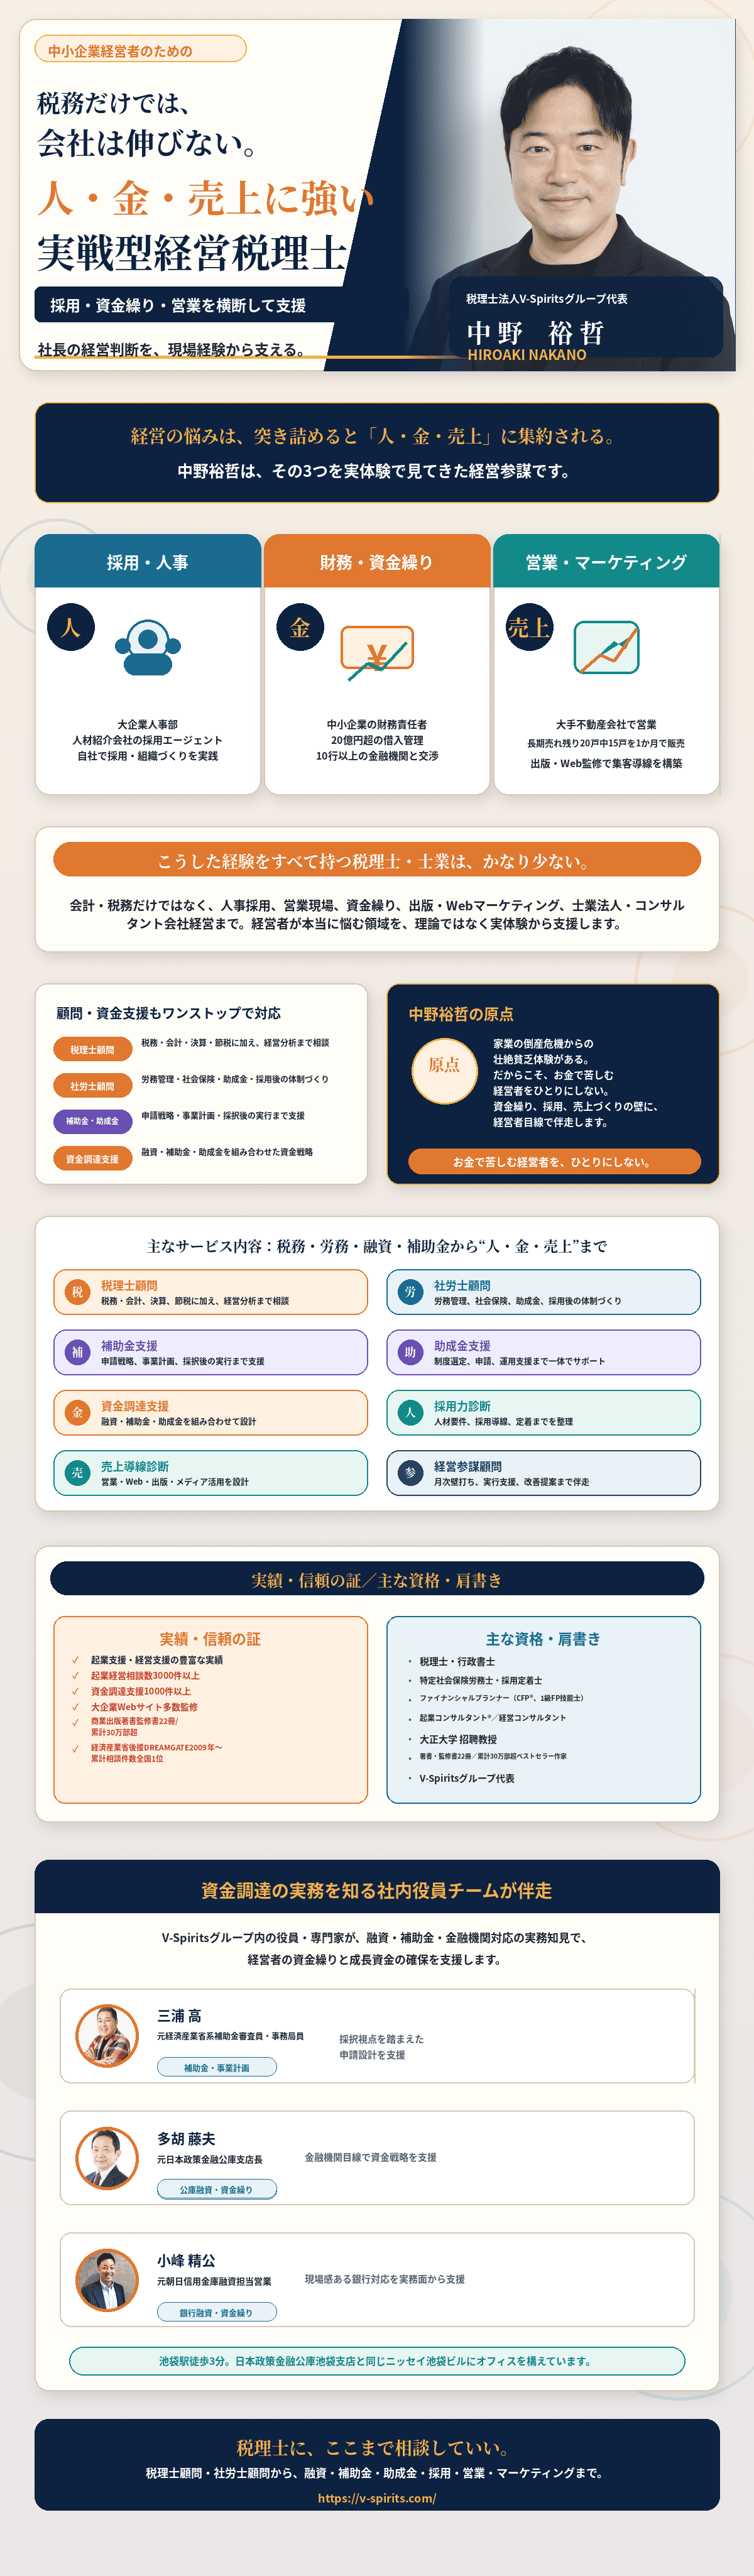
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。