

返済額は売上の何割まで?「腹八分目」で考える借入の心構え
「借金はいくらまでなら大丈夫なんだろう」。これから起業を考えている方であれば、きっと一度はこの疑問が頭をよぎるはずです。借りられる金額ではなく、毎月の返済額が、手元に残るお金の中で無理なく収まるかどうかという視点で考えると、見え方が変わってきます。今回は、返済額のざっくりとした目安を考えるための視点を、一つずつ丁寧に紹介していきます。
「腹八分目に医者いらず」ということわざがあります。満腹になるまで食べるのではなく、少し余裕を残しておくくらいが、結局は体にとっていちばんよいとされる考え方です。返済額についても、同じことが言えます。返せる限界まで借りるのではなく、少し余裕を残した返済額にしておくことが、事業を長く続けるための備えになります。以前、借りる時の恵比寿顔、返す時の閻魔顔という記事でも触れたとおり、返すまでが借りることだという前提は変わりません。
借りられる金額ではなく、返せる金額で考える
借入を考えるとき、つい「いくらまで借りられるか」という方向で考えてしまいがちです。しかし、本当に大事なのは「いくらまでなら、無理なく返していけるか」という視点です。借りられる金額の上限まで借りてしまうと、毎月の返済が、事業の収支をかなり圧迫することになりかねません。
手元に残るお金、つまり毎月の利益や、生活費を除いた余裕の中から、返済額を無理なく払っていけるかどうかを、まず考えてみることが出発点になります。
返済額を、売上に対する割合で見てみる
返済額の重さを実感するために、毎月の返済額を、毎月の売上に対する割合として見てみる方法があります。例えば、架空の小さな美容室を想定してみます。毎月の売上がおよそ80万円で、毎月の返済額が8万円だとすると、返済額は売上のおよそ10%にあたります。
この割合が大きければ大きいほど、売上が少し落ち込んだだけで、返済が苦しくなるリスクも高まります。業種によって適切な割合は大きく異なるため、日本政策金融公庫の「小企業の経営指標調査」など、公的なデータで自分の業種のおおよその目安を確認しておくと安心です。断定できる一つの正解の数字があるわけではありませんが、自分の数字を一度書き出してみることには、大きな価値があります。
腹八分目の返済額を、具体的に考えてみる
同じ美容室で、毎月の売上が80万円から60万円に落ち込んだ月があったとします。返済額が8万円のままだと、売上に対する割合はおよそ13%に増えます。もし普段からもう少し余裕を残した返済額にしていれば、こうした落ち込みの月にも、慌てずに対応しやすくなります。
満腹になるまで借りるのではなく、少し余裕を残しておくという「腹八分目」の考え方を、返済額の設計にもあてはめてみることができます。詳しい事業計画の立て方については、融資を受けて始めるのは当たり前という記事でも、返済額を固定費として捉える視点を紹介しています。
売上が落ち込む月を、あらかじめ想定しておく
多くの業種には、売上が落ち込みやすい時期というものがあります。そうした月を事前に想定しておき、その月の売上でも返済額が重すぎないかを確認しておくと、一年を通しての安心感が大きく変わってきます。毎月の返済額を固定費の一つとして、年間の収支計画の中にしっかり組み込んでおくことが、長く事業を続けていくための工夫になります。一年分の売上の波を紙に書き出してみるだけでも、どの月に注意が必要かが、ずいぶんはっきりと見えてくるはずです。

💬 執筆者の嶋田から一言
診断士として数字を見ていると、返済額そのものの大きさよりも、売上が落ち込んだ月にどれだけ耐えられるかという視点が抜けている相談が多いと感じます。一番良い月の数字だけでなく、一番悪い月の数字でも返済額を確認しておくと、後々の安心感がまったく違ってきます。
一つの割合にこだわりすぎないことも大切
返済額の割合は、あくまで自分の事業の状況を確認するための一つの目安にすぎません。同じ業種であっても、設備の有無や売上の立ち方によって、無理のない割合は変わってきます。数字だけを追いかけて一人で判断に迷ってしまうよりも、自分の数字を整理したうえで、専門家に相談しながら考えていく姿勢のほうが、結果的に安心につながることが多いです。
よくある質問
Q. 返済額は売上の何%までなら安心ですか?
A. 業種や事業の状況によって大きく異なるため、一つの数字で断定することはできません。公的なデータを参考にしつつ、自分の売上が落ち込む月でも無理がないかを確認することが大切です。
Q. すでに借りてしまった後でも、見直すことはできますか?
A. 状況が変わった場合は、早めに相手に相談することが大切です。黙って抱え込まず、早い段階で事情を伝えることをおすすめします。
まとめ:今日からできること
「腹八分目に医者いらず」ということわざのとおり、返済額も、ぎりぎりまで借りるのではなく、少し余裕を残しておくことが安心につながります。今日からできる最初の一歩は、毎月の返済額が、売上が落ち込んだ月でも無理のない割合に収まっているかを、一度書き出して確認してみることです。
【無料相談のご案内】
弊社は、V-Spiritsグループ代表の中野裕哲を中心に、中小企業診断士・元補助金審査員の三浦をはじめとした専門家チームが、業種を問わない幅広い起業・新規事業のご相談に対応しております。何から始めればいいかわからないという段階でも、適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひ一度ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。
[[[PROTECTED_HTML_BLOCK_3]]

この記事を監修した人
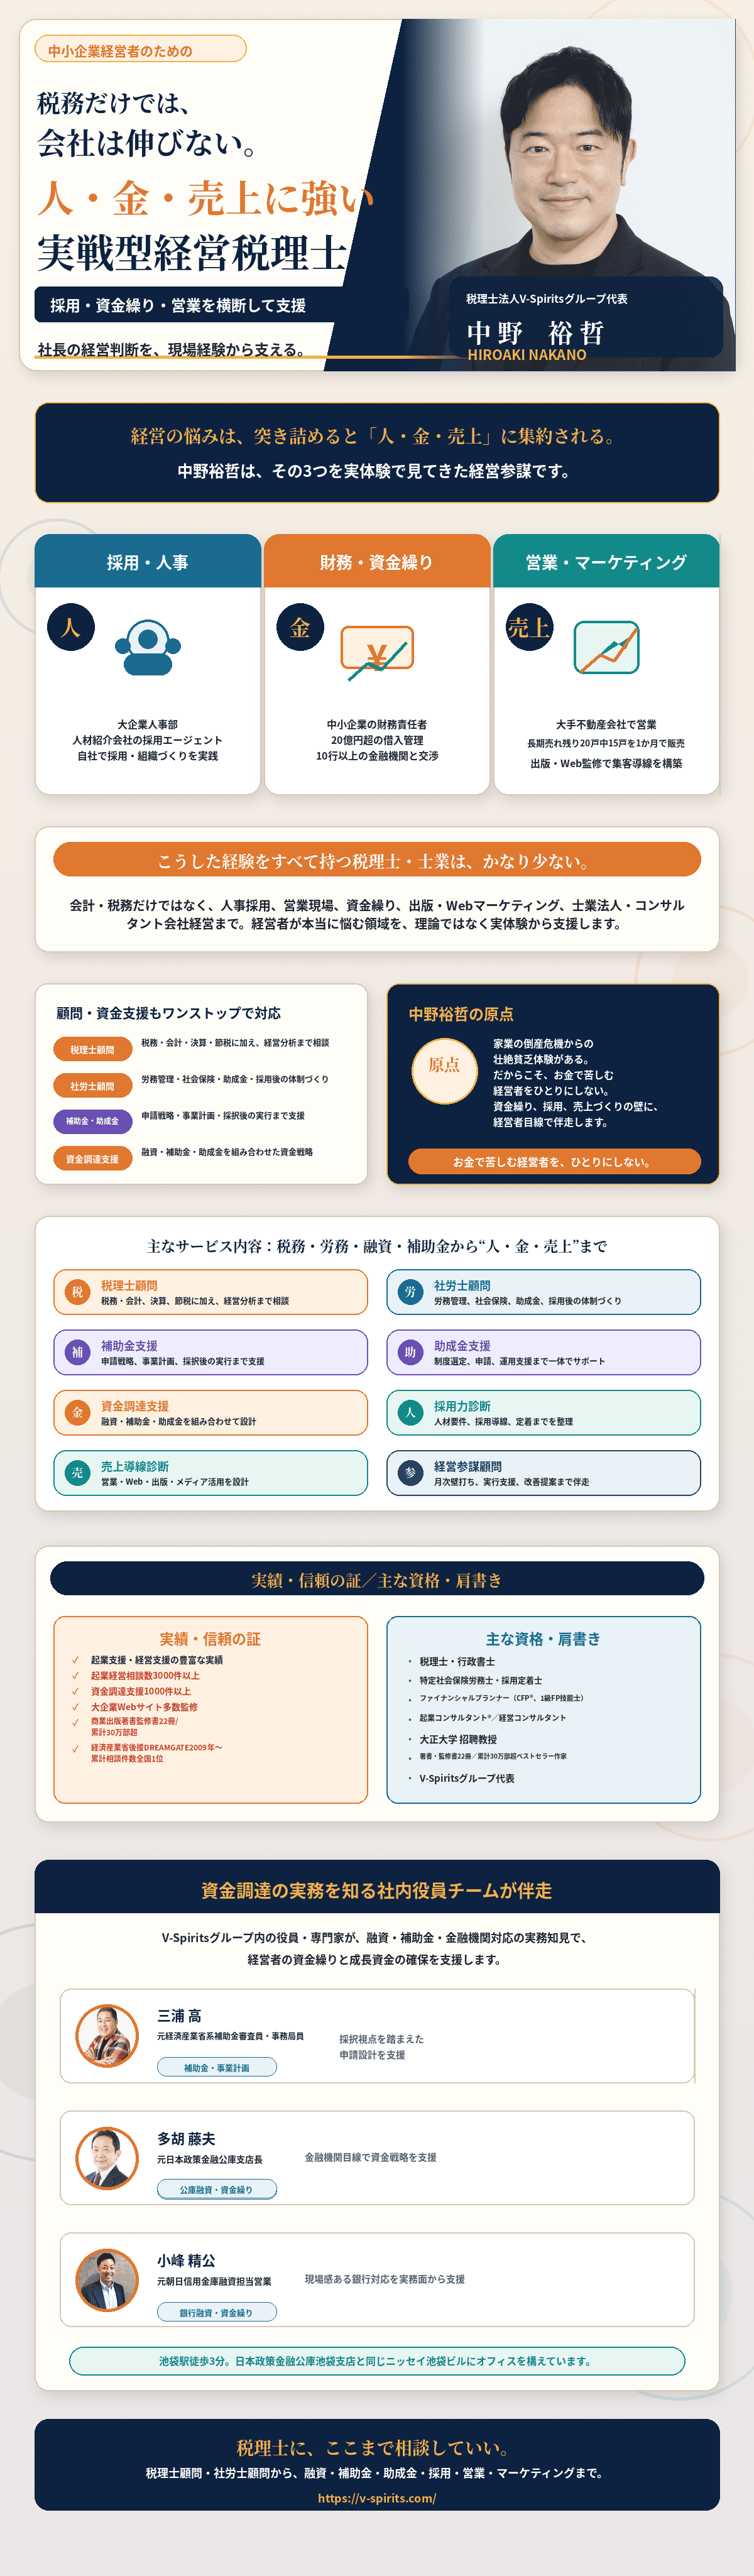
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。