

公庫だけで必要額に届かないとき、信用金庫の制度融資と併用してよいか
💬 創業準備中の個人事業主の方からのご相談
公庫だけでは必要額に届きそうにありません。公庫と信用金庫の制度融資を両方使うことはできるのでしょうか?併用すると審査で不利になったりしませんか?
この記事を監修した人
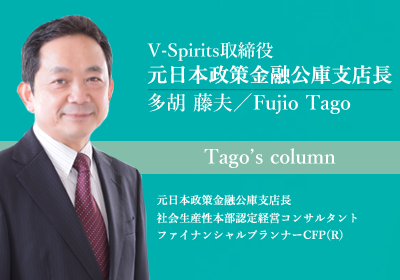
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
監修者の元日本政策金融公庫の支店長の多胡からの回答
結論からお伝えすると、公庫と信用金庫の制度融資を併用すること自体は可能です。併用そのものが「欲張っている」とマイナスに評価されるわけではありません。大切なのは、それぞれの申込先に対して、資金計画を一貫した内容で説明できる状態にしておくことです。この点さえ押さえておけば、併用を理由に不利な扱いを受けることはありません。
併用で見られるポイント
審査する側が気にするのは、併用しているかどうかそのものではなく、必要資金の総額と、公庫・信用金庫それぞれへの希望額の内訳が、一つの事業計画として筋が通っているかどうかです。たとえば、必要資金が1,000万円で、公庫に600万円、信用金庫の制度融資に400万円を希望するのであれば、その内訳と根拠を、両方の申込先に同じ数字で説明できる状態にしておく必要があります。
説明の一貫性が崩れるとどうなるか
片方の申込先には強気の売上計画を出し、もう片方には控えめな数字を出す、といった説明のズレがあると、審査する側として不自然さを感じやすくなります。悪気が無くても、別々の担当者に合わせて数字を調整したつもりが、結果的に食い違いとして受け取られることもあります。それぞれの金融機関は独立して審査を行いますが、事業計画そのものは1つのはずなので、数字が食い違っていると、計画の信頼性そのものに疑問を持たれかねません。必要資金の積み上げ、自己資金、希望する借入額の内訳は、どちらの申込先に対しても同じ資料・同じ数字で説明してください。
申込みの順番や伝え方
公庫と信用金庫のどちらを先に申し込むべきかという決まった順番はありません。どちらに相談する場合も、もう一方にも相談している、または相談する予定であることを、あらかじめ隠さずに伝えておくことをおすすめします。先に伝えておくことで、必要資金の全体像を踏まえたうえで、それぞれの担当者が希望額について判断しやすくなります。
必要資金の内訳を整理しておく
併用を考えるのであれば、まず設備資金・運転資金を項目ごとに積み上げて必要資金の総額を出し、そのうえで公庫と信用金庫にそれぞれいくらずつ希望するのかを決めてください。根拠のある内訳を事前に整理しておけば、どちらの申込先に対しても、同じ資料をもとに一貫した説明ができ、面談のたびに数字を作り直す手間も省けます。
それぞれの審査は独立して進む
公庫と信用金庫の制度融資は、それぞれ独立した金融機関が個別に審査を行います。一方の結果がもう一方の審査に自動的に影響するわけではありませんが、どちらの審査でも、事業計画書・自己資金の資料・見積書といった基本的な書類はほぼ同じものを使うことになります。書類を使い回せる分、準備の手間は大きく増えるわけではありませんが、提出先ごとに書類の内容がバラバラにならないよう、原本となる資料を1つにまとめて管理しておくと安心です。
希望額の配分で迷ったときの考え方
公庫と信用金庫にそれぞれいくら希望するかで迷う場合は、まず必要資金の全体像を固めたうえで、どちらか一方に偏らせず、実行までの期間や担保・保証人の要否といった制度ごとの特徴を踏まえて配分を考えるとよいでしょう。極端にどちらかへ希望額を寄せるよりも、必要資金の内訳に沿った自然な配分のほうが、審査する側にも説明がしやすくなります。
まとめ
公庫と信用金庫の制度融資は併用できますし、併用すること自体が不利に働くわけではありません。重要なのは、必要資金の内訳と希望額の根拠を、どちらの申込先に対しても一貫した数字で説明できるようにしておくことです。
併用する場合の資金計画の組み立て方や、それぞれへの説明資料の整え方に迷う場合は、希望額の配分の考え方も含めて、専門家に相談しながら全体を設計していくと安心です。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。