

フランチャイズ加盟の収支モデルは創業融資でどう扱われるか|数字の出どころで説明が変わります
フランチャイズ本部の収支モデルは創業融資でどう見られるか
フランチャイズへの加盟を決めて、日本政策金融公庫などへ創業融資を申し込む段階になると、手元には本部から受け取った収支モデルが残ります。売上から原価、ロイヤルティ、人件費、家賃までが一枚に並び、開業後の姿がひと目で分かる資料です。せっかく整った数字があるのだから、そのまま創業計画書に写せばよいと考える方は多くいらっしゃいます。
ただ、この資料は加盟を検討してもらうために作られたもので、あなたが出そうとしている店舗の売上を予測したものではありません。前提の違いを理解しないまま計画書に転記すると、面談で数字の出どころを問われたときに答えられなくなります。この記事では、本部の収支モデルが融資の審査でどう扱われるのか、どこまでを自分の数字に置き換えれば計画として説明できる形になるのかを、加盟希望者の立場で整理します。
本部の収支モデルは、あなたの店舗の予測ではありません
公正取引委員会は「フランチャイズ・システムに関する独占禁止法上の考え方」(フランチャイズ・ガイドライン)のなかで、本部が加盟者を募集するときに予想売上げや予想収益を提示する場合の条件を示しています。提示するのであれば、類似した環境にある既存店舗の実績等の根拠ある事実や、合理的な算定方法等に基づくことが必要であり、本部はその根拠となる事実や算定方法等を加盟希望者に示す必要がある、という内容です。
そのうえで同ガイドラインは、既存店舗の収益の平均値等から作成したモデル収益や収益シミュレーション等については、加盟希望者が出店を予定している店舗の売上げ等を予測するものではない、と整理しています。つまり一般に配られている収支モデルは、厳密な意味での予想売上げや予想収益とは別のものとして扱われている資料です。本部側も、モデル収益であることが分かるように明示するなどして、予想売上げ等ではないと加盟希望者に理解してもらうよう対応することが求められています。
審査を担当する側から見ると、この違いはそのまま資料の重みの違いになります。既存店舗の平均から作った一枚は、その業態がどのくらいの規模で回っているかを示す参考にはなりますが、あなたの立地、あなたの営業時間、あなたが雇う人数を反映した数字ではないからです。
審査で見られるのは数字そのものより、数字の出どころです
創業融資の審査では、事業経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。このうち収支モデルが直接かかわるのは、事業計画の具体性の部分です。売上、原価、人件費をどの根拠で見積もったのか、返済の原資をどこから確保するのかを、数字の出どころまで書き切れているかが見られます。
本部の資料をそのまま写した計画書が弱くなるのは、数字が高すぎるからでも低すぎるからでもありません。「なぜこの売上になるのか」と聞かれたときに、根拠が本部の資料の外側にしかない状態になるからです。逆に言えば、置き換えるべき場所さえ分かっていれば、収支モデルは出発点として十分に使えます。
加盟希望者からよくいただく質問
Q. 本部の収支モデルを、そのまま創業計画書の数字にしてよいですか。
そのまま写すことは避けたほうが、面談での説明が楽になります。収支モデルは既存店舗の平均等から作られた資料なので、あなたの物件の坪数、想定客数、雇用計画とは前提がそろっていません。まずは項目の並びだけを借りて、数字は一つずつ自分の条件に入れ替えていく形で使ってください。
Q. モデル収益と予想売上げは、何が違うのですか。
モデル収益は既存店舗の収益の平均値等から作った資料で、出店予定の店舗の売上げ等を予測したものではないと整理されています。一方で予想売上げや予想収益として提示されるものは、類似した環境にある既存店舗の実績等の根拠ある事実や合理的な算定方法等に基づくことが求められます。受け取った資料がどちらなのかは、本部に確認すれば分かります。
Q. 収支モデルの根拠を本部に聞いてもよいものですか。
聞いて差し支えありません。ガイドライン上、予想売上げ等を提示する本部には、その根拠となる事実や算定方法等を加盟希望者に示す必要があるとされています。何店舗の実績を平均したのか、どの立地条件の店舗を対象にしたのか、いつの時期の数字なのかを確認しておくと、面談で数字の性格を自分の言葉で説明できるようになります。
💬 監修者の元日本政策金融公庫の支店長の多胡から一言
公庫にいたころ、申込額が希望より削られたことを「事業を低く評価された」と受け取る方がいらっしゃいました。ただ、中で見ているのは資金使途が妥当かどうかと、他の手段で代替できないかどうかという二つの物差しです。呼び方が違うだけで、収支モデルの数字をどう積み上げたのかを説明できれば、この二つは自然と埋まっていきます。
Q. どの項目から自分の数字に置き換えればよいですか。
先に動かすのは、物件と人に関する数字です。家賃と共益費は契約予定の物件の見積もりに、人件費は開業時に雇う人数と時給、営業時間から計算し直します。この二つは自分で確定できるえ、月々の返済原資に直接効いてきます。売上は最後に置き換えると、原価やロイヤルティの計算も一度で済みます。
Q. 収支モデルより低い売上で計画を出すと、審査で不利になりますか。
低いこと自体が不利になるとは限りません。むしろ、根拠のない高い数字を置いて返済計画のつじつまを合わせているほうが、面談で説明できなくなります。ガイドラインでも、実際には達成できない額や達成が困難な額を予想額として示していないかが、本部の情報提供を見るときの判断事項に挙げられています。自分の計画でも考え方は同じで、達成の道筋を語れる水準で置くほうが説明は通ります。
Q. 開業後に収支モデルどおりにならなかったら、どうなりますか。
開業後の推移は、次に資金を相談するときの材料になります。計画どおりに進んでいれば計画の実現可能性の裏づけになり、乖離が続いていれば理由の説明を求められます。どちらに転んでも、最初の計画の数字がどこから来たのかを自分で説明できる状態にしてあることが、その後のやり取りを支えます。なお、適用される利率や返済期間、据置期間は審査のうえ金融機関が決定するもので、申込者が選んで決められるものではありません。
収支モデルを計画書に育てるための三つの確認
最後に、申込前に手を動かす順番をまとめます。一つ目は、受け取った資料がモデル収益なのか、根拠と算定方法が示された予想売上げなのかを本部に確認することです。二つ目は、家賃と人件費を自分の契約条件で置き換え、そのうえで売上と原価を組み直すことです。三つ目は、置き換えた数字から月々の返済原資がいくら残るかを出し、資金使途と調達額の内訳がそろっているかを見ることです。
この三つが終われば、本部の一枚はあなたの事業計画の一部になります。数字の性格や置き換え方の判断に迷う場面が出てきたら、加盟契約を結ぶ前の段階で専門家に相談しながら整えていくと、申込までの時間を無駄にせずに済みます。
まとめ
本部の収支モデルは、既存店舗の平均等から作られた資料であり、出店予定の店舗の売上げ等を予測したものではありません。融資の審査で見られるのは数字の大きさではなく、その数字がどこから来たのかという出どころです。家賃と人件費を自分の条件に置き換え、売上と原価を組み直し、返済原資まで自分の言葉で説明できる状態にしてから申し込んでください。なお本記事は2026年9月時点の情報をもとにしています。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
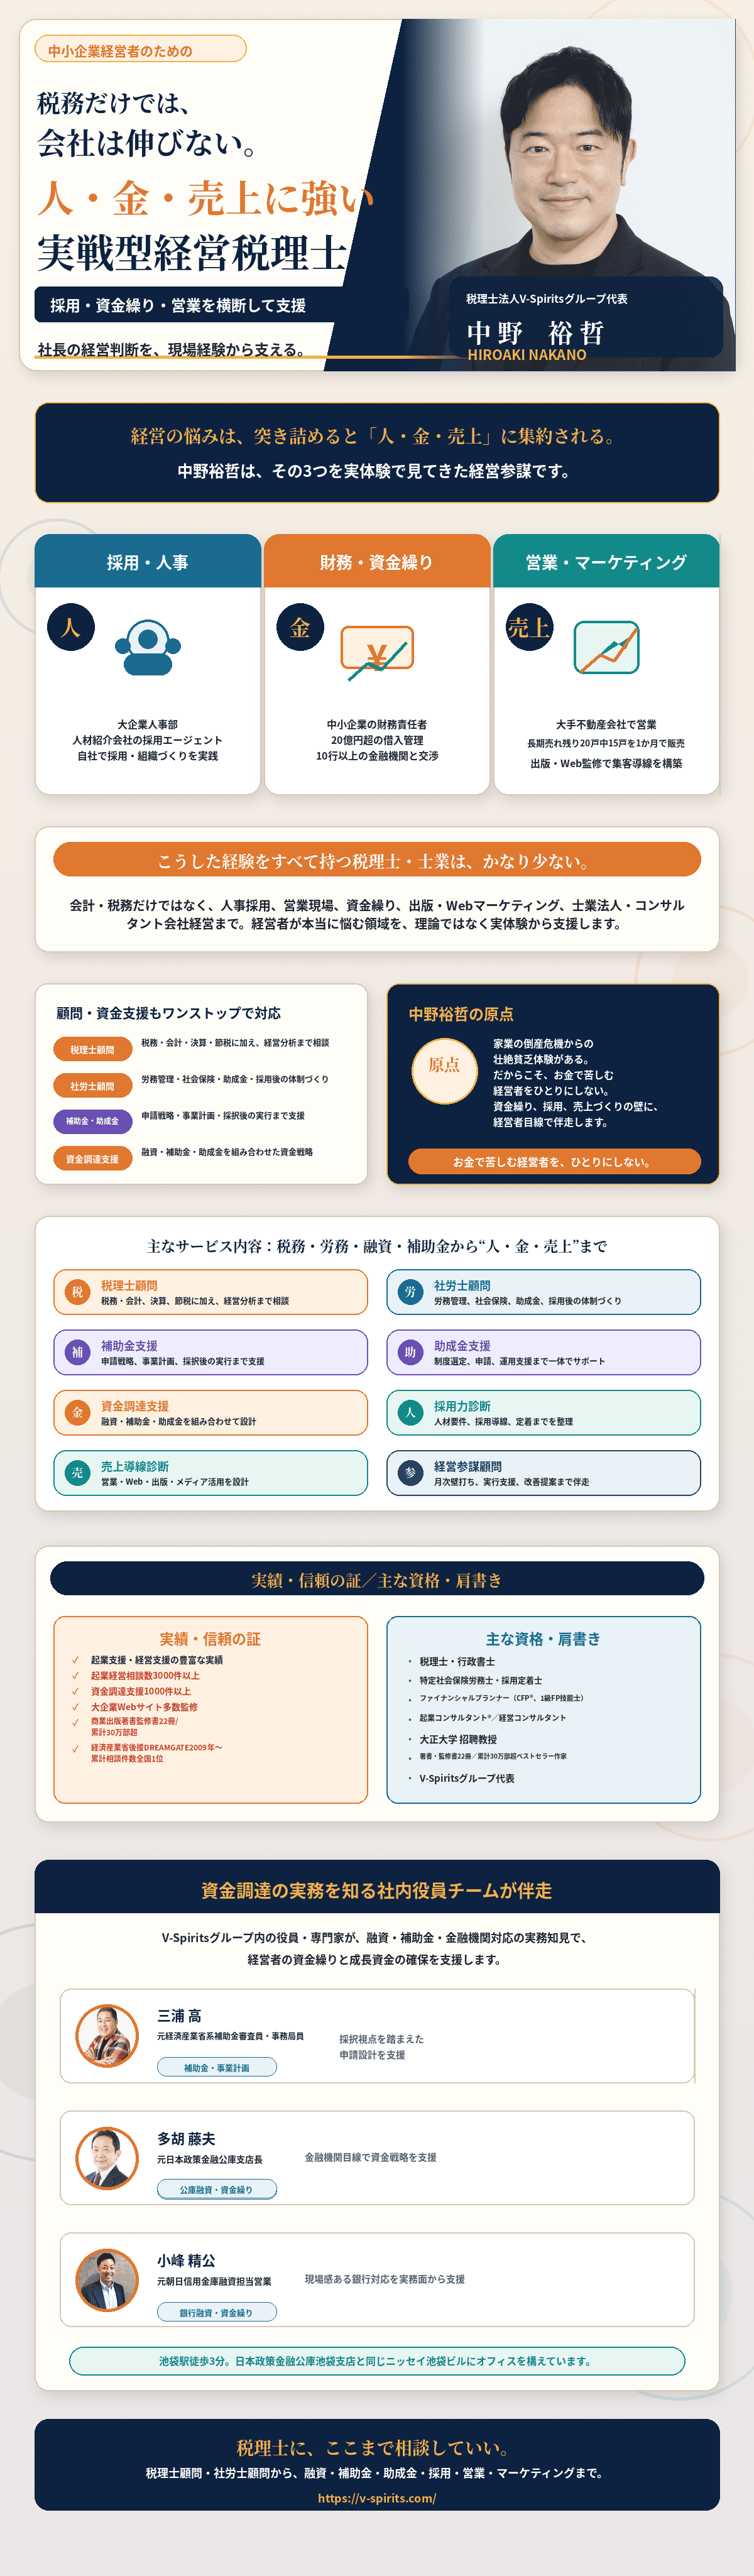
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。