

焼肉店の排煙設備・空調設備に補助金は使える?対象になる設備と外れる工事費
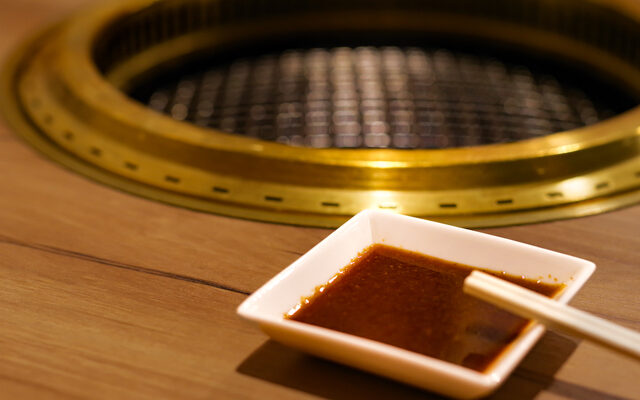
焼肉店を数年運営していると、無煙ロースターの吸煙力が落ちてきた、ダクトの油汚れで排気が弱くなった、夏場に空調が追いつかず客席の温度が上がる、といった問題が同じ時期に重なってきます。近隣から煙やにおいについて指摘を受けて、排煙まわりの改修を急いで検討し始めた方もいらっしゃるでしょう。
そこで「排煙設備や空調設備の工事に補助金は使えないか」と調べ始めるわけですが、ここで最初につまずく方が多いのです。補助金の制度には「焼肉店の排煙・空調工事向け」というメニューは存在しません。設備業者から工事一式の見積書を受け取ると1件の投資に見えても、補助金の側は設備の性格ごとに別々の制度に分かれています。しかも、見積金額の大きな部分を占める据付工事費やダクト配管が、そもそも補助対象経費から外れやすいという構造があります。
この記事では、焼肉店の排煙・空調投資を設備単位に分解し、どの部分がどの補助金の対象になり得るのか、そしてどこで対象から外れるのかを整理します。情報は2026年7月時点のものです。補助金は公募回ごとに要件が変わるため、申請前には必ず各制度の最新の公募要領をご確認ください。
排煙・空調工事は、補助金の目線では「1つの投資」ではありません
まず押さえておきたいのが、補助金の対象は「工事」ではなく「設備」と「その投資が何を実現するか」で判断されるという点です。焼肉店の改修工事を分解すると、性格の異なる投資が混ざっています。
- 客席の空調機の入れ替え:エネルギー消費を減らす投資(省エネ)
- 無煙ロースター・排煙ダクト・グリスフィルターの更新:店舗の環境改善・設備更新
- 内装や客席レイアウトの変更:集客・販路開拓に向けた店舗改装
- 配管・電源工事・据付作業:上記を機能させるための付帯工事
このうち省エネ性能の高い空調への入れ替えは省エネ系の補助金、店舗の設備更新や改装は販路開拓を軸にした補助金、と入口が分かれます。そして最後の付帯工事は、制度によって扱いが大きく変わる部分です。競合記事の多くは「飲食店で使える補助金一覧」で止まってしまい、この分解をしないまま話が進むため、実際に見積書を前にすると当てはめられなくなります。
高効率空調の更新は「省エネ・非化石転換補助金(設備単位型)」が軸になります
客席や厨房の空調機を省エネ性能の高いものへ入れ替える場合、検討の軸になるのが省エネ・非化石転換補助金(設備単位型)です。工場・事業場などで使っている設備を、省エネ性能の高い設備へ更新・新設・改造する投資を支援する制度で、対象設備の例には高効率空調が挙げられています。飲食店や店舗も活用シーンに含まれます。
設備単位型(従来枠)の補助上限は1億円、補助率は1/3以内で、補助下限は30万円です。事業区分は設備単位型のほかにGX設備単位型、電化・脱炭素燃転型、エネルギー需要最適化型があり、区分によって上限額・補助率・対象経費が大きく異なります。「省エネ補助金は上限◯億円」という書かれ方をした情報を見かけたら、どの区分の話なのかを必ず確認してください。
省エネ効果を数字で満たせるかが最初の関門です
設備単位型では、現在使用している設備を指定設備へ更新し、省エネ率10%以上、省エネ量1キロリットル以上、または経費当たり省エネ量1キロリットル/千万円以上のいずれかを満たす必要があります。つまり「古くなったから入れ替える」だけでは要件を満たしません。既存機の消費電力と新機種の性能を突き合わせ、削減量を数値で示せるかどうかが分かれ目になります。
空調や冷凍冷蔵設備は制度上使いやすい設備ではありますが、単なる老朽化更新という説明では弱くなります。エネルギー消費効率の改善や投資対効果を説明できる状態にしてから動くほうが確実です。
「更新」が中心のため、席数増に伴う新設・増設は通りにくくなります
ここが見落とされやすいポイントです。設備単位型は原則として「更新」が中心の制度で、新規導入・増設・予備設備・将来用設備・中古品は対象になりにくいとされています。更新前後で用途が同じであることも求められます。
焼肉店では「席数を増やすので空調とロースターをまとめて増設したい」という相談がよくありますが、この増設分は省エネ系の補助金では拾いにくくなります。既存設備の入れ替え部分と、席数増に伴う増設部分は、見積段階で分けて考えておくと後の判断が楽になります。
無煙ロースター・ダクト・内装は「小規模事業者持続化補助金」で拾える範囲があります
省エネの数値要件に乗らない設備、たとえば無煙ロースター本体やダクト・フィルターの更新、客席の改装などは、小規模事業者持続化補助金の検討対象になります。こちらは販路開拓と、それとセットで行う業務効率化の取組を支援する制度です。
補助率は2/3で、補助上限は基本50万円。インボイス特例で+50万円、賃金引上げ特例で+150万円が上乗せされ、両方の要件を満たす場合は最大250万円になります。経費区分には店舗備品などの機械装置等費のほか、委託・外注費があり、こちらには店舗改装やバリアフリー化工事等が含まれます。排煙まわりの改修と客席の改装をあわせて計画する場合、この経費区分が受け皿になり得ます。
従業員5~20人以下という規模の壁があります
持続化補助金には対象となる事業者の規模要件があり、商業・サービス業(宿泊業・娯楽業を除く)は常時使用する従業員5人以下が上限です。飲食店はここに該当します。なお、会社役員・個人事業主本人・同居の親族従業員・日雇い等はカウントされません。
焼肉店はホールとキッチンで人手が要る業態のため、パート・アルバイトを含めた常時使用の従業員数がこの人数を超えているケースは珍しくありません。自店が規模要件に収まるかどうかは、制度の中身を調べる前に確認しておきたいところです。
「販路開拓」が主題という性格も押さえておきましょう
持続化補助金はあくまで販路開拓が主題で、通常の営業活動扱いになると対象外になりやすい制度です。「壊れたから直す」という説明では計画として弱くなります。煙・においの改善で客席の滞在価値を上げる、これまで敬遠されていた客層を取り込む、といった売上につながる筋道を示せるかどうかが問われます。
また、建物の増築・増床や「不動産の取得」扱いになる工事は対象外になりやすく、外気分断性・土地への定着性・用途性の3要件で判定されます。屋根や壁を伴う喫煙ブースの新設のような工事は、この判定に引っかかる可能性がある点に注意してください。
最大の落とし穴は「工事費が対象経費から外れる」という構造です
排煙・空調の改修見積を見ると、機器代よりもダクト工事・電源工事・据付作業の比率が高いことがよくあります。ところが省エネ・非化石転換補助金の設備単位型・GX設備単位型では、多くの場合「設備費のみ」が中心で、設計費、運搬費、撤去費、廃棄費、据付費・工事費、配線配管などは対象外になりやすいという扱いです。
つまり、200万円の見積のうち機器代が80万円で残りが工事費という構成だった場合、省エネ系で拾えるのは機器代の部分に限られる可能性があります。補助率1/3で計算すると、実際に戻ってくる金額は想像よりかなり小さくなります。工事費まで対象に含めたい場合は、電化・脱炭素燃転型やエネルギー需要最適化型を含む類型のほうが検討しやすくなりますが、類型ごとに対象範囲がかなり違うため、自店の工事内容がどの類型に当てはまるかを先に見極める必要があります。
一方、持続化補助金では委託・外注費として店舗改装工事が対象に含まれるため、工事費比率が高い改修とは相性が良い面があります。ただし補助上限が小さいので、大型の空調更新を丸ごと賄うことはできません。「機器は省エネ系、内装・改装は持続化」と分けて考えるか、規模に応じてどちらか一方に寄せるかを判断することになります。
省力化投資補助金やデジタル化・AI導入補助金は使えるのでしょうか
中小企業省力化投資補助金(一般型)は補助上限1億円と規模が大きく、期待したくなる制度ですが、こちらは既存現場の省力化・自動化が目的です。労働生産性の向上や人手不足の解消を数値で示すことが求められ、賃上げ要件も設定されています。排煙・空調の改修は店舗環境の改善であって、人の作業を減らす投資ではないため、この制度の目的とはかみ合いません。
同じく、デジタル化・AI導入補助金(旧IT導入補助金)はITツールの導入を支援する制度なので、空調やダクトの工事は対象になりません。焼肉店で使うとすれば、モバイルオーダーや予約管理システムといった別の投資が対象です。設備の性格に合わない制度に無理に当てはめようとすると、事業計画が不自然になって採択から遠のきます。
申請の時間軸を間違えると、すべてが無効になります
制度選び以上に事故が起きやすいのが、発注のタイミングです。省エネ・非化石転換補助金では交付決定前の契約・発注は不可とされ、事業開始日は交付決定日となります。持続化補助金でも、交付決定日前に行った発注・契約・支払は対象外です。採択通知が届いただけでは事業を始められない点にも気をつけてください。
「夏までに空調を入れ替えたい」「近隣からの指摘に早く対応したい」という事情があると、つい先に工事を発注してしまいがちです。しかし発注してしまった時点で、その費用は補助対象から外れます。急ぎの改修と補助金活用は、そもそも両立しにくいと考えておくのが安全です。
あわせて、見積の取り方にも決まりがあります。省エネ・非化石転換補助金では原則として3者以上の価格競争・見積取得が必要で、補助対象経費は価格競争等の結果による最低価格が上限になります。持続化補助金でも、単価50万円(税抜)超の機械装置等や50万円(税込)超の発注には2者以上の相見積が必要です。付き合いのある業者1社に任せきりにしていると、この条件で手戻りが発生します。
スケジュール面では、小規模事業者持続化補助金の第20回公募は、申請受付開始が2026年11月5日(木)、事業支援計画書(様式4)発行の受付締切が2026年12月4日(金)、申請受付締切が2026年12月15日(火)17:00、採択発表は2027年3月頃の予定とされています。様式4は商工会・商工会議所で発行してもらう書類で、受付締切以降の発行依頼はいかなる理由でも受け付けられません。電子申請にはGビズIDプライムのアカウントも必要になるため、逆算して動く必要があります。
よくある質問
厨房の排気フードとダクトだけを交換したい場合、どの補助金が候補になりますか
省エネ効果を数値で示しにくい部分のため、省エネ・非化石転換補助金では拾いにくくなります。規模要件を満たすのであれば、小規模事業者持続化補助金の機械装置等費や委託・外注費で検討するのが現実的な入口です。ただし販路開拓との結びつきを説明できる計画にする必要があります。
無煙ロースターを全席分入れ替える場合、補助金だけで賄えますか
全席分となると投資額が大きくなるため、持続化補助金の上限内に収まらないケースが多くなります。補助金は投資額の一部を後から精算払いで受け取る仕組みなので、いったんは全額を自己資金または融資で立て替える前提で資金計画を組む必要があります。補助金と融資を組み合わせる設計をおすすめします。
複数の補助金を同じ工事に使うことはできますか
同一の経費に対して複数の補助金を重ねて受けることは原則できません。ただし、対象とする設備や経費を明確に分けられる場合は、別々の制度に申請できる可能性があります。区分の線引きは判断が難しいため、計画段階で専門家に相談されることをおすすめします。
賃上げの要件は焼肉店でも関係しますか
持続化補助金の賃金引上げ特例を使う場合は、要件を満たすことで補助上限が上乗せされます。一方、特例の要件を1つでも満たさないと全体が交付対象外になる点には注意が必要です。上乗せを狙うかどうかは、店舗の人件費計画と合わせて慎重に判断してください。
まとめ
焼肉店の排煙設備・空調設備の改修に補助金を使う場合、押さえるべき順番は次のとおりです。
- 工事一式ではなく、設備ごとに分解する。高効率空調は省エネ・非化石転換補助金(設備単位型)、無煙ロースター・ダクト・内装は小規模事業者持続化補助金が入口
- 省エネ系は省エネ率10%以上などの数値要件があり、原則として「更新」が中心。席数増に伴う増設は通りにくい
- 持続化補助金は従業員5人以下という規模の壁と、販路開拓が主題という性格がある
- 省エネ系は設備費のみが中心で、据付費・工事費・配線配管は対象外になりやすい。見積の内訳ごとに拾える金額を試算する
- 交付決定前の発注は対象外。急ぎの改修と補助金活用は両立しにくい
- 相見積の要件(省エネ系は原則3者以上、持続化は一定額超で2者以上)を満たす業者選定を最初から組み込む
排煙・空調の改修は、店舗の快適性だけでなく、近隣対応や客層の広がりにも直結する投資です。制度の当てはめを誤ると、せっかくの投資が補助対象から外れてしまいます。自店の工事内容がどの制度のどの経費区分に該当するのか、判断に迷う段階で一度ご相談いただければ、資金計画とあわせて整理できます。
【無料相談のご案内】
弊社では、補助金専門行政書士法人V-Spiritsが補助金支援を行っております。元補助金審査員の三浦を中心とした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。
この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。