

公庫の自己資金要件は撤廃された?創業融資の制度変更後の実際
「要件撤廃」の言葉だけで安心しない、自己資金の本当の重み
創業融資を調べている会社員の方から、こんなご相談をよくいただきます。
「公庫の創業向けの融資制度を調べていますが、今は自己資金の要件がなくなったと聞きました。本当に自己資金がなくても借りられるのでしょうか?」
回答者
多胡藤夫
元日本政策金融公庫の支店長
聞かれている内容は正確です。制度上、自己資金の額や割合についての要件は、現在の創業融資にはありません。かつての「新創業融資制度」には自己資金が一定割合必要という要件がありましたが、この制度は2024年3月に廃止され、現在は各融資制度に無担保・無保証の枠組みが組み込まれる形に変わっています。ただし、制度上の要件が無いことと、実際の審査で自己資金が見られないことは、別の話です。
実際の審査では、同じ業種での勤務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます(2026年10月時点の整理)。自己資金はこの判断材料の一つとして、引き続き重要な位置づけにあります。額や割合に決まりが無いというのは、「この割合を下回ったら申込みすらできない」という制約が無いという意味であり、「自己資金が無くても全く影響しない」という意味ではありません。
自己資金が見られる理由は、単に開業資金の一部としての意味だけではありません。計画的にお金を準備してきた記録そのものが、事業への準備度合いを示す材料になるためです。給与や事業の収入を積み立ててきた履歴があれば、それが審査での説明材料になります。自己資金が極端に少ない、あるいは無い状態からの申込みは、この説明材料が乏しい状態で審査に進むことになり、他の材料、特に事業計画の具体性や、同じ業種での勤務経験をより丁寧に示す必要が出てきます。
制度が変わったことを「自己資金を貯めなくてよい」という意味に受け取ってしまうと、準備の方向を誤ってしまう可能性があります。実際には、自己資金が多いほど審査で有利になりやすいという傾向は変わっていません。制度変更によって変わったのは、「自己資金が少ないことを理由に、そもそも申込みができない」という入口の制約が無くなった点であり、審査における自己資金の重要性そのものが下がったわけではないのです。
会社員として勤務を続けながら創業を準備している今の時期は、自己資金を積み立てる最後のチャンスでもあります。毎月の収入から一定額を同じ口座にこつこつ積み立てておくことで、計画性を示す記録を作ることができます。あわせて、今の勤務先での業務経験を、将来の事業計画にどう活かせるかを具体的に整理しておくことも、自己資金を補う材料になります。
自己資金の要件が無くなったことは、申込みのハードルが下がったという意味では前向きな変化です。しかし、審査での評価の仕組みそのものは変わっていません。制度の変化を正しく理解したうえで、できる範囲で自己資金を積み立てながら準備を進めていただければと思います。
積み立て方についても、少し工夫をしておくと説明がしやすくなります。毎月同じ日に同じ口座へ積み立てる習慣を作っておくと、通帳の履歴がそのまま「計画的に準備してきた」ことの証明になります。ボーナスが出たタイミングでまとめて入金するだけでなく、毎月の定額積立を基本にしておくと、より丁寧な準備として評価されやすくなります。逆に、申込みの直前になって、普段とは違う大きな金額を一度だけ入金するような動かし方は、資金の出どころについて説明を求められる可能性があるため、避けておくのが安心です。
事業計画書を作成する段階では、自己資金の額だけでなく、「その自己資金でどこまでの開業規模を実現するのか」というバランスも大切です。自己資金が少ない場合は、開業時にかかる費用そのものを抑え、必要最小限の規模から始める計画にすることで、調達する融資額と自己資金のバランスを無理のない形に整えることができます。規模を大きく見せようとして調達額だけを膨らませると、資金使途と調達額の整合という審査の判断材料で、説明が難しくなることがあります。設備・運転資金それぞれの内訳を見積りの段階から具体的にしておき、自己資金と融資額のバランスに無理が無いかを早めに確認しておくことをお勧めします。
会社員を続けている今の時期にできることは、自己資金の積み立てと、事業計画の具体化の2つです。制度上のハードルが下がったからこそ、審査で見られる実質的な材料をどれだけ丁寧に整えられるかが、これまで以上に重要になっています。「要件が無い」という言葉に安心してしまうのではなく、「評価される材料は今も残っている」という前提で、一つずつ準備を積み重ねていってください。それが、制度変更後の今も変わらない、確実な近道になります。急がずに土台を固めていくことが、結果として申込みから実行までの道のりを一番短くしてくれます。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
この記事を監修した人
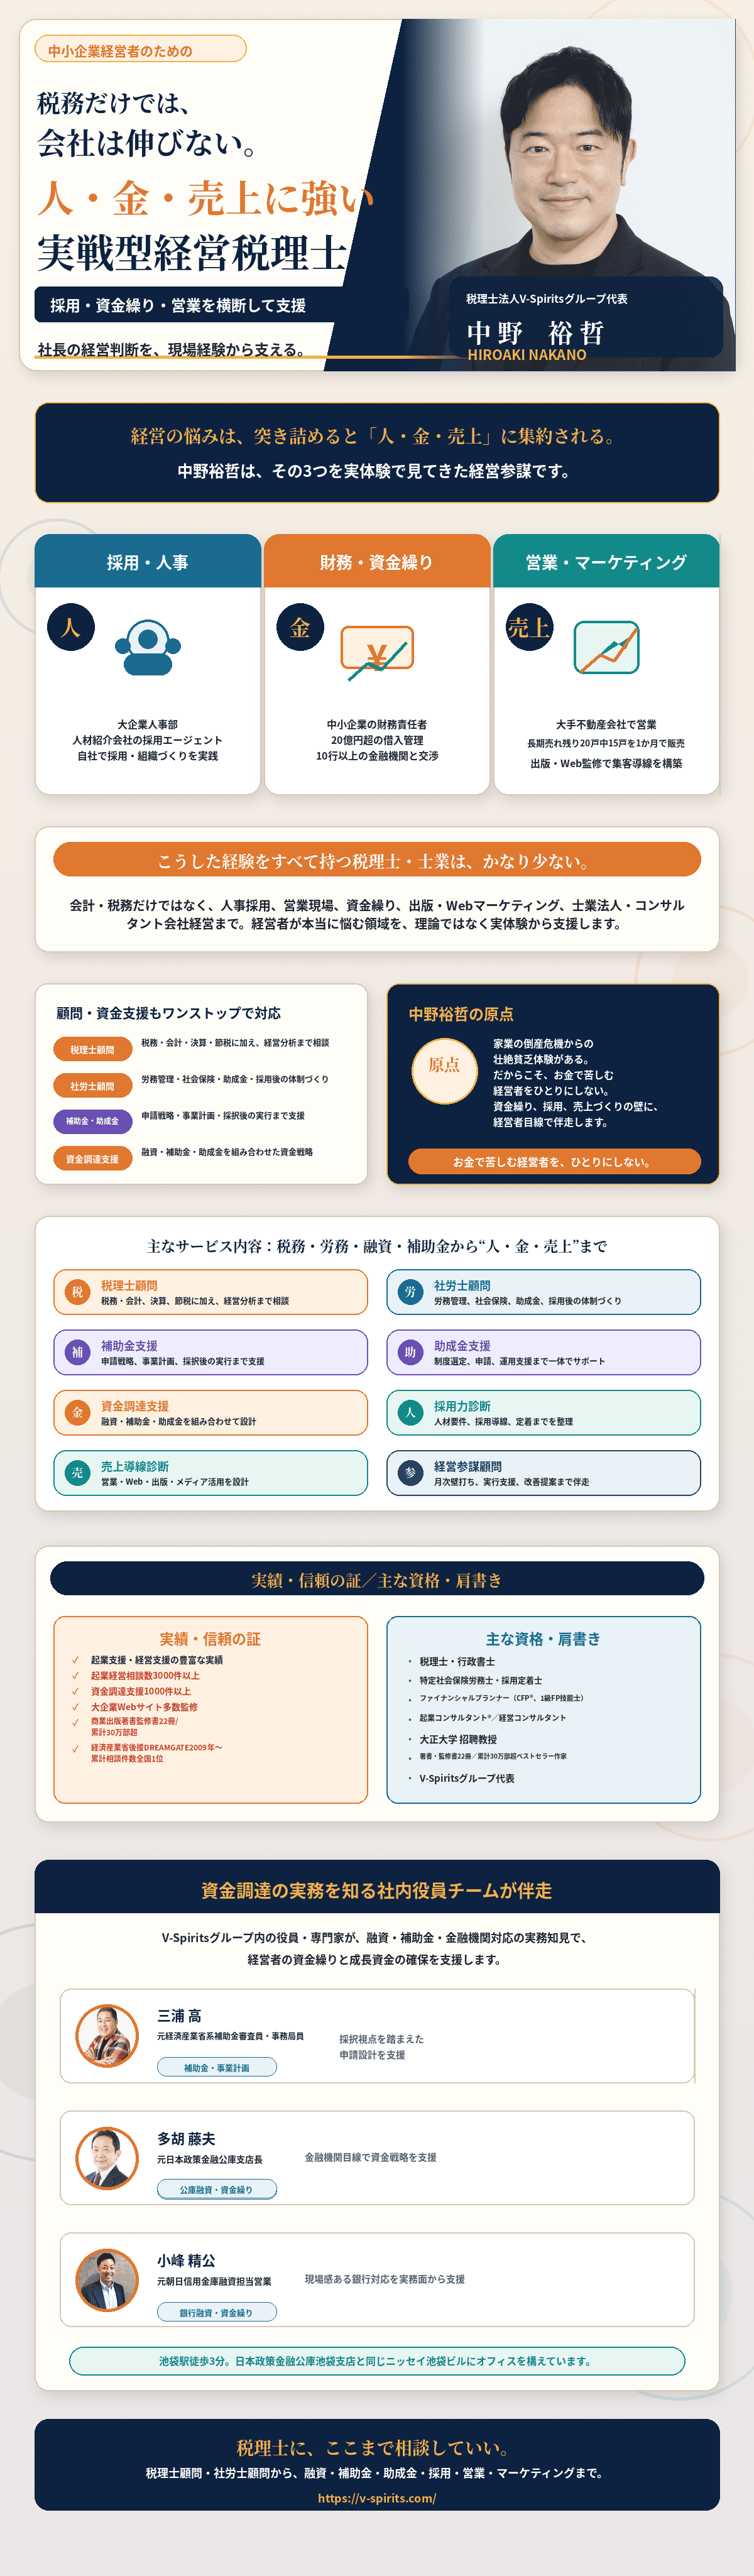
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。