

公庫の面談後に追加の連絡が来たら|期限・書類・質問の3点を順に整える手順
日本政策金融公庫の面談を終えて数日たったころ、電話やメールで「追加で資料を出してください」と言われると、落ち着かなくなる方は多いと思います。面談で何か足りなかったのか、結果が悪い方向に傾いているのか、と考え始めると手が止まります。この記事では、連絡を受けてから提出するまでに確認したい3つのことを、順番に整理します。結果を予測する記事ではありません。いま手元で何を決め、何を書き出せば動けるかを扱います。
なお、金利や期間などの数字は2026年10月時点の公庫の情報にもとづく執筆時点のものです。制度は変わることがあるため、実際の手続きでは申込先の案内も合わせて確認してください。
追加の依頼は「審査が続いている途中」の連絡として受け止める
面談後に追加資料や計画の見直しを求められることがある
面談が終わったあとも、審査は続いています。その途中で、内容を確かめたい点が出てきた場合に、追加の資料や情報の提出、創業計画書の見直しを求められることがあります。依頼の有無だけで結果を判断することはできません。結果を気にして手を止めるより、依頼された内容を正確に受け取って期限内に返すほうが、読者本人にできる動きとして確実です。
連絡を受けた直後に書き留める4項目
電話で連絡を受けた場合は、その場で次の4つをメモに残してください。メールの場合は、同じ4つが本文から読み取れるかを見ます。
- 求められている資料や情報の名前
- 提出の期限(日付と時刻の区切り)
- 提出方法(郵送、メール、持参など)
- 連絡をくれた担当者の名前と連絡先
聞き取れなかった項目は、その場で聞き直して構いません。電話を切ったあとで曖昧な記憶をもとに動くより、聞き直すほうが後の手戻りが少なくなります。
確認1:何を・いつまでに・どう出すかを整理する
期限と提出方法を日付で書き出す
最初にやるのは、カレンダーに期限を書き込むことです。「来週中」のような言い方で伝えられた場合は、何日の何時までかを担当者に確かめ、日付に直します。そこから逆算して、資料を集める日、見直す日、送る日を3つに分けて置いておくと、動きが具体的になります。
資料が手元にないものは、取り寄せに日数がかかる場合があります。入手先に問い合わせる日を、期限の日付より先に決めておきます。
間に合わないと分かったら、期限の前に担当者へ伝える
用意が期限に間に合いそうにないと分かった時点で、担当者に連絡します。何がいつなら出せるのかを、日付つきで伝えるのが要点です。連絡なしで期限を過ぎるより、事情と見込みの日付を添えて相談するほうが、先方も対応を考えやすくなります。
提出の遅れは、実行までの日程にも関わる
日本政策金融公庫の創業融資は、書類提出後おおむね3週間〜1か月ほどで実行されるのが目安で、準備の期間を含めると全体で約2か月を見ておく考え方があります(2026年10月時点)。追加資料の提出が遅れると、この日程の見通しに影響することがあります。開業日や支払日が決まっている場合は、その日付と照らして、追加資料の提出を優先する順番に置いてください。
確認2:追加の資料と創業計画書の内容がそろっているか照合する
追加書類は「審査で見られる5つの材料」のどれに対応するかで見る
審査では、同じ業種での勤務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。依頼された資料が、この5つのどれを確かめるためのものかを、自分で当てはめてみてください。目的が見えると、何を添えれば足りるのかが分かります。
- 勤務経験に関わる資料なら、創業計画書の経験欄に書いた勤務先、年数、役職と食い違いがないか
- 自己資金に関わる資料なら、計画書の自己資金の金額と、通帳で確認できる金額が合っているか
- 計画の具体性に関わる資料なら、売上、原価、人件費の根拠と、返済原資の考え方が説明できるか
- 資金使途に関わる資料なら、見積書などの金額と、計画書の調達額が一致しているか
- 信用情報に関わる確認なら、借入状況、返済の遅れ、税金や公共料金の未納がないかを自分で確かめられているか
自己資金は、面談時点で口座に確認できる形かを見直す
自己資金の額や割合に、制度上の決まりはありません。ただし自己資金は審査の重要な判断材料で、金額に加えて、どのように貯めてきたかという形成過程も見られます。通帳の入金の経緯を説明できるか、追加資料を出す前にもう一度見直してください。創業前に自費で取得した資格、設備や備品の購入、テストマーケティングの費用は、一定の範囲でみなし自己資金として評価されることがあります。領収書が残っているものは、あわせて整理します。
💬 執筆者の小峰から一言
求められる資料は、決算書の有無で分かれる場合があります。創業融資でも決算書は見られることがあり、新設の会社でも一期でも決算が締まっていればその決算書が、代表者が別の会社を経営していればその会社の決算書が対象になります。連絡を受ける前に、自分にそうした決算書があるかを確かめておくと、依頼の意図を読み取りやすくなります。
計画の見直しを求められたときは、数字の根拠から直す
追加の資料だけでなく、創業計画書の見直しを求められることもあります。その場合は、まず依頼がどの部分に向いているのかを担当者に確かめます。そのうえで、売上、原価、人件費の根拠と返済原資、資金使途と調達額の整合の順に点検します。数字を一か所直すと、他の欄に影響が出ることがあるためです。売上を直したら原価と返済原資の欄も合わせて直し、調達額を変えたら資金使途の内訳と見積書も揃え直します。
直したあとの計画書は、以前に出したものと見比べて、変更点を自分の言葉で説明できる状態にしておきます。なぜ数字を変えたのかを聞かれたときに、根拠を添えて答えられれば足ります。
確認3:担当者への質問の仕方を決めておく
聞いておきたい質問を書き出す
連絡を受けた直後は、聞きたいことが頭に浮かびにくいものです。次の質問を事前にメモしておくと、折り返しの電話でも落ち着いて聞けます。
- この資料は、どの点を確認するためのものか
- 原本が必要か、コピーで足りるか
- 揃ったものから順に出してよいか、まとめて出すのか
- 計画書を修正する場合、差し替えた版を再提出するのか
- 提出後に、次にどんな連絡があるのか
聞き方は「目的、確認したい点、期限の再確認」の順にする
質問は、目的、確認したい点、期限の順に話すと伝わりやすくなります。たとえば「追加資料の件でご連絡いただいた者です。資料の範囲を正しく把握したいので、2点だけ確認させてください。1点目は…」と切り出し、最後に「では、〇月〇日の〇時までに提出します」と期限を復唱して終えます。
なお、担当者に結果の見込みを尋ねても、審査の途中では答えが出ないことがあります。質問は、自分が次に何を出せばよいかに絞ると、答えを得やすくなります。
連絡を受けてから提出までのチェックリスト
- 資料の名前、期限(日付と時刻)、提出方法、担当者名をメモに残した
- 期限から逆算して、集める日、見直す日、送る日を決めた
- 間に合わない資料があれば、期限の前に担当者へ連絡する日を決めた
- 依頼された資料が、審査で見られる5つの材料のどれに対応するかを書き出した
- 創業計画書の自己資金、売上、調達額と、追加資料の数字が一致している
- 聞きたい質問を書き出し、期限を復唱する準備ができている
- 提出後に控えを残し、いつ何を出したかを記録した
よくある質問
Q. 追加資料を求められると、結果は悪いのでしょうか?
A. 依頼があったことだけで、結果が決まるわけではありません。審査の途中で確認したい点が出たときの連絡と受け止め、依頼の内容に対応する動きに集中してください。
Q. 求められた資料が手元にないときは、どうすればよいですか?
A. 期限の前に、担当者へ状況を伝えます。いつなら出せるかを日付で示し、代わりに出せる資料があるかを尋ねてください。
Q. 計画書を直すと、印象が悪くなりますか?
A. 見直しの依頼に応じて直すこと自体を、結果と結びつけて考える必要はありません。数字の根拠と整合を説明できる状態で再提出することが、手元でできる準備です。
まとめ:次に手を動かす3つ
連絡を受けたあと、まず手を動かすのは次の3つです。期限と提出方法を日付でカレンダーに書く。追加資料と創業計画書の数字を並べて照合する。担当者に聞くことを書き出して、折り返しの前に準備する。この順で進めれば、次の連絡までの時間を、出す資料の準備に使えます。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
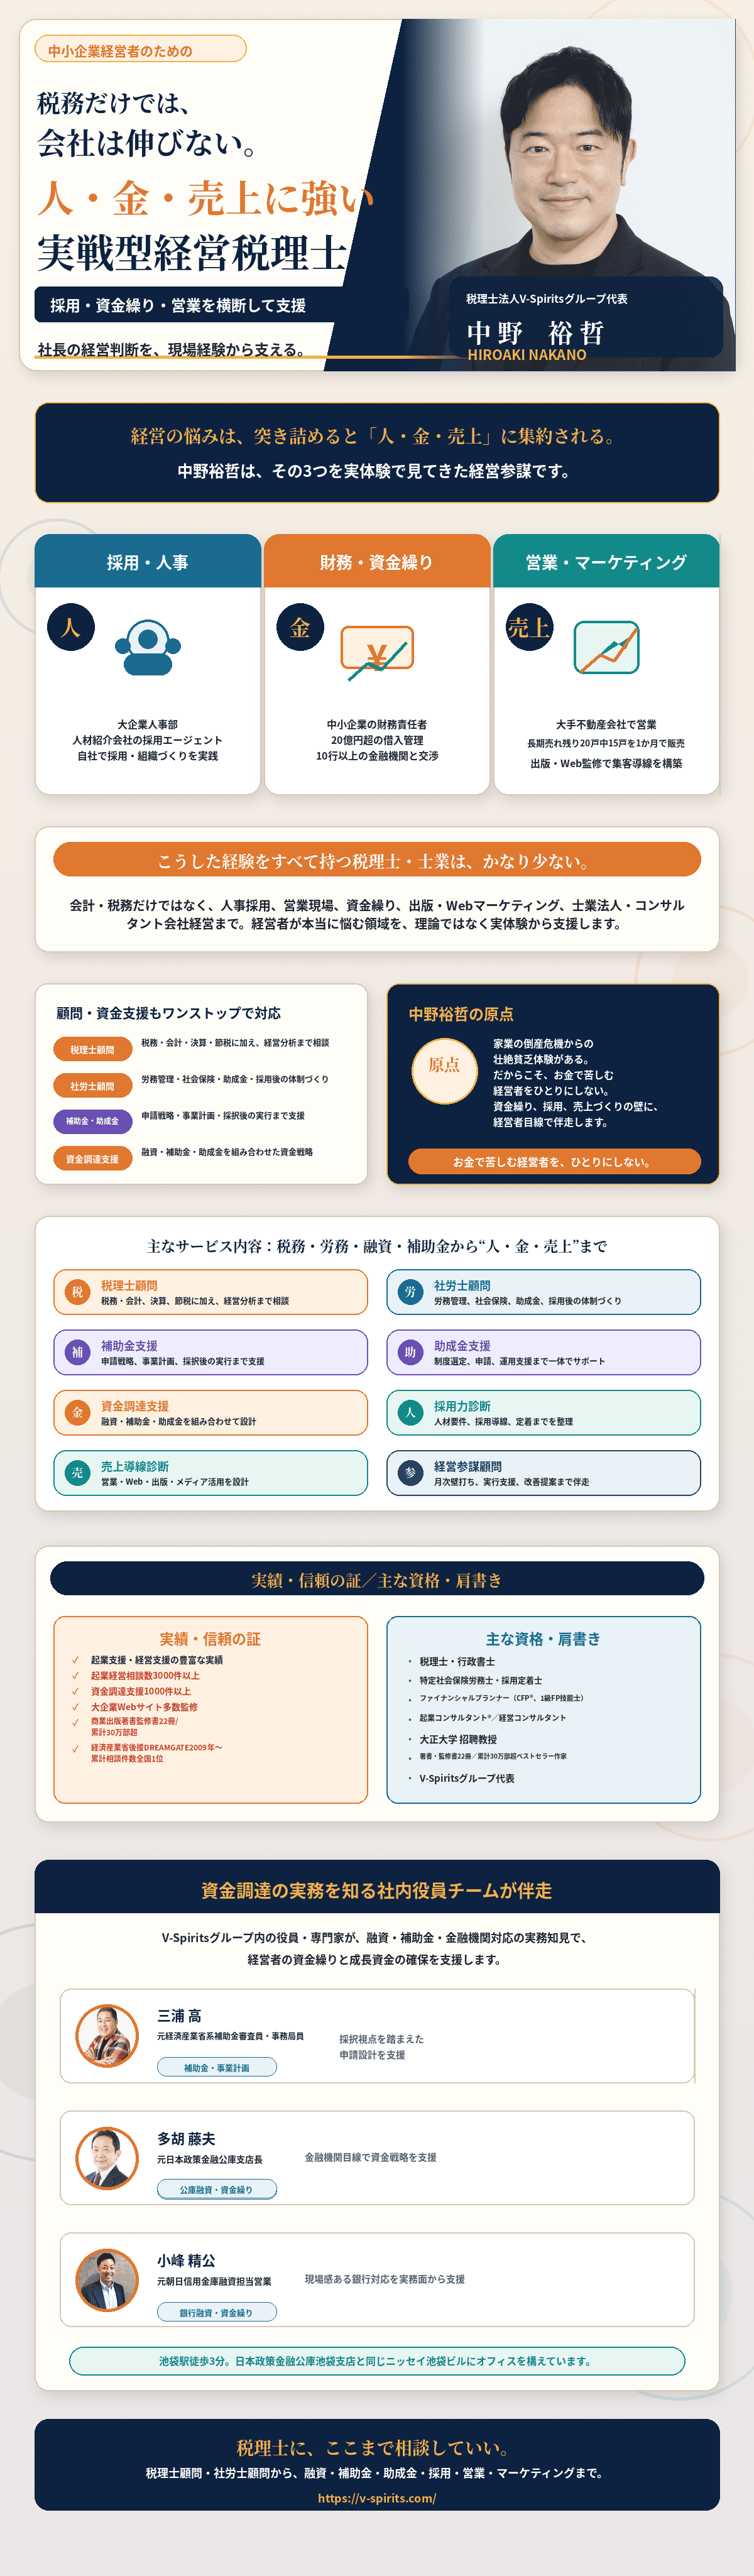
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。