

持続化補助金の「従業員5人以下」の数え方。役員・家族・パートはどう扱う?
小規模事業者持続化補助金の申請要件を確認すると、「商業・サービス業は常時使用する従業員の数が5人以下」という条件に行き当たります。ここで多くの方が立ち止まるのが、「従業員」に誰を数えればいいのかという点です。一緒に働いている配偶者や家族、採用を考えているパートはカウントするのでしょうか。
起業したばかりの個人事業主の場合、「家族と二人で営んでいるだけなのに、人数の数え方を間違えて対象外になってしまったらどうしよう」と不安になる方は少なくありません。逆に、採用を増やしたいと考えている方にとっては、「パートを雇ったら人数の上限を超えてしまうのでは」という点も気になるところです。この記事では、小規模事業者持続化補助金における従業員の数え方を、具体的なケースに沿って整理します。
結論:役員・本人・同居の親族・日雇いや短期の雇用者は数えない
先に結論からお伝えすると、小規模事業者持続化補助金で数える「常時使用する従業員」には、次の人たちは含まれません。
- 会社役員
- 同居の親族従業員
- 日雇労働者
- 2か月以内の期間を定めて使用される者
- 季節的業務に4か月以内の期間を定めて使用される者
- 試用期間中の者
つまり、個人事業主であるご本人や、一緒に事業を手伝っている配偶者・家族(同居している場合)は、原則として従業員数のカウントから外れます。家族だけで事業を営んでいて「申請できるのか」と不安に思っていた方は、まずこの除外リストに当てはまるかどうかを確認してみてください。
「常時使用する従業員」の数え方の基準
小規模事業者持続化補助金では、申請時点で「常時使用する従業員」が何人いるかによって、小規模事業者に該当するかどうかを判定します。業種別の人数上限は次の通りです。
- 商業・サービス業(宿泊業・娯楽業を除く):常時使用する従業員の数5人以下
- サービス業のうち宿泊業・娯楽業:常時使用する従業員の数20人以下
- 製造業その他:常時使用する従業員の数20人以下
どの業種区分に当たるかは、現在営んでいる事業の業態、またはこれから始める予定の業態によって判定されます。小売店や美容室、士業のオフィスなど、多くの個人事業主の方に当てはまるのは「商業・サービス業」の5人以下の区分です。開業したばかりでまだ事業の業態が固まっていない場合も、今後どのような業態で営んでいく予定かをもとに区分が決まる、という点を覚えておくとよいでしょう。
では、この「常時使用する従業員」とはどういう基準で決まるのでしょうか。制度上は、中小企業基本法における常時使用する従業員を指し、労働基準法が定める「解雇の予告を必要とする者」に当たるかどうかで判断するとされています。先ほど挙げた日雇労働者や短期雇用者、試用期間中の者、役員、同居の親族従業員は、ここから除外される人たちです。労働基準法の条文そのものを細かく理解する必要はなく、「小規模事業者持続化補助金の従業員カウントでは、この除外リストに当てはまる人は数えない」という点だけ押さえておけば十分です。個別の雇用形態が除外に当たるかどうか判断に迷う場合は、商工会・商工会議所や社会保険労務士に確認することをおすすめします。
パートは数える?数えない?
採用を検討している方が気になるのが、パート・アルバイトの扱いです。パートだからといって、自動的に従業員数から外れるわけではありません。先に挙げた除外リストに当てはまらない限り、定期的にある程度の時間働くパート・アルバイトは「常時使用する従業員」として数えます。
判断の軸になるのは雇用期間です。
- 2か月以内の期間を定めて雇う場合は数えない
- 季節的な業務で4か月以内の期間を定めて雇う場合は数えない
- 試用期間中は数えない
逆に言えば、期間を定めずに継続的に雇っているパートや、2か月・4か月を超えて働いてもらっているパートは、常時使用する従業員としてカウントする対象になります。「パートだから関係ない」「短時間しか働いていないから関係ない」と考えず、契約がどのような期間で結ばれているかを一人ずつ確認するようにしましょう。これから採用を検討している方は、求人を出す段階で雇用期間をどう設定するかによって、数え方が変わってくる点も意識しておくと安心です。
ケース別の早見表
ここまでの基準を、よくあるケースに当てはめて整理します。
| ケース | 常時使用する従業員の数え方 |
|---|---|
| 個人事業主本人と同居の配偶者だけで営んでいる | 本人・同居の親族は除外対象のため、常時使用する従業員は0人として扱われます |
| 継続雇用のパート2人を雇っている(期間を定めず、試用期間も終了済み) | 除外リストに当てはまらないため、2人とも常時使用する従業員として数えます |
| 法人化していて、役員が1人、ほかに従業員はいない | 会社役員は除外対象のため、常時使用する従業員は0人として扱われます |
実際の人数は事業ごとに異なりますが、「誰が除外リストに当てはまるか」を一人ずつ確認していく、という考え方は共通しています。表に挙げたケース以外でも、働いている一人ひとりについて「会社役員か」「同居の親族か」「日雇い・短期・試用期間中のいずれかに当たるか」を順番に確認すれば、常時使用する従業員の数を自分で整理できます。
将来、従業員を増やす予定がある場合はどう考える?
「今は家族だけで営んでいるが、将来的にパートを増やしたい」という場合、将来の人数が審査に影響するのか気になるところです。
常時使用する従業員の数は、申請時点の人数で判断されます。今は1人、あるいは0人であっても、将来の雇用計画があることを理由に対象外になるわけではありません。将来、実際に従業員を増やして基準の人数を超えた場合は、その時点であらためて申請する際に判定される、という整理になります。つまり、今の時点での従業員の数え方だけを確認しておけば、将来の採用計画を理由に申請をあきらめる必要はないということです。
反対に、「今は家族だけで5人以下の範囲に収まっているが、事業が順調に伸びてパートを複数人雇うようになった」というケースも考えられます。この場合も、人数が増えたこと自体が過去の申請を無効にするわけではなく、次に申請するタイミングであらためてその時点の人数を数え直す、という考え方で問題ありません。
まとめ
小規模事業者持続化補助金の「従業員5人以下」(商業・サービス業の場合)は、申請時点で常時使用している従業員の数で判断します。会社役員、同居の親族、日雇労働者、2か月以内の短期雇用者、4か月以内の季節雇用者、試用期間中の者は、いずれも数える対象から外れます。一方で、継続的に雇っているパート・アルバイトは、除外リストに当てはまらない限り数える対象です。ご自身の事業が該当するかどうか迷ったときは、一人ひとりの雇用形態を除外リストと照らし合わせて確認してみてください。判断に迷うケースは、商工会・商工会議所や社会保険労務士に相談すると安心です。
💬 執筆者の三浦から一言
除外対象の中でも見落とされやすいのが、試用期間中の従業員です。採用して間もない時期は、つい従業員数に含めて考えてしまいがちですが、試用期間中であれば数える対象から外れます。日雇いや季節雇用など、短期の雇用形態も同様に見落としやすいポイントなので、申請前に一人ずつ確認しておくと安心です。
【無料相談のご案内】
弊社は、V-Spiritsグループ代表の中野裕哲を中心に、元補助金審査員の三浦をはじめとした各種専門家チームが全面的にサポートいたします。このケースは補助金の対象になるのか?といった疑問に対して適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひいちどご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。

この記事を監修した人
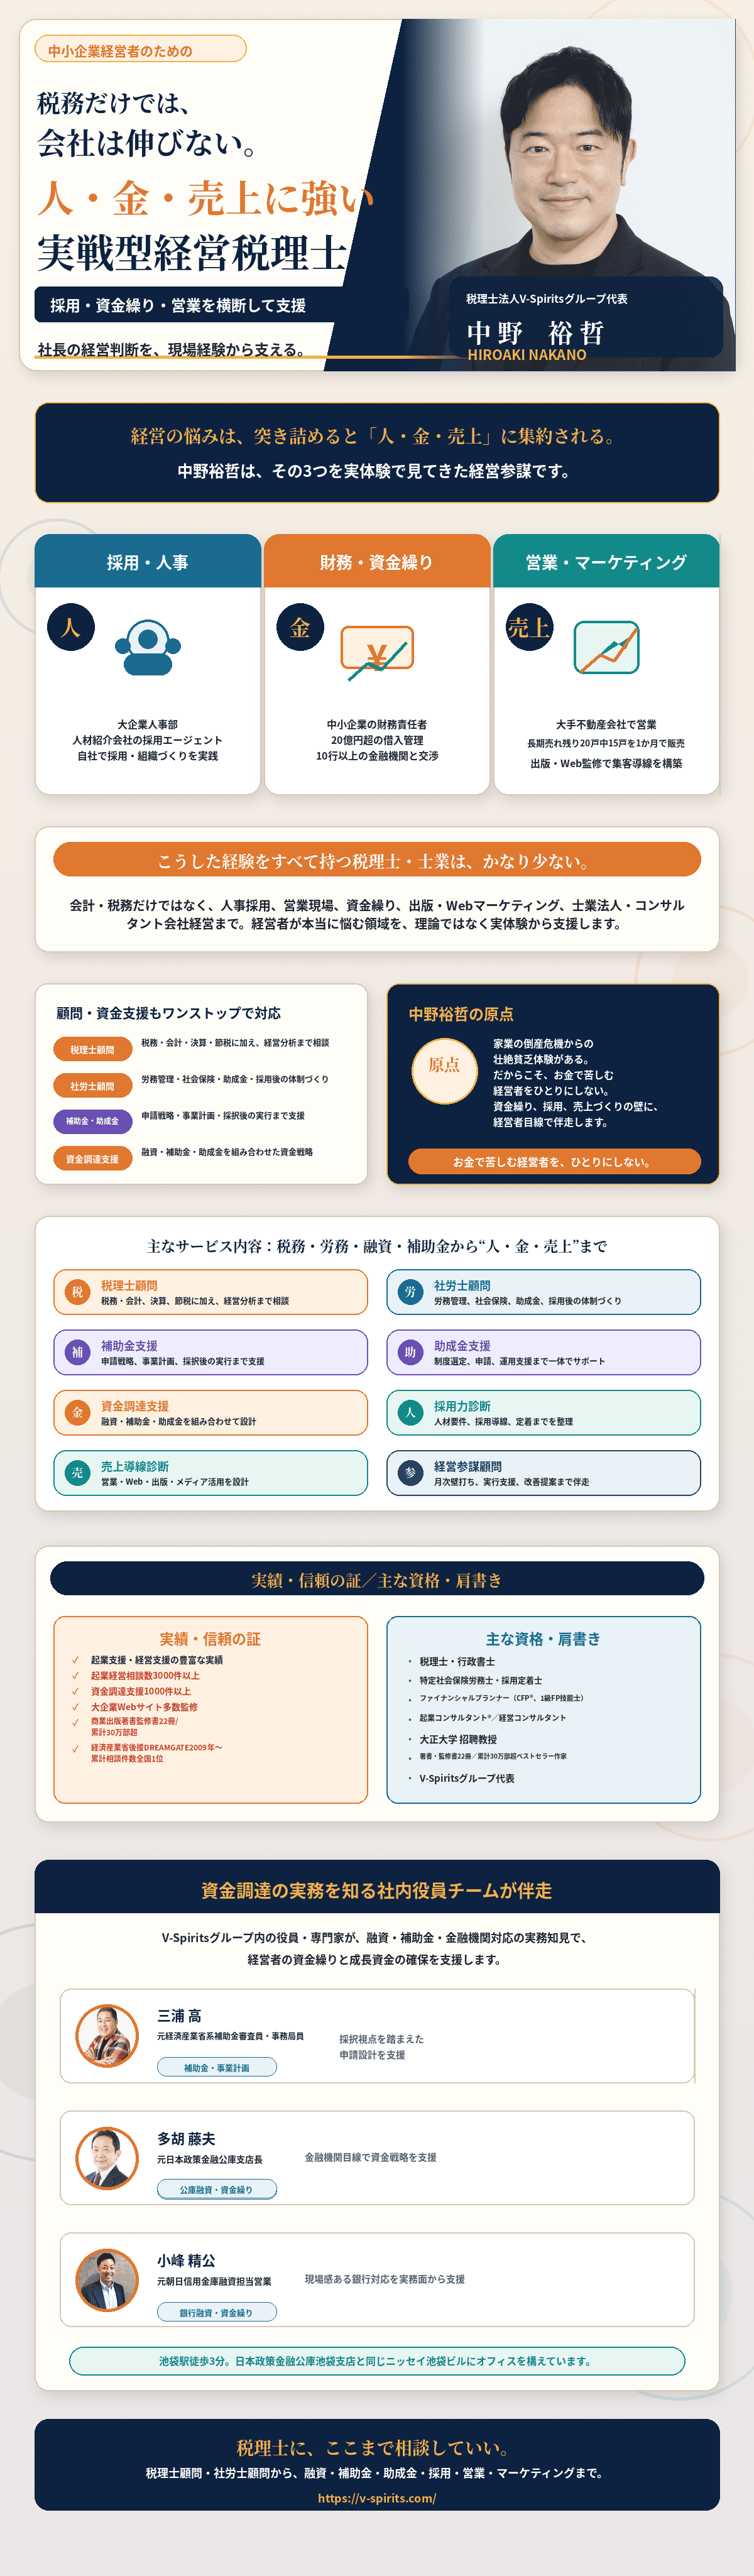
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。