

住宅ローン返済中でも起業できる?会社員が考える3つの整理術
住宅ローンが残っていても起業はできる。返済を続けながら考える3つの整理
住宅ローンが残っている状態で起業を考えると、「ローンが残っているうちに会社を辞めても大丈夫なのか」という不安がまず頭をよぎります。結論としては、住宅ローンが残っていること自体が起業を諦める理由にはなりません。ただし、収入が不安定になる時期の返済をどう続けるかを事前に整理しておかないと、事業よりも先に生活費とローン返済の両立で苦しくなってしまうことがあります。ここでは、返済を続けながら起業を考えるための3つの整理の仕方を紹介します。
住宅ローンが残っていても起業自体はできる
住宅ローンは「会社員であること」そのものを条件にしているわけではなく、契約時点の審査を通過していれば、独立後も契約上の返済義務が続くだけです。つまり、起業したからといって自動的にローンが使えなくなるわけではありません。大切なのは、収入の形が会社員から事業収入に変わることで、毎月の返済に充てられる金額がどう変化するのかを、起業前の段階で具体的に見ておくことです。
不安の多くは「ローンがあるから起業できない」という思い込みから始まりますが、実際には契約上の返済義務と、起業という選択は別の話です。起業できるかどうかよりも、起業した後の返済をどう無理なく続けられるかという視点で考えたほうが、具体的な準備につながりやすくなります。
返済を続けながら考えるための3つの整理
住宅ローンを抱えながら起業を考える場合、次の3つを整理しておくと見通しが立てやすくなります。
1つ目は、収入が不安定になる期間をどれくらいと想定するかを決めることです。開業してすぐに以前と同じ収入が得られるとは限らないため、「この期間は収入が下がる可能性がある」という前提を自分の中で持っておきます。
2つ目は、その期間の返済額が生活費全体の中でどれくらいの比重になるかを書き出すことです。毎月の返済額を、想定する事業収入や貯金の取り崩しと並べて書き出してみると、返済を続けられる余裕がどの程度あるのかが具体的に見えてきます。
3つ目は、返済に不安が出てきた場合にどこへ相談するかを、事前に決めておくことです。借入先の金融機関には、返済方法の見直しについて相談できる窓口があることが一般的です。困ってから探すのではなく、相談先をあらかじめ把握しておくことで、いざというときに落ち着いて動けます。
相談先を整理しておく
住宅ローンの返済に関する相談は、まず借入先の金融機関が基本の窓口になります。返済方法の見直しや一時的な負担軽減の制度があるかどうかは、金融機関によって異なるため、個別に確認が必要です。また、事業の資金計画や生活費全体の整理については、ファイナンシャルプランナーなど第三者の専門家に相談する方法もあります。どの相談先であっても、起業の計画と住宅ローンの返済計画は別々に考えず、ひとつの資金計画としてまとめて相談することをおすすめします。
相談のタイミングも大切です。返済が苦しくなってから慌てて相談するよりも、起業を検討し始めた段階で一度、現状のローン残高と返済条件を確認しておくと、事業計画そのものに無理のない前提を組み込みやすくなります。特に、固定金利か変動金利かによって将来の返済額の見通しが変わる場合もあるため、契約内容をあらためて確認しておくことも整理の一環になります。
生活費全体の中でローンの位置づけを見直す
住宅ローンは毎月の固定的な支出であるため、生活費全体を見直すときには欠かせない項目です。起業を考えるタイミングで、住宅ローン以外の固定費(保険料、通信費、教育費など)も一度まとめて書き出し、収入が下がった場合にどこまで削れるのか、どこは削れないのかを分けて考えておくと、ローンの返済を続けながら生活を成り立たせるための具体的な線引きができるようになります。
💬 執筆者の三浦から一言
住宅ローンが残っていることを理由に起業を諦める相談を受けることがありますが、話を聞いていくと、返済額と収入の見通しを具体的な数字で整理していないことが不安の原因になっているケースが目立ちます。事業計画を作る段階で、住宅ローンの返済額も含めて生活費全体を整理しておくと、不安の中身がはっきりしてくることがあります。必要であれば、計画づくりの段階で一緒に整理する方法もありますので、活用してみてください。
よくある質問
Q. 起業すると住宅ローンの審査に影響しますか?
A. 起業後に新たな借り入れを検討する場合は、事業の実績や収入の状況が審査に影響することがあります。すでに契約済みの既存のローンについては、契約内容に基づいて返済を続けることになります。
Q. 返済が難しくなりそうな場合、早めに相談すべきですか?
A. 返済に不安を感じた時点で早めに借入先に相談することをおすすめします。状況が深刻になる前に相談することで、選べる対応の幅が広がりやすくなります。
まとめ:今日からできること
住宅ローンが残っていても、起業そのものを諦める必要はありません。今日からできる最初の一歩は、毎月の返済額と、起業後に収入が下がった場合の生活費を並べて書き出してみることです。そこから見える数字をもとに、相談先を決めておくことで、落ち着いて準備を進められるようになります。返済額・生活費・相談先の3つを事前に整理しておくことが、住宅ローンを抱えたまま起業に踏み出すための土台になります。
【無料相談のご案内】
弊社は、V-Spiritsグループ代表の中野裕哲を中心に、中小企業診断士・元補助金審査員の三浦をはじめとした専門家チームが、業種を問わない幅広い起業・新規事業のご相談に対応しております。何から始めればいいかわからないという段階でも、適切なアドバイスを無料にて行っております。無料相談も行っているので、ぜひ一度ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
三浦高/Takashi Miura
元創業補助金(経済産業省系補助金)審査員・事務局員
中小企業診断士、起業コンサルタント®、
1級販売士、宅地建物取引主任者、
融資・資金調達コンサルタント
行政書士法人V-Spirits 補助者
産業能率大学 兼任教員
2024年現在、各種補助金の累計支援件数は300件を超える。
融資申請のノウハウも蓄積し、さらに磨きを掛けるべく日々事業計画書に向き合っている。

この記事を監修した人
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
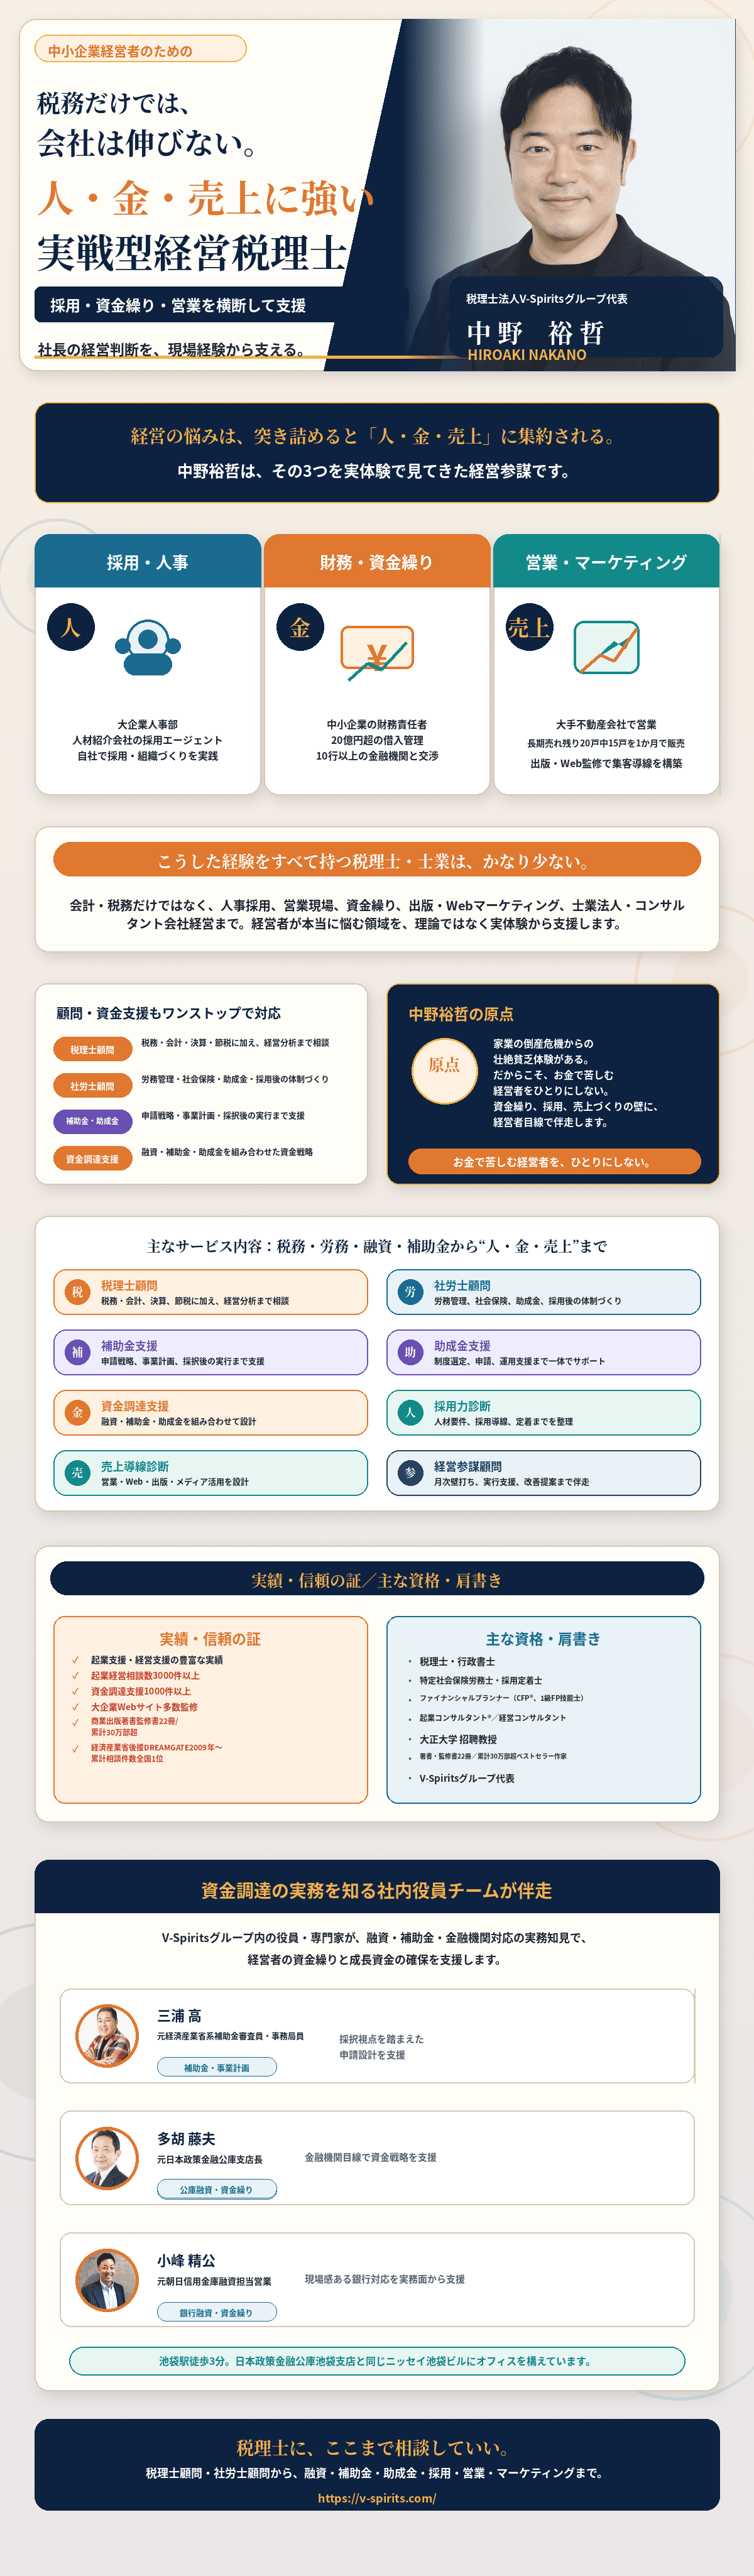
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。