

親からの援助は創業融資の自己資金になる?審査での扱いを元公庫支店長が解説
親からの援助金を創業融資の自己資金に含めてよいか、審査側の見方を整理する
💬 独立準備中の会社員の方からのご相談
自分の貯金に加えて、親が開業資金の一部を出してくれると言っています。ありがたい話ですが、金融機関から見ると「自分で貯めたお金ではない」と思われて、かえって評価が下がるのではないかと心配です。家族からの援助は、融資の審査でどう見られるのでしょうか?
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。
監修者の元日本政策金融公庫の支店長の多胡からの回答
結論からお伝えすると、親御さんからの援助を受けること自体が、評価を下げる理由にはなりません。援助を受けることを「甘え」のように感じて心配される方もいますが、審査する側はそのような見方をしていません。大切なのは、援助されたお金と、ご自身で積み立ててきたお金を、分けて説明できるようにしておくことです。
援助そのものより「説明できるかどうか」が見られている
自己資金を確認するときに見ているのは、誰のお金かという点そのものではなく、そのお金の出どころを本人が説明できるかどうかです。ご自身の積立分については、毎月の給与からどう貯めてきたかを、通帳の記録とあわせて説明できる状態にしておいてください。援助分については、誰から、いつ、いくら受け取ったのかを、同じように説明できる形にしておきます。この2つを分けて整理しておけば、援助を受けていること自体がマイナスに働くことはありません。
援助分の入金タイミングにも気を配る
援助を受けるタイミングについても、申込みの直前に慌てて入金するより、時間に余裕を持って通帳に反映しておくほうが、記録としての説明がしやすくなります。ご自身の積立分と援助分が、それぞれいつ、どのように口座へ入ったのかが通帳から追える状態であれば、面談でも落ち着いて説明できます。
「もらったお金」か「借りたお金」かで扱いが変わる
親御さんからの援助が、返す約束のない贈与なのか、いずれ返すことを前提にした貸し借りなのかによって、審査での扱いが変わってきます。返済の必要がない贈与であれば、自己資金として説明しやすくなります。一方、将来的に返すお金であれば、それは実質的に負債にあたります。事業の収支とは別に、ご家族への返済も考えておく必要があるお金になるため、どちらの形で受け取るのかを、ご家族の間であらかじめはっきりさせておいてください。
税務・契約面は専門家へ確認する
家族からの援助については、贈与としての扱いや契約の形をどうするかによって、税務上の取り扱いが変わってくる場合があります。この部分は融資の審査とは別の論点になるため、税理士など専門家に確認しながら進めることをおすすめします。本記事では、融資の審査でどう見られるかという観点に絞ってお伝えしています。
自己資金全体としての説明力を高める
審査では、業務経験、自己資金、事業計画の具体性、資金使途と調達額の整合、信用情報などをもとに判断されます。自己資金の中に援助分が含まれていること自体は特別なことではなく、多くの方が家族の支援を受けながら開業の準備を進めています。大切なのは、自己資金の総額がどのように形成されたのかを、ご自身の分と援助分とに分けて、一貫して説明できる状態にしておくことです。
援助を受ける前に、ご家族と話しておきたいこと
援助を受けること自体に問題は無いとお伝えしましたが、せっかくのご厚意を審査の場でうまく説明できなければ、もったいないことになってしまいます。援助を受ける前に、贈与として受け取るのか、いずれ返すお金として受け取るのかをご家族で合意しておき、援助額と時期をメモにしておくと、ご自身の積立実績と並べて説明するときに迷いがなくなります。
まとめ
親御さんからの援助は、それ自体が審査でマイナスに働くものではありません。ご自身の積立分と援助分を分けて説明できるようにしておくこと、援助の入金は余裕を持って記録に残しておくこと、贈与か貸し借りかをご家族ではっきりさせておくこと、税務面は専門家に確認しておくこと、この4点を整えておけば、安心して申込みの準備を進められます。
資金計画全体の整理や面談の準備について不安があれば、申込みに進む前に専門家へ相談し、援助分も含めた説明の仕方を一緒に確認しておくとよいでしょう。
【無料相談のご案内】
融資を受けるには何から始めればいいの?といった疑問に対して適切なアドバイスを無料にて行っております。
無料相談も行っているので、ぜひ一度、ご相談ください。お問い合わせお待ちしております!
この記事を書いた人
小峰精公/Kiyotaka Komine
元朝日信用金庫 法人営業
資金繰り解決コンサルタント
V-Spirits総合研究所株式会社 常務取締役
大学卒業後、朝日信用金庫に入庫。朝日信用金庫での経験が原点となり、「銀行融資取引」や「資金繰り」の本質を企業へ伝えていくことがミッションだと確信する。
日本の99%は中小零細企業で成り立っている現状を痛感し、1社でも多くの企業の「資金繰り」の課題を解決していくことに専念する。
クライアント様がより良い商品やサービスを提供することができる環境づくりの一助となれるよう全身全霊を尽くす。
この記事を監修した人
多胡藤夫/Fujio Tago
元日本政策金融公庫支店長、社会生産性本部認定経営コンサルタント、ファイナンシャルプランナーCFP(R)、V-Spirits総合研究所株式会社 取締役
同志社大学法学部卒業後、日本政策金融公庫(旧国民金融公庫)に入行。約63,000社の中小企業や起業家への融資業務に従事し審査に精通する。
支店長時代にはベンチャー企業支援審査会委員長、企業再生協議会委員など数々の要職を歴任したあと、定年退職。
日本の起業家、中小企業を支援すべく独立し、その後、V-Spiritsグループに合流。
長年融資をする側の立場にいた経験、ノウハウをフル活用し、融資を受けるためのコツを本音で伝えている。

この記事を監修した人
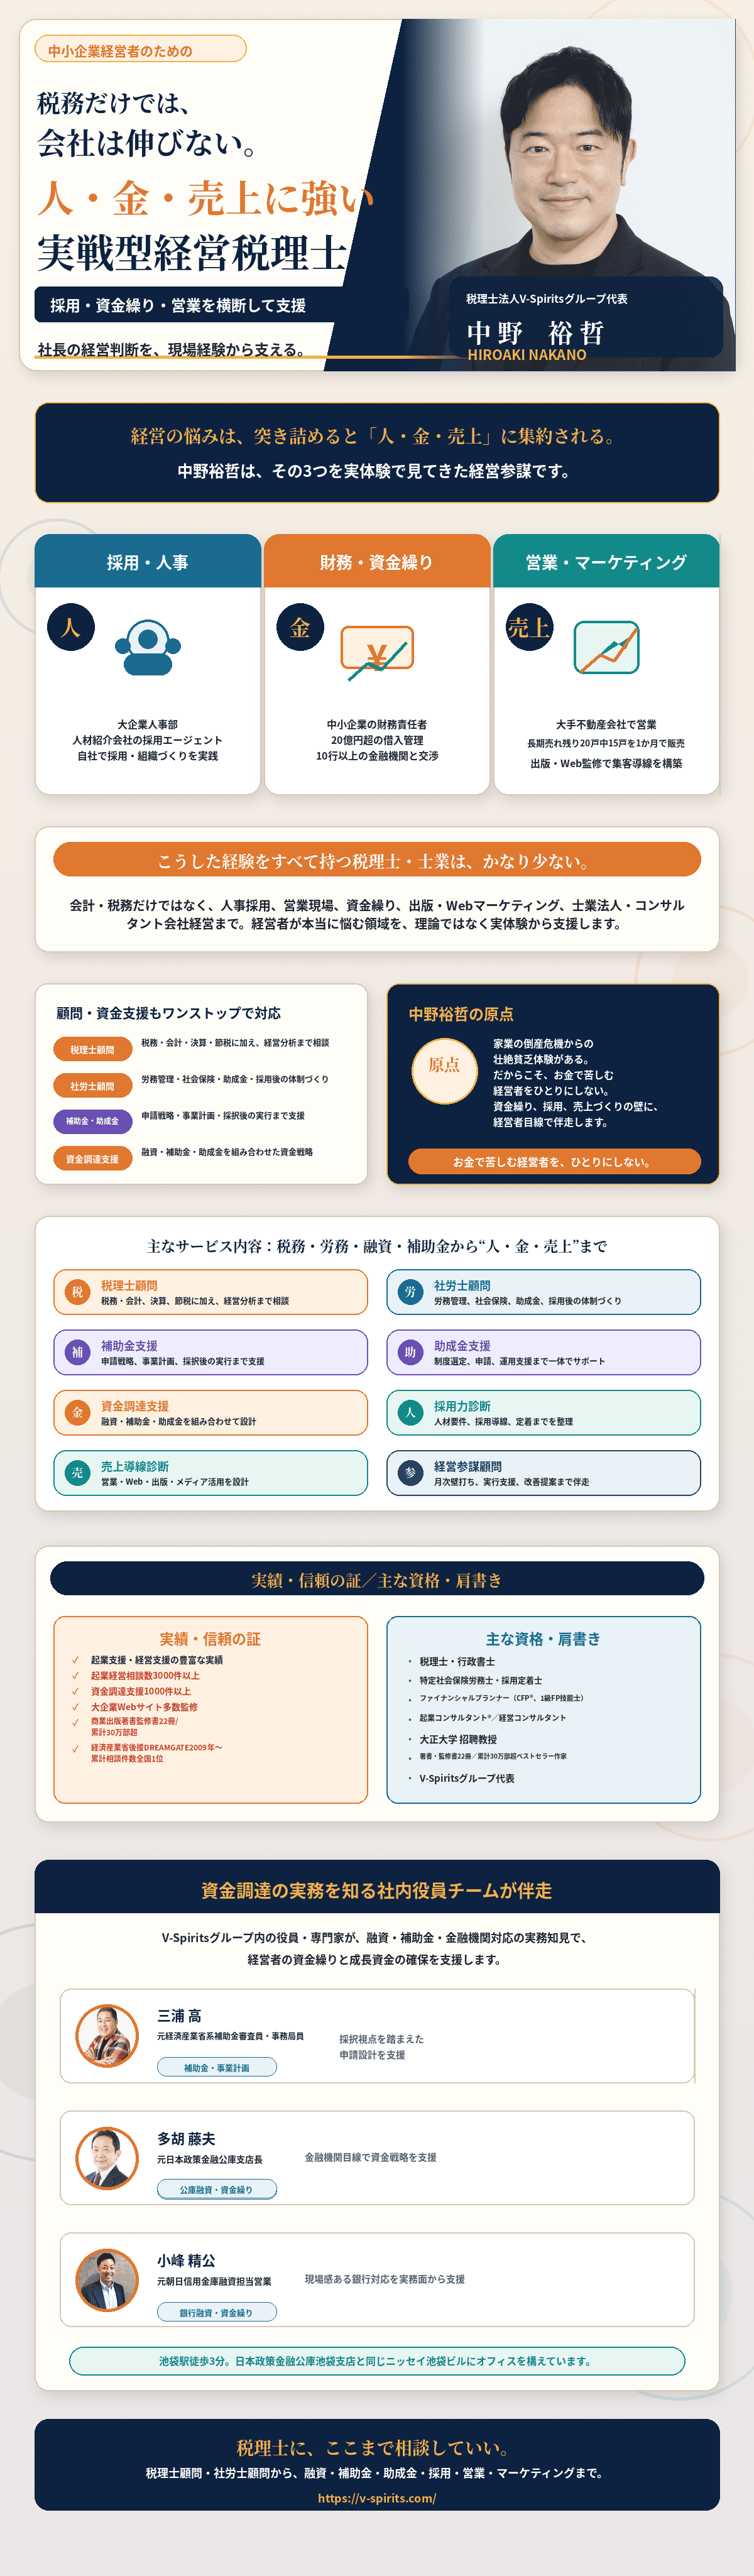
中野裕哲/Nakano Hiroaki
税理士法人V-Spiritsグループ代表/税理士/行政書士/特定社会保険労務士/採用定着士/ファイナンシャルプランナー/起業コンサルタント/経営コンサルタント/大正大学招聘教授
税理士法人V-Spiritsグループ代表の中野裕哲は、中小企業経営者のために、税務・会計だけでなく、採用、人事、資金繰り、融資、補助金、助成金、営業、Webマーケティング、売上導線設計まで横断的に支援する実戦型経営税理士です。
経営の悩みは、突き詰めると「人・金・売上」に集約されます。中野裕哲は、大企業人事部、人材紹介会社の採用エージェント、中小企業の財務責任者、大手不動産会社での営業、出版・Web制作による集客導線構築など、幅広い実務経験をもとに、経営者の意思決定を支援します。
【対応領域】
税理士顧問、社労士顧問、補助金支援、助成金支援、資金調達支援、採用力診断、売上導線診断、経営参謀顧問。税務・会計・決算・節税に加えて、経営分析、労務管理、社会保険、助成金、採用体制づくり、融資、補助金、事業計画、営業戦略、Webマーケティング、出版、メディア活用まで一体的に相談できます。
中野裕哲は、家業の倒産危機からの壮絶な貧乏体験を原点に、お金で苦しむ経営者をひとりにしないことを掲げています。資金繰り、採用、売上づくりの壁に対して、経営者目線で伴走します。
【主な実績】
- 起業支援・経営支援の豊富な実績
- 起業相談件数3,000件以上
- 資金調達支援1,000件以上
- 大企業Webサイト多数監修
- 商業出版著書監修約32冊(累計30万部超)
V-Spiritsグループでは、融資・補助金・金融機関対応に詳しい社内役員チームも伴走します。元経済産業省系補助金審査員・事務局員、元日本政策金融公庫支店長、元信用金庫融資担当営業などの専門家が、補助金申請、事業計画、資金繰り、金融機関対応を実務面から支援します。
税理士顧問、社労士顧問、融資、補助金、助成金、採用、営業、マーケティングまで、経営者が本当に悩む領域をワンストップで相談できます。V-Spiritsグループは、起業支援・会社設立・創業融資・補助金助成金・税務会計・人事労務・許認可・経営顧問をワンストップで支援する、起業家・中小企業向けの専門家グループです。